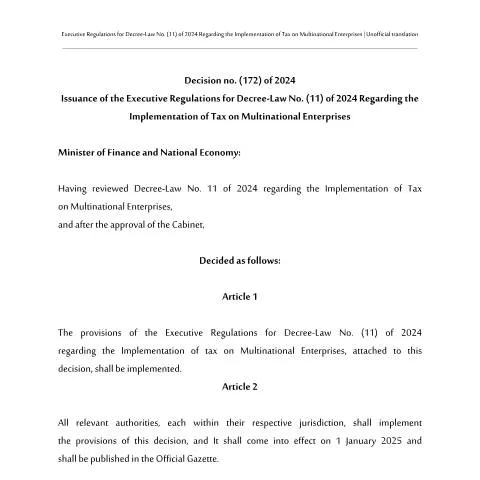
مقدمة حول قرار رقم (172) لسنة 2024 بشأن تنظيم تطبيق ضريبة الشركات متعددة الجنسيات في مملكة البحرين
أصدرت وزارة المالية والاقتصاد الوطني قرار رقم (172) لسنة 2024، والذي يهدف إلى تنظيم وتوضيح الإجراءات التنفيذية الخاصة بتطبيق قانون الضرائب على الشركات متعددة الجنسيات، بموجب المرسوم بقانون رقم (11) لسنة 2024. ويأتي هذا القرار في إطار جهود المملكة لتعزيز الشفافية والامتثال الضريبي، ومواكبة المعايير الدولية في مجال الضرائب الدولية، وذلك تماشياً مع التوجهات الاقتصادية والتنموية للمملكة.
هدف القرار والنطاق الزمني للتنفيذ
يهدف هذا القرار إلى تحديد الإطار التنفيذي الذي يضمن تطبيق قانون الضرائب على الشركات متعددة الجنسيات بشكل فعال ومنسق، مع تحديد مسؤوليات الجهات المختصة لضمان الالتزام. ويبدأ العمل بأحكام هذا القرار اعتباراً من الأول من يناير 2025، حيث سيتم نشره في الجريدة الرسمية لضمان اطلاع جميع الجهات ذات الصلة على الأحكام الجديدة، وتسهيل تنفيذها بشكل سلس وشفاف.
الأطر العامة والتنظيمية للقرار
التعريفات والمفاهيم الأساسية
يتضمن الفصل الأول من التنظيم التعريفات الأساسية التي تضمن وضوح المفاهيم، مثل تعريف "الشركات متعددة الجنسيات"، و"الكيانات المكونة"، و"المنشأة الدائمة"، وغيرها من المصطلحات التي تُستخدم في تطبيق القانون لضمان فهم موحد بين جميع الأطراف.
نطاق التطبيق والكيانات المستثناة
يحدد القرار أن تطبيق الضرائب يخص الشركات التي تحقق إيرادات معينة، مع استثناء بعض الكيانات مثل المؤسسات غير الربحية، والشركات الصغيرة التي لا تتجاوز حجم إيراداتها حدًا معينًا، وذلك بهدف التركيز على الشركات الكبرى ذات التأثير الاقتصادي الكبير. كما يُحدد أن المنشآت الدائمة الموجودة في المملكة تخضع لأحكام الضرائب، مع تنظيم كيفية تحديد الموقع الجغرافي لكل كيان من خلال معايير محددة.
الإجراءات المحاسبية وتوزيع الأرباح
يضع القرار قواعد واضحة حول كيفية حساب صافي الدخل أو الخسارة المالي، مع الالتزام بمبادئ السعر العادل، لضمان عدم وجود تحايل أو تلاعب في التقييمات المالية. كما يحدد كيفية توزيع الأرباح بين الكيانات المكونة، سواء كانت منشأة دائمة أو كيانات تمر عبرها الأرباح، مع الالتزام بمعايير السوق المفتوحة.
بالإضافة إلى ذلك، يتطلب التنظيم توثيق عمليات التسعير التحويلية وتقديم المستندات اللازمة لضمان الشفافية، مع تحديد إجراءات للتعديلات على الأرباح أو الخسائر الناتجة عن عمليات التمويل الداخلية، أو عمليات البيع والشراء العقارية، وغيرها من المعاملات ذات الطابع المالي.
التعديلات والإجراءات التنفيذية
يتضمن القرار إجراءات تفصيلية لضبط التعديلات التي قد تطرأ على حسابات الشركات، بما في ذلك التعديلات المتعلقة بالأصول والخصوم، والضرائب على الأرباح الناتجة عن عمليات البيع، أو الأرباح الناتجة عن أدوات مالية، مع التركيز على الالتزام بمبادئ السوق العادلة، وتقديم التقارير اللازمة للجهات المختصة بشكل دوري.
كما يحدد القرار آليات التعامل مع التعديلات الناتجة عن توزيعات الأرباح، أو عمليات التمويل بين الشركات، مع تنظيم كيفية التعامل مع حالات التغيّر في الموقع الجغرافي للكيانات، لضمان استمرارية الالتزام الضريبي بشكل دقيق وشفاف.
ماذا يعني هذا القرار للمستثمرين والشركات الدولية؟
يُعد هذا التنظيم خطوة مهمة لتعزيز بيئة الأعمال في مملكة البحرين، حيث يوفر إطاراً واضحاً وشفافاً لتطبيق الضرائب على الشركات متعددة الجنسيات، ويطمح إلى تقليل المخاطر القانونية، وتحقيق العدالة الضريبية. كما يسهل على الشركات الدولية فهم التزاماتها، ويعزز من جاذبية المملكة كموقع استثماري موثوق، يتماشى مع المعايير الدولية في الشفافية والحوكمة الضريبية.
وفي الوقت ذاته، فإن الالتزام بهذه الأحكام سيساعد الشركات على تجنب العقوبات أو النزاعات القانونية، ويعزز من صورتها كمؤسسات ملتزمة بالقوانين المحلية والدولية، مما يدعم استدامة استثماراتها في السوق البحرينية.
ختام
باختصار، يُعد قرار رقم (172) لسنة 2024 خطوة استراتيجية مهمة لتنظيم تطبيق الضرائب على الشركات متعددة الجنسيات في البحرين، ويؤكد حرص المملكة على تحديث وتطوير منظومتها الضريبية بما يتوافق مع المعايير الدولية، مع توفير بيئة أعمال عادلة وشفافة للجميع. ويُتوقع أن يسهم هذا التنظيم في تعزيز الشفافية، وتحقيق العدالة الضريبية، ودعم النمو الاقتصادي المستدام في المملكة.