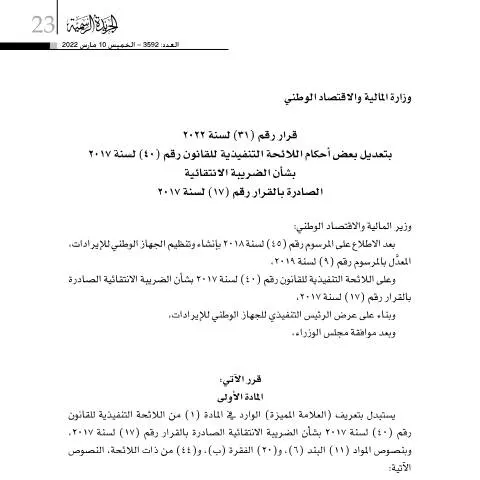
مقدمة عن قرار رقم (31) لسنة 2022 وتعديله على اللائحة التنفيذية لقانون الضرائب الانتقائية في مملكة البحرين
صدر قرار رقم (31) لعام 2022 من قبل وزارة المالية والاقتصاد الوطني، بهدف تعديل بعض أحكام اللائحة التنفيذية للقانون رقم (40) لسنة 2017 بشأن الضرائب الانتقائية، والذي صدر بموجب قرار رقم (17) لسنة 2017. ويأتي هذا التعديل في إطار تعزيز آليات الرقابة وتحقيق الامتثال للمتطلبات القانونية، بما يساهم في تحسين منظومة الضرائب الانتقائية ودعم السياسات المالية للدولة.
هدف القرار وتفاصيل التعديلات الرئيسية
يهدف قرار رقم (31) لسنة 2022 إلى تحديث الإجراءات التنفيذية المتعلقة بآليات تطبيق الضرائب الانتقائية، خاصة فيما يخص تنظيم عمليات الرقابة على الموردين والمستوردين، بالإضافة إلى تحديد المسؤوليات والالتزامات على جميع الجهات المعنية. ومن أبرز التعديلات التي أُدخلت على اللائحة التنفيذية:
- تحديد آلية تنظيم عمليات الرقابة: حيث أُعطي الجهاز الوطني للضرائب الحق في تنظيم الأحكام المتعلقة بمراقبة الالتزام بدفع الضرائب الانتقائية، وذلك من خلال الموردين المعتمدين من قبل الجهاز.
- تحديث تعريفات المصطلحات الأساسية: مثل تعريف الخاتم الانتقائي أو العلامة المميزة التي تُستخدم على المنتجات الخاضعة للضرائب الانتقائية، لضمان وضوح المعايير التطبيقية.
- تحديد مسؤوليات الموردين المعتمدين: بما يضمن الالتزام بالأنظمة والإجراءات المعتمدة، وتسهيل عمليات الرقابة والتفتيش من قبل الجهات المختصة.
الآليات الجديدة لتنظيم عمليات الرقابة والإشراف
وفقًا للتعديلات الجديدة، يُناط بالجهاز الوطني للضرائب مسؤولية تنظيم وتنفيذ عمليات الرقابة على المنتجات الخاضعة للضرائب الانتقائية، وذلك من خلال الموردين المعتمدين. ويشمل ذلك:
- إصدار الشهادات والتراخيص: التي تثبت اعتماد الموردين وتحدد مدى التزامهم بالمعايير القانونية والفنية المعتمدة.
- مراقبة المنتجات في جميع مراحل السلسلة اللوجستية: من الإنتاج إلى التوزيع، لضمان عدم التهرب من دفع الضرائب أو التلاعب بالمستندات.
- تطبيق الإجراءات العقابية: على المخالفين، بما في ذلك فرض الغرامات أو سحب التراخيص، وفقًا للأنظمة المعمول بها.
ما الذي يعنيه هذا التعديل للمستوردين والمنتجين في البحرين؟
يُعد هذا التحديث خطوة مهمة لتحسين الشفافية والرقابة على المنتجات الخاضعة للضرائب الانتقائية، مما يعزز من كفاءة تحصيل الضرائب ويقلل من التهرب الضريبي. بالنسبة للمستوردين والمنتجين، فإن ذلك يتطلب الالتزام أكثر بالإجراءات المعتمدة، وتحديث أنظمتهم الداخلية لضمان الامتثال للمتطلبات الجديدة. كما أن التعديلات تهدف إلى تسهيل عمليات التسجيل والتفتيش، مما يسرع من إجراءات التحقق ويقلل من الإجراءات البيروقراطية.
الخلاصة والتوجيهات المستقبلية
يُظهر قرار رقم (31) لعام 2022 التزام مملكة البحرين بتطوير منظومة الضرائب الانتقائية، من خلال تحديث وتبسيط الإجراءات، وتعزيز الرقابة على المنتجات الخاضعة للضرائب. ويُشدد على أهمية التعاون بين جميع الجهات المعنية لضمان تطبيق الأحكام بشكل فعال، والاستفادة من التقنيات الحديثة لضمان الشفافية والعدالة في تحصيل الضرائب. ويُنصح جميع المعنيين بمراجعة النصوص القانونية الجديدة والالتزام بها، لضمان استمرارية الأعمال وتفادي المخالفات التي قد تؤدي إلى عقوبات قانونية.