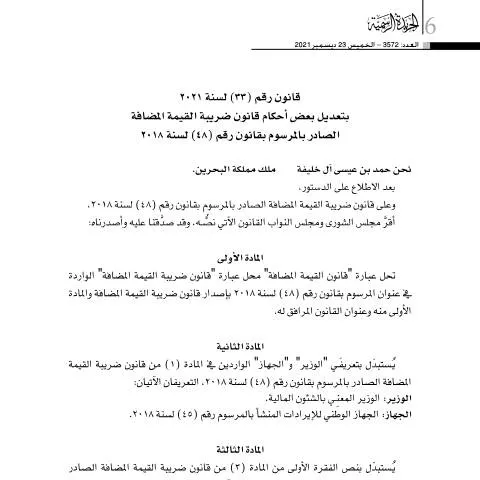
مقدمة حول التعديلات على نظام ضريبة القيمة المضافة في مملكة البحرين
في إطار جهود الحكومة البحرينية لتحديث وتنظيم نظام الضرائب، أصدر مجلس الوزراء القانون رقم (33) لسنة 2021، الذي يهدف إلى تعديل بعض الأحكام الخاصة بتنظيم ضريبة القيمة المضافة وفقًا للمرسوم بقانون رقم (48) لسنة 2018. يأتي هذا القانون ضمن إطار تفاعل السلطات المختصة مع التطورات الاقتصادية والمالية، بهدف تحسين الأداء وتسهيل التزام المكلفين بالضرائب، بما يتوافق مع المستجدات القانونية والاقتصادية المحلية والدولية.
هدف القانون والتعديلات الرئيسية التي جاء بها
يهدف القانون رقم (33) لسنة 2021 إلى تحديث بعض الأحكام التي تنظم تطبيق ضريبة القيمة المضافة، وذلك لضمان استدامة النظام وفعاليته، بالإضافة إلى تعزيز الشفافية وتسهيل الإجراءات على المكلفين. من بين التعديلات التي أدخلها القانون، تعديل بعض الأحكام المتعلقة بتحديد نطاق الخاضعين، وتبسيط آليات التسجيل والإبلاغ، بالإضافة إلى تنظيم عمليات التحصيل والمراجعة.
الأسس القانونية والتعديلات على نظام الضريبة
استنادًا إلى المرسوم بقانون رقم (48) لسنة 2018، الذي أنشأ نظام ضريبة القيمة المضافة في البحرين، جاء القانون رقم (33) ليحدد بعض الأحكام الجديدة التي تتعلق بالتزامات المكلفين، والإعفاءات، والإجراءات الإدارية. ومن أبرز التعديلات، تحديد آليات احتساب الضريبة، وتسهيل عمليات التحقق والتدقيق، بالإضافة إلى تنظيم العقوبات المترتبة على المخالفات.
التغييرات التي تهم المكلفين والجهات المختصة
سهلت التعديلات الجديدة على المكلفين عملية التسجيل الإلكتروني عبر المنصة الوطنية، وأكدت على أهمية الالتزام بالمواعيد النهائية للإبلاغ ودفع الضريبة. كما أوجبت التعديلات على الجهات المختصة، وعلى رأسها الهيئة العامة للضرائب والزكاة، تعزيز قدراتها الإدارية والتقنية لضمان تطبيق النظام بكفاءة عالية. ويُذكر أن التعديلات تتوافق مع أهداف الحكومة في تعزيز الشفافية وتحفيز الاستثمار من خلال نظام ضريبي مبسط وشفاف.
كيف تؤثر التعديلات على الممارسين الاقتصاديين والأعمال التجارية؟
بالنسبة للممارسين الاقتصاديين، فإن التعديلات الجديدة تعني ضرورة مراجعة السياسات والإجراءات الداخلية لضمان الامتثال، خاصة فيما يتعلق بتوثيق العمليات، والإبلاغ، والتسويات الضريبية. كما أن التعديلات تسهم في تقليل الأعباء الإدارية، وتوفر أدوات رقمية حديثة تسهل عمليات الالتزام الضريبي، مما يعزز من كفاءة العمل ويقلل من المخاطر القانونية.
املأ النموذج مباشرة عبر الإنترنت
بدون طباعة: اكتب بياناتك في خانات النموذج الرسمي، وضع العلامات، ثم نزّل ملف PDF جاهزًا للإرسال.
- 1اكتب في خانات النموذج
- 2ضع علامة بنقرة واحدة
- 3احفظ ونزّل ملف PDF
خلاصة
يُظهر القانون رقم (33) لسنة 2021 التزام مملكة البحرين بتطوير منظومة الضرائب، وتبني أحدث الممارسات الدولية في إدارة الضرائب على القيمة المضافة. وهو خطوة مهمة نحو تعزيز بيئة الأعمال، وتحقيق الاستقرار المالي، وضمان التوافق مع المعايير القانونية والاقتصادية الدولية. ويُشجع على الاطلاع المستمر على التعديلات القانونية والتحديثات الرسمية لضمان الالتزام الكامل والاستفادة من نظام الضرائب بشكل فعال.