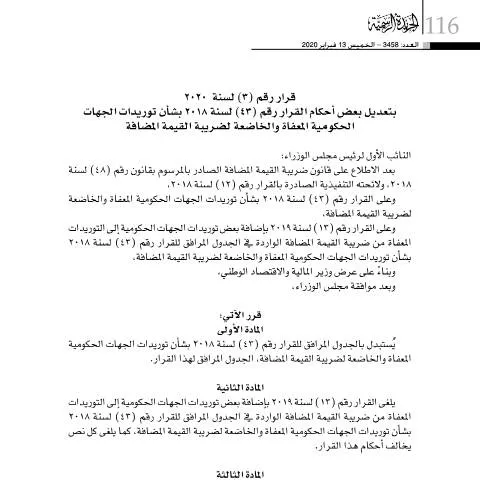
مقدمة حول قرار رقم (3) لسنة 2020 وتعديله على قرار رقم (43) لسنة 2018 في البحرين
في إطار جهود الحكومة البحرينية لتعزيز الشفافية وتسهيل الإجراءات المتعلقة بالمعاملات الضريبية والجمركية، أصدرت الهيئة العامة للضرائب والتجارة (الهيئة) قراراً هاماً يحمل الرقم (3) لسنة 2020، والذي يأتي كتعديل على قرار سابق رقم (43) لسنة 2018. يهدف هذا التعديل إلى تنظيم وتوضيح بعض الأحكام المتعلقة بالإعفاءات والخدمات الخاضعة لضريبة القيمة المضافة (VAT) المقدمة من الجهات الحكومية.
هدف القرار وتطبيقه
يُعنى القرار رقم (3) لسنة 2020 بتحديث وتعديل بعض الأحكام الواردة في قرار رقم (43) لسنة 2018، والذي يختص بتنظيم المعاملات التي تستفيد من الإعفاء أو الخضوع لضريبة القيمة المضافة عند تقديمها من قبل الجهات الحكومية. ويهدف التعديل إلى تحسين آليات تطبيق هذه الأحكام، وتحديد نطاق المعاملات التي يتم فيها الإعفاء أو الخضوع للضريبة بشكل أكثر دقة، بما يساهم في تعزيز الشفافية وتسهيل الإجراءات على الجهات المعنية والمواطنين على حد سواء.
نطاق التعديلات وأهميتها
تتضمن التعديلات التي أدخلها القرار رقم (3) لسنة 2020 إلغاء بعض الأحكام القديمة وتحديث أخرى لضمان توافقها مع المستجدات القانونية والاقتصادية. ومن بين أبرز التعديلات:
- تحديد المعاملات المعفاة من الضريبة: حيث تم توسيع نطاق المعاملات التي تستفيد من الإعفاء، مع توضيح الشروط والمتطلبات اللازمة لذلك.
- تحديد المعاملات الخاضعة للضريبة: لضمان دقة تطبيق الضريبة على المعاملات التي لا تستفيد من الإعفاء، مع تحديد الجهات المعنية بتنفيذ ذلك.
- تحديث الإجراءات الإدارية: بما يسهل من عمليات التسجيل والتوثيق والإبلاغ عن المعاملات الضريبية، ويشجع على الالتزام بالقوانين الجديدة.
التغييرات التي تهم الجهات الحكومية والمتعاملين معها
بالنسبة للجهات الحكومية، فإن التعديلات تفرض ضرورة الالتزام بالإجراءات الجديدة، والتأكد من تطبيق الأحكام بشكل صحيح، خاصة فيما يتعلق بالإعفاءات الضريبية على الخدمات والسلع المقدمة للمواطنين والمقيمين. كما أن التغييرات تتطلب من الجهات المعنية تحديث أنظمتها الداخلية لضمان الامتثال للقرار الجديد.
أما بالنسبة للأفراد والشركات، فسيكون عليهم مراجعة التعديلات الجديدة والتأكد من تطبيقها عند التعامل مع الجهات الحكومية، خاصة فيما يتعلق بالإجراءات الضريبية والفواتير والإقرارات الضريبية.
كيفية تنفيذ القرار والتوجيهات المستقبلية
يُعمل بهذا القرار اعتباراً من اليوم التالي لتاريخ نشره، ويجب على جميع الجهات المختصة الالتزام بتنفيذه وفقاً للتوجيهات الصادرة عن الهيئة العامة للضرائب والتجارة. كما أن التعديلات تهدف إلى تحسين بيئة الأعمال، وتسهيل العمليات الضريبية، بما يتماشى مع استراتيجية الحكومة لتعزيز الاقتصاد الوطني وتحقيق التنمية المستدامة.
املأ النموذج مباشرة عبر الإنترنت
بدون طباعة: اكتب بياناتك في خانات النموذج الرسمي، وضع العلامات، ثم نزّل ملف PDF جاهزًا للإرسال.
- 1اكتب في خانات النموذج
- 2ضع علامة بنقرة واحدة
- 3احفظ ونزّل ملف PDF
وفي إطار ذلك، ستواصل الهيئة مراجعة وتحديث الأنظمة والتشريعات ذات الصلة لضمان مواكبتها للتطورات المحلية والدولية، مع الحرص على تيسير الإجراءات للمواطنين والمقيمين، وتعزيز الشفافية والعدالة الضريبية.
خلاصة
باختصار، فإن القرار رقم (3) لسنة 2020 يعد خطوة مهمة في إطار تحديث وتنظيم نظام الضرائب في البحرين، حيث يهدف إلى توضيح الأحكام المتعلقة بالإعفاءات والخدمات الخاضعة لضريبة القيمة المضافة، مع التركيز على تطبيق الإجراءات بشكل أكثر دقة وشفافية. ويُتوقع أن يسهم هذا التعديل في تحسين بيئة الأعمال، وتسهيل الإجراءات على الجهات الحكومية والمتعاملين معها، بما يعزز من مكانة البحرين كمركز اقتصادي وتجاري جاذب للاستثمارات.