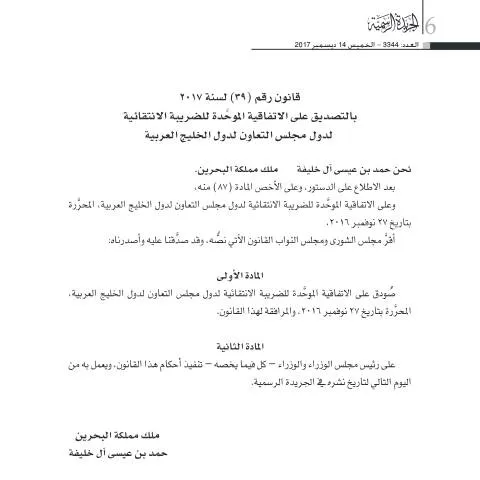
مقدمة حول قانون الضرائب الانتقائية الموحد لدول مجلس التعاون الخليجي
صدر قانون رقم (39) لسنة 2017 في مملكة البحرين، والذي يوافق على اتفاقية الضرائب الانتقائية المشتركة لدول مجلس التعاون الخليجي. يهدف هذا القانون إلى تعزيز التعاون الاقتصادي والمالي بين دول المجلس، وتوحيد السياسات الضريبية الخاصة بالسلع الضارة بالصحة والبيئة، بالإضافة إلى السلع الفاخرة، من أجل تحقيق تكامل اقتصادي أعمق بين الدول الأعضاء.
الهدف من القانون وأهميته
يُعد هذا القانون خطوة مهمة في إطار جهود مجلس التعاون الخليجي لتحقيق الوحدة الاقتصادية، حيث يهدف إلى تنظيم فرض الضرائب الانتقائية على السلع الضارة، وتسهيل حركة التجارة بين الدول الأعضاء، بالإضافة إلى تحسين إدارة الضرائب والحد من التهرب الضريبي. ويعمل هذا القانون على مواءمة التشريعات الوطنية مع الاتفاقية الموحدة، مما يسهل تطبيقها ويعزز من التفاهم والتنسيق بين الجهات المختصة في كل دولة.
المبادئ الأساسية للاتفاقية والمواد ذات الصلة
تعريفات مهمة
- المجلس: مجلس التعاون لدول الخليج العربية.
- الاتفاقية: اتفاقية الضرائب الانتقائية المشتركة لدول مجلس التعاون.
- السلع الانتقائية: السلع التي تخضع للضرائب الانتقائية وفقاً للقائمة والتعريفات التي يحددها المجلس الوزاري.
- السلع المنتجة محلياً: السلع التي يتم إنتاجها داخل دولة من دول المجلس.
- السلع المستوردة: السلع التي تدخل إلى إقليم دول المجلس من خارجها.
نطاق التطبيق
تطبق أحكام هذه الاتفاقية على:
- إنتاج السلع الانتقائية داخل أراضي أي من دول المجلس.
- استيراد السلع الانتقائية إلى إقليم دول المجلس.
فرض الضرائب على السلع الانتقائية
تحديد السلع والضرائب
تُفرض الضرائب على السلع التي تضر بصحة الإنسان والبيئة، بالإضافة إلى السلع الفاخرة، وفقاً للقوائم التي يحددها المجلس الوزاري. كما يحق للمجلس تعديل هذه القوائم وأسعار الضرائب المقررة عليها بما يتوافق مع المستجدات الاقتصادية والصحية.
متى تصبح الضرائب مستحقة الدفع؟
تُعتبر الضرائب مستحقة عند الإفراج عن السلع الانتقائية للاستهلاك، سواء كانت منتجة محلياً أو واردة من الخارج، وذلك وفقاً للأحكام التالية:
- إنتاج السلع خارج إطار نظام التعليق الضريبي.
- إطلاق السلع من نظام التعليق الضريبي.
- حيازة السلع خارج نظام التعليق الضريبي على الرغم من عدم دفع الضرائب المستحقة عليها.
- واردات السلع الانتقائية، إلا إذا كانت ضمن نظام التعليق الضريبي.
- خسارة أو تلف السلع أثناء وجودها ضمن نظام التعليق الضريبي، بشرط أن يثبت المصرح له أن الخسارة أو التلف حدث بسبب ظروف خارجة عن إرادته.
السلطات والإدارة الضريبية
تُعتبر الهيئات المختصة في كل دولة مسؤولة عن إدارة وتحصيل الضرائب الانتقائية، وتطبيق الأحكام القانونية ذات الصلة. ويشمل ذلك إصدار التراخيص، مراقبة الإنتاج والاستيراد، وتنفيذ الإجراءات القانونية لضمان الالتزام بالاتفاقية.
ختام وتوجهات مستقبلية
يُعد اعتماد قانون الضرائب الانتقائية الموحد خطوة استراتيجية لتعزيز التكامل الاقتصادي بين دول مجلس التعاون الخليجي، وتحقيق استدامة التنمية، وحماية الصحة والبيئة. ومن خلال تطبيق هذه القوانين بشكل موحد، ستسهم دول المجلس في بناء سوق موحدة أكثر كفاءة وشفافية، تساهم في دعم النمو الاقتصادي المستدام وتحقيق مصالح شعوبها.