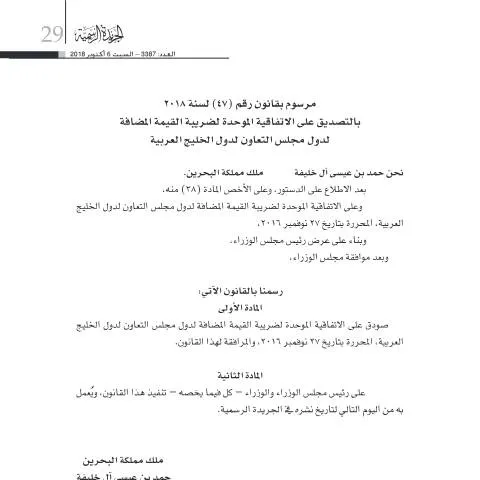
مقدمة حول الاتفاقية الموحدة لضريبة القيمة المضافة لدول مجلس التعاون الخليجي
تُعد الاتفاقية الموحدة لضريبة القيمة المضافة (VAT) من أهم المبادرات التي أطلقتها دول مجلس التعاون الخليجي لتعزيز التكامل الاقتصادي وتوحيد التشريعات الضريبية بين الدول الأعضاء. تم اعتماد هذه الاتفاقية بهدف إنشاء إطار قانوني موحد يسهّل تطبيق ضريبة القيمة المضافة على مستوى المنطقة، مما يعزز من قدرات الدول على تحسين الإيرادات وتنمية بيئة الأعمال والاستثمار.
السياق والأهداف من الاتفاقية
تأتي هذه الاتفاقية في سياق تطلعات مجلس التعاون الخليجي إلى تعزيز التعاون الاقتصادي وتطوير سوق مشتركة متكاملة. وتُعنى الاتفاقية بتنظيم فرض ضريبة القيمة المضافة بنسبة موحدة تصل إلى 5% على عمليات الاستيراد والتوريد للسلع والخدمات، بحيث يتم تطبيقها في جميع مراحل الإنتاج والتوزيع. ويهدف هذا الإجراء إلى توحيد التشريعات الضريبية بين الدول الأعضاء، وتقليل التباينات، وتحقيق العدالة الضريبية، وتحفيز النمو الاقتصادي.
الفئات المعنية بالاتفاقية
تُشمل الاتفاقية جميع الأشخاص الطبيعيين والاعتباريين الذين يمارسون أنشطة اقتصادية بشكل مستقل بهدف تحقيق الدخل، سواء كانوا مسجلين في نظام ضريبة القيمة المضافة أم لا. ويشمل ذلك الشركات، المؤسسات، الأفراد العاملين في قطاعات تجارية وصناعية وزراعية، بالإضافة إلى مقدمي الخدمات. كما تُحدد الاتفاقية آليات خاصة للمسؤولين عن عمليات التوريد في قطاعات محددة، مثل توزيع النفط والغاز والكهرباء والمياه.
المبادئ الأساسية والتعريفات
تُعرف الاتفاقية العديد من المصطلحات الأساسية التي تحدد إطار العمل، منها:
- السلطة: مجلس التعاون لدول الخليج العربية.
- الاتفاقية: الاتفاقية الموحدة لضريبة القيمة المضافة لدول مجلس التعاون.
- الضريبة: ضريبة القيمة المضافة المفروضة على عمليات الاستيراد والتوريد.
- الدولة العضو: أي دولة ذات عضوية كاملة في مجلس التعاون الخليجي.
- الإقليم: جميع أراضي الدول الأعضاء.
- الشخص الخاضع للضريبة: أي شخص يمارس نشاطًا اقتصاديًا ويكون ملزمًا بالتسجيل في نظام الضريبة.
آليات التطبيق والتنفيذ
تُحدد الاتفاقية آليات واضحة لفرض الضريبة، من بينها:
- نظام الاستيفاء العكسي: حيث يتحمل العميل المُسجل الضريبة نيابة عن المورد، ويكون مسؤولاً عن دفعها للسلطات المختصة.
- التسجيل الضريبي: يُلزم الأشخاص الذين يتجاوز دخلهم أو حجم عملياتهم حدًا معينًا بالتسجيل في نظام ضريبة القيمة المضافة.
- التقارير والإقرارات: يجب على المكلفين تقديم إقرارات ضريبية دورية تشرح عملياتهم وضرائبهم المستحقة.
الأطر القانونية والرقابية
تُعد الاتفاقية مرجعًا قانونيًا موحدًا، وتُطبَّق جنبًا إلى جنب مع التشريعات الوطنية لكل دولة عضو، التي تُحدد التفاصيل التنفيذية والإجراءات الإدارية. كما أن هناك قوانين وأنظمة مشتركة تتعلق بالتخليص الجمركي والتنظيمات الضريبية، لضمان تطبيق موحد وفعال لضريبة القيمة المضافة على مستوى المنطقة.
الخاتمة
تمثل الاتفاقية الموحدة لضريبة القيمة المضافة خطوة مهمة نحو تحقيق الوحدة الاقتصادية بين دول مجلس التعاون الخليجي، وتسهيل حركة التجارة وتوحيد السياسات الضريبية. سهلناها عبر إطار قانوني موحد يراعي خصوصية كل دولة، ويهدف إلى تعزيز الاستقرار المالي وتنمية بيئة الأعمال في المنطقة.