Uloga pravilnika o kamatnim stopama u finansijskom sektoru
U dinamičnom svetu finansija, pravilnici kao što je Pravilnik o kamatnim stopama van dohvata ruke predstavljaju ključne instrumente koji oblikuju tržište. Ovaj pravilnik, koji se objavljuje svake godine u Službenom glasniku Republike Srbije, definiše kamatne stope koje se koriste za obračun kredita među povezanim licima. Njegova uloga nije samo regulisanje kamatnih stopa, već i uspostavljanje ravnoteže između različitih aktera na tržištu.
Kada se pravilnik primenjuje i koje su njegove posledice
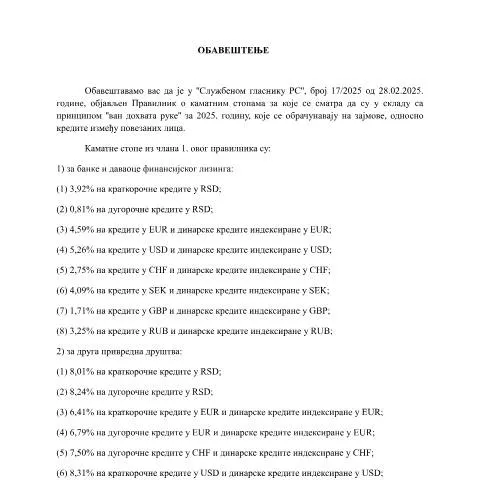
Pravilnik o kamatnim stopama stupa na snagu 8. marta 2025. godine. Njegova primena počinje odmah nakon tog datuma, a sve banke i finansijski subjekti su obavezni da se pridržavaju utvrđenih kamatnih stopa. S obzirom na to da se pravilnik odnosi na različite vrste kredita, važno je znati koje su kamatne stope za različite kategorije subjekata.
| Kategorija | Kratkoročni krediti (RSD) | Dugoročni krediti (RSD) | Krediti u EUR | Krediti u USD | Krediti u CHF |
|---|---|---|---|---|---|
| Banke i davaoci leasinga | 3,92% | 0,81% | 4,59% | 5,26% | 2,75% |
| Druga privredna društva | 8,01% | 8,24% | 6,41% | 8,31% | 7,50% |
Ko može da podnese zahtev i na koji način?
Pravilnik definiše krug subjekata koji mogu da podnesu zahtev za primenu ovih kamatnih stopa. Poreska uprava ima ključnu ulogu u procesu, dok sami subjekti koji podnose zahteve uključuju banke, finansijske institucije i druga pravna lica. Postoji nekoliko kanala putem kojih se zahtevi mogu podneti, a svaki od njih ima svoje specifičnosti.
- Elektronski putem platforme eGrađanin – najbrži i najefikasniji način, omogućava korisnicima da prate status zahteva.
- Lično na šalteru Poreske uprave – obavezno je doneti sve potrebne dokumente.
- Poštom – zahtevi poslati poštom mogu potrajati duže, a važno je osigurati da su svi dokumenti pravilno priloženi.
Specifičnosti podnošenja zahteva za strance i pravna lica
Strani državljani i pravna lica koja žele da apliciraju za kredite u Srbiji suočavaju se sa dodatnim pravilima i procedurama. U zavisnosti od statusa, mogu biti potrebni dodatni dokumenti kao što su:
- Dokaz o registraciji u zemlji porekla.
- Izvodi iz finansijskih izveštaja.
- Porezke prijave iz prethodnih godina.
Važno je napomenuti da se kamatne stope za strana pravna lica mogu razlikovati od onih za domaće, što može uticati na odluke o uzimanju kredita.
Obrada zahteva i komunikacija sa Poreskom upravom
Nakon podnošenja zahteva, Poreska uprava preuzima odgovornost za obradu i utvrđivanje validnosti zahteva. Proces obrade može trajati do 30 dana. Tokom ovog perioda, preporučuje se da korisnici redovno proveravaju status svog zahteva putem portala eGrađanin ili direktnom komunikacijom sa službenicima Poreske uprave.
U slučaju potrebe za dodatnim informacijama ili dokumentima, Poreska uprava može kontaktirati podnosioca, stoga je važno ostaviti tačne kontakt informacije.
Kako pravilnik utiče na poslovanje i buduće planove
Razumevanje pravilnika o kamatnim stopama je od suštinske važnosti za planiranje finansijskih aktivnosti, posebno za preduzeća koja se oslanjaju na kredite za investiranje i razvoj. U zavisnosti od kamatnih stopa, preduzeća mogu prilagoditi svoje strategije ulaganja.
Na primer, ako su kamatne stope za dugoročne kredite povoljne, to može podstaći preduzeća da se zaduže za investicije u nove projekte ili ekspanziju. S druge strane, visoke kamatne stope mogu dovesti do opreza prilikom zaduživanja, što može uticati na ukupnu ekonomsku aktivnost.
Uticaj kamatnih stopa na pojedince i domaćinstva
Kamatne stope definisane pravilnikom takođe imaju značajan uticaj na pojedince i domaćinstva. Prilikom odabira kredita, važno je razumeti koje su tačne kamatne stope kako bi se odabrali najpovoljniji uslovi. Često se dešava da potrošači nisu svesni svih troškova povezanih sa zaduživanjem, pa je dobro obaviti istraživanje pre nego što se donese konačna odluka.
Na primer, ukoliko je kamatna stopa za stambene kredite visoka, potencijalni kupci mogu biti obeshrabreni da uzimaju kredite, što može smanjiti potražnju za nekretninama i posredno uticati na tržište nekretnina.
Zaključak: značaj pravilnika za stabilnost finansijskog sistema
Pravilnik o kamatnim stopama van dohvata ruke nije samo skup brojki, već ključni dokument koji oblikuje finansijsku realnost Srbije. Razumevanje njegovih implikacija može pomoći svim akterima na tržištu da donesu informisane odluke i doprinesu stabilnosti i razvoju ekonomije.
Na kraju, s obzirom na dinamiku tržišta i česte promene u ekonomskim uslovima, važno je biti u toku sa svim izmenama koje pravilnik može doneti u budućnosti.
Механизми за контролу каматних стопа
У складу са Правилником о каматним стопама ван дохвата руке, важан аспект је и механизам контроле и надзора над применом ових стопа. Поред тога што се прописују минималне и максималне каматне стопе, одржавање правне сигурности подразумева и редовно праћење примене тих правила. Зато је неопходно да финансијске институције, али и регулаторни органи, активно учествују у надгледању активности на тржишту.
Надзор над применом каматних стопа своди се на анализу података које банке и остале финансијске организације достављају. Ови подаци укључују информације о каматним стопама по врстама кредита, али и о условима под којима су кредити одобравани. Поред тога, Пореска управа (ПУРС) и Народна банка Србије треба да раде на томе да информишу грађане о правима и обавезама које произлазе из примене овог правилника.
Утицај каматних стопа на економску стабилност
Каматне стопе имају директан утицај на економску стабилност земље. Када су каматне стопе високе, порески обвезници и предузећа могу имати проблема с отплатом кредита, што може довести до повећања неплаћених обавеза и смањења укупне ликвидности у систему. Ово може створити ланац реакција који утиче на целом економију, укључујући и падање инвестиција и смањење потрошње.
С друге стране, ниске каматне стопе могу подстицати потрошњу и инвестиције, али могу довести и до стварања финансијских балона, што представља ризик за целокупан економски систем. Због тога је битно да се каматне стопе одређују у складу с макроекономским условима и предвиђањима, како би се избегле екстремне ситуације.
Будућност регулисања каматних стопа у Србији
С обзиром на динамичне промене у глобалном економском окружењу, регулисање каматних стопа у Србији ће вероватно бити подложно даљим унапређењима и изменама. Стратешки планови владе и Народне банке треба да обухвате аналитику и предлоге за унапређење правилника, с циљем да се одговори на промене у локалним и светским тржиштима.
У складу с тим, све већа дигитализација финансијског сектора може довести до нових механизама одређивања каматних стопа. Платформе за електронско управљање могу пружити нове алате за анализу ризика и одређивање цена кредита, што би у будућности могло значајно утицати на законодавство и правила о каматним стопама. У том контексту, укључивање стручњака из области економије, финансија и информатике у процес регулисања може бити кључно.