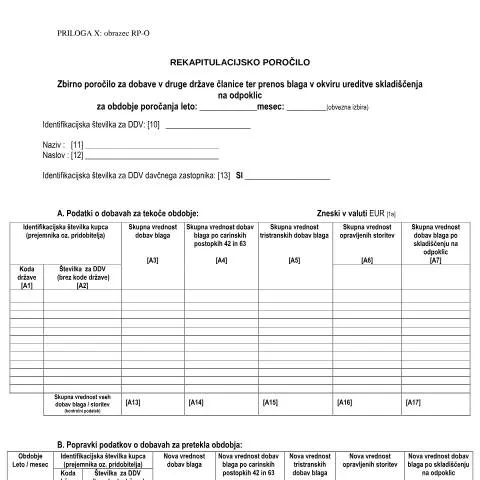
Vloga Rekapitulacijskega poročila (RP-O) v Sloveniji
Rekapitulacijsko poročilo (RP-O) predstavlja ključni dokument za davčne zavezance, ki izvajajo poslovne aktivnosti v povezavi z dobavami blaga v druge države članice Evropske unije. Ta dokument je obvezen za vsakogar, ki želi pravilno izpolniti svoje davčne obveznosti in zagotoviti transparentnost svojih poslovnih transakcij. Oblikovan je tako, da omogoča pregled nad skupnimi vrednostmi dobav, popravki podatkov in drugimi pomembnimi informacijami, ki vplivajo na obračun DDV.
Komu je namenjeno Rekapitulacijsko poročilo?
RP-O je zasnovan za davčne zavezance, ki poslujejo z drugimi podjetji v Evropski uniji. Vključuje predvsem:
- Podjetja, ki redno dobavljajo blago v druge države članice.
- Davčne zastopnike, ki delujejo v imenu podjetij.
- Enote, ki so vključene v skladiščenje blaga na odpoklic.
Obveznost predložitve poročila izhaja iz potreb po natančnem sledenju transakcij, ki vplivajo na obračun DDV in zagotavljajo skladnost z evropskimi direktivami.
Kaj vse zajema obveznost predložitve?
Obveznost predložitve Rekapitulacijskega poročila se nanaša na:
- Zneske dobav, ki jih davčni zavezanec izvede v letu in mesecu poročanja.
- Korekcije preteklih obdobij, ki se lahko pojavijo zaradi napak ali sprememb v transakcijah.
- Posebne postopke za prenos blaga v okviru skladiščenja na odpoklic.
Vsaka od teh postavk ima svoje specifike, ki jih je treba natančno spremljati in evidentirati, da se zagotovi pravilno upravljanje z DDV obveznostmi.
Specifika izpolnjevanja Rekapitulacijskega poročila
Izpolnjevanje Rekapitulacijskega poročila zahteva natančnost in poznavanje določenih postopkov:
- Identifikacijska številka za DDV: Vsak davčni zavezanec mora vnesti svojo davčno številko in, če je potrebno, tudi številko davčnega zastopnika.
- Podatki o dobavah: Vse dobave je treba natančno izračunati in vpisati v ustrezne rubrike, pri čemer so hrbtne vrednosti in vrste dobav ključne za pravilno poročanje.
- Korekcije: Vsaka sprememba preteklih transakcij je treba jasno označiti in dokumentirati, kar je ključno za transparentnost.
Ne pozabite, da morajo biti vsi podatki v EUR, kar olajša izračun in poročanje.
Koraki za oddajo Rekapitulacijskega poročila
Oddaja Rekapitulacijskega poročila poteka preko eUprave, pri čemer so naslednji koraki ključni:
- Prijava v eUpravo: Uporabite svoje digitalno potrdilo za dostop do portala.
- Izbira obrazca RP-O: Poiščite ustrezen obrazec in začnite z izpolnjevanjem.
- Izpolnjevanje obrazca: Natančno vnesite zahtevane podatke.
- Preverjanje in oddaja: Pred oddajo preverite vse vnesene podatke, da se izognete napakam.
Pomembno je, da poročilo oddate do roka, ki ga določa FURS, da se izognete morebitnim kaznim.
Posledice neoddaje ali nepravilne oddaje
Neoddaja ali nepravilna oddaja Rekapitulacijskega poročila lahko povzroči resne posledice:
- Kazni: FURS lahko naloži kazni za zamude ali nepravilnosti v poročilu.
- Obdavčitev: Morebitne napake lahko vplivajo na obračun DDV, kar vodi do dodatnih obveznosti.
- Preiskave: Povečana verjetnost, da bo davčni organ opravil preverjanje vaših poslovnih knjig.
Posebne situacije in izjemne okoliščine
V določenih posebnih situacijah se lahko pojavijo dodatni izzivi pri izpolnjevanju in oddaji Rekapitulacijskega poročila:
- Podjetja, ki poslujejo z nekdanjimi državami članicami: Specifične zahteve glede dokumentacije in poročanja.
- Spremembe v lastništvu: V primeru prenosa lastništva podjetja je treba upoštevati posebne postopke.
- Davčni zastopniki: Vloga in odgovornosti davčnih zastopnikov pri izpolnjevanju obrazcev.
Vsaka od teh situacij zahteva prilagoditev pristopa in natančnost pri upoštevanju predpisov.
Kako ravnati v primeru zavrnitve ali napak?
V primeru zavrnitve ali zaznane napake na oddanem Rekapitulacijskem poročilu je priporočljivo:
- Opraviti analizo napake in določiti vzrok.
- Pripraviti ustrezne popravke in ponovno vložiti obrazec.
- Komunicirati z FURS za jasna navodila in morebitno pojasnitev situacije.
Reševanje težav takoj po zaznavi napake je ključno za ohranjanje dobrega poslovanja in izogibanje kasnejšim težavam.
Zaključek: Ključna vloga RP-O v davčnem sistemu
Rekapitulacijsko poročilo (RP-O) je izjemno pomemben dokument, ki predstavlja temelj za pravilno poslovanje in poročanje v Sloveniji. S pravilnim izpolnjevanjem in pravočasno oddajo lahko podjetja zagotovijo skladnost s predpisi in se izognejo morebitnim težavam z davčnimi organi.
Razumevanje Rekapitulacijskega poročila
Rekapitulacijsko poročilo (RP-O) je obvezna dokumentacija, ki jo morajo predložiti zavezanci za DDV v Sloveniji. Namen tega poročila je zagotoviti pregled vseh transakcij, ki so bile opravljene z drugimi zavezanci za DDV znotraj Evropske unije. Poročilo je ključno za lahko obvladovanje in usklajevanje davčnih obveznosti ter preprečevanje utaje davkov. Da zavezanci ne naletijo na težave, je pomembno, da se zavedajo, kaj vse mora RP-O vsebovati in kako ga pravilno pripraviti.
Postopek oddaje Rekapitulacijskega poročila
Oddaja Rekapitulacijskega poročila poteka prek portala eUprava, kjer se zavezanci prijavijo s svojim digitalnim potrdilom. Postopek se začne z izpolnitev obrazca RP-O, kjer je potrebno vnesti informacije o prejetih in opravljenih storitvah zavezancev za DDV v EU. Ključni podatki, ki jih je potrebno vključiti, vključujejo EMŠO, naziv podjetja, davčno številko, pa tudi zneske opravljenih transakcij. Zavezanci morajo biti pozorni na roke za oddajo, ki so običajno pred koncem poslovnega leta, saj zamude lahko privedejo do kazenskih sankcij s strani FURS.
Specifikacije in izjeme pri oddaji RP-O
Pri oddaji Rekapitulacijskega poročila obstajajo določene specifikacije in izjeme, na katere morajo zavezanci paziti. Na primer, podjetja, ki poslujejo le z domačimi strankami in nimajo transakcij z drugimi zavezanci za DDV v EU, niso dolžna oddajati RP-O. Poleg tega je pomembno razumeti, da morajo zavezanci, ki so v postopku likvidacije ali prenehanja poslovanja, prav tako oddati to poročilo za vsa obdobja, v katerih so delovali. V primeru napak v oddanem poročilu je potrebno vložiti popravljeno verzijo, kar prav tako zahteva uporabo digitalnega potrdila.
Pogoste napake pri izpolnjevanju Rekapitulacijskega poročila
Med najpogostejšimi napakami pri izpolnjevanju Rekapitulacijskega poročila so: napačne davčne številke, manjkajoče informacije o transakcijah ter nepravilno izračunani zneski. Takšne napake lahko privedejo do dodatnih davčnih obveznosti ali celo kazni. Da se temu izognete, je priporočljivo, da pred oddajo poročila skrbno preverite vse vnesene podatke in zagotovite, da so vsi dokumenti o opravljenih transakcijah ustrezno shranjeni in dostopni v primeru revizije.
Kaj storiti v primeru neusklajenosti podatkov
V primeru, da zavezanec ugotovi neusklajenost med podatki v Rekapitulacijskem poročilu in dejanskimi transakcijami, je nujno, da takoj ukrepa. Prvi korak je preverjanje vseh transakcij in dokumentacije, povezane s temi podatki. Če so napake potrjene, je potrebno oddati popravljeno Rekapitulacijsko poročilo v najkrajšem možnem času. Pomembno je tudi kontaktirati FURS za dodatne informacije in smernice, saj lahko zavezanec v nekaterih primerih zaprosi za pojasnilo ali pomoč pri reševanju težav.
Vloga elektronske oddaje v postopku
Elektronska oddaja Rekapitulacijskega poročila preko portala eUprava predstavlja inovativen pristop k administrativnim postopkom. Ta pristop ne le poenostavi izpolnjevanje obrazcev, temveč tudi skrajša čas obdelave. Zavezanci lahko takoj prejmejo potrdilo o oddaji, kar zmanjšuje možnosti za napake in zamude. Vse informacije so shranjene v digitalni obliki, kar omogoča enostaven dostop do podatkov in povečano sledljivost, kar je še posebej pomembno v primeru davčnih inšpekcij.
Pravna podlaga in spremembe v zakonodaji
Rekapitulacijsko poročilo temelji na Uredbi (EU) št. 904/2010, ki določa pravila o administrativnem sodelovanju med državami članicami EU. Slovenija je z implementacijo te uredbe sprejela Zakon o davku na dodano vrednost (ZDDV-1) ter Zakon o splošnem upravnem postopku (ZUP). Slednji določa postopke za predložitev, obravnavo in reševanje vlog, povezanih z odobritvijo poročila. Pomembno je, da se zavezanci redno seznanjajo s spremembami v davčni zakonodaji, saj se te lahko velikokrat spreminjajo in vplivajo na postopke oddaje RP-O.
Usposabljanje in podpora za zavezance
FURS nudi različne oblike usposabljanja in podpore zavezancem za DDV glede pravilne priprave in oddaje Rekapitulacijskega poročila. V okviru različnih seminarjev in delavnic zavezancem nudijo praktične nasvete in pomoč pri razumevanju postopkov. Dodatno so na voljo tudi informativni materiali in vodiči na uradni spletni strani FURS, ki zavezancem pomagajo pri razumevanju zahtev in postopkov. Priporočljivo je, da se zavezanci aktivno udeležujejo takšnih dogodkov, saj lahko pridobijo dragocene informacije in izkušnje.