Uvod v Poročilo o skupni vrednosti dobav blaga na daljavo
V sodobnem poslovanju se čedalje bolj uveljavlja prodaja blaga na daljavo, kar zahteva natančno spremljanje in poročanje o transakcijah. Poročilo o skupni vrednosti dobav blaga na daljavo in opravljenih storitev za preteklo leto, znano pod oznako DDV-TBE, je ključno orodje za davčne zavezance, ki poslujejo z drugimi državami članicami Evropske unije. Njegovo pravilno izpolnjevanje in oddaja sta nujna za izpolnjevanje davčnih obveznosti in preprečevanje morebitnih težav z davčnimi organi.
Raspon uporabe in oddaje
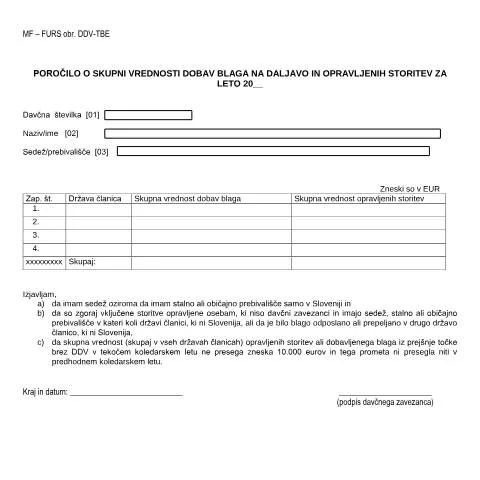
Ta obrazec se uporablja predvsem za poročanje o skupni vrednosti dobav blaga in opravljenih storitev, ki so bile opravljene z osebam, ki niso davčni zavezanci in imajo sedež v drugih državah članicah EU. Poročilo je potrebno oddati, če skupna vrednost opravljenih storitev ali dobavljenega blaga v tekočem koledarskem letu ne presega 10.000 EUR. V nasprotnem primeru bi bile potrebne dodatne obveznosti glede DDV.
Kanali oddaje
- Elektronska oddaja: Najbolj priporočljiv način, saj je hiter in omogoča takojšnje potrjevanje prejetja.
- Papirnata oddaja: Možno je tudi pošiljanje obrazca po pošti, vendar pa to lahko podaljša čas obdelave.
- Oddaja na uradu: Možno je osebno oddati obrazec na najbližjem davčnem uradu, vendar je priporočljivo, da se predhodno dogovorite za termin.
Tehnični vidiki izpolnjevanja
Izpolnjevanje Obrazca DDV-TBE zahteva natančnost in pozornost do detajlov. Obrazec vključuje več pomembnih podatkov, ki jih je treba ustrezno vnesti:
- Davčna številka: Vnesite vašo davčno številko, ki omogoča identifikacijo zavezanca.
- Naziv/ime: Natančno navedite ime podjetja ali posameznika.
- Sedež/prebivališče: Lokacijo vašega poslovanja v Sloveniji.
- Skupna vrednost dobav: Na nekaterih mestih se vnašajo zneski za posamezne države članice.
Vsak podatek je ključen, saj lahko manjkajoče informacije privedejo do zavrnitve obrazca ali dodatnih preiskav s strani FURS.
Pravni okvir in zgodovina
Obrazec DDV-TBE se izvaja na podlagi Zakona o davku na dodano vrednost (ZDDV-1) in Uredbe o izvajanju ZDDV-1. S spremembami zakonodaje se tudi ta obrazec redno posodablja, da se prilagodi novim standardom in zahtevam EU. V preteklosti je bil namenjen predvsem spletnim trgovcem, danes pa se uporablja tudi za fizične trgovce, ki opravljajo čezmejna podjetniška opravila.
Upravljanje napak in pomanjkljivosti
V primeru, da se pri oddaji obrazca odkrije napaka ali manjkajoči dokumenti, je pomembno hitro ukrepati:
- Ponovna oddaja: Če je obrazec zavrnjen, ga je treba popraviti in poslati ponovno, pri čemer je treba upoštevati roke.
- Prijava napake: V primeru odklonitve je priporočljivo kontaktirati FURS za dodatna pojasnila.
Pravočasno ukrepanje lahko prepreči kasnejše težave, povezane z neplačilom davkov ali morebitnimi kaznimi.
Dokumentacija in priprava
Pred oddajo obrazca je priporočljivo pripraviti vse potrebne dokumente, ki podpirajo poročane vrednosti:
- Računi in poslovni dokumenti: Shranite kopije računov, ki potrjujejo vrednost dobav.
- Potrdila o plačilih: Vse transakcije je treba ustrezno dokumentirati, da se izogne nesporazumom.
- Podatki o strankah: Imensko seznanite vse stranke, s katerimi ste poslujevali, in navedite njihove davčne številke.
Takšna dokumentacija je ključna, saj predstavlja dokaz o vaših poslovnih aktivnostih in je lahko predmet nadzora FURS.
Posebni primeri in izjeme
Obrazec DDV-TBE se lahko uporablja tudi v posebnih okoliščinah:
- Tuji davčni zavezanci: V primeru, da podjetje posluje s tujimi zavezanci, se pravila lahko razlikujejo, zato je priporočljivo, da se posvetujete s strokovnjakom za davčno pravo.
- Minorski zavezanci: Osebe, ki so mladoletne, morajo biti zastopane s strani staršev ali skrbnikov, kadar gre za pravne zadeve.
- Urgentne situacije: Če se pojavi potreba po hitrem poročanju, je možno zaprositi za izjemno obravnavo, kar pa mora biti ustrezno utemeljeno.
Zaključek in nadaljnji koraki
Oddaja Poročila o skupni vrednosti dobav blaga na daljavo je ključen del zagotavljanja skladnosti vašega poslovanja s predpisi. Po oddaji obrazca je priporočljivo spremljati stanje obdelave, da se zagotovi, da je bil obrazec pravilno sprejet in ni potreben dodatni postopek. Vse informacije o stanju lahko preverite na portalu eUprava.
Postopek priprave in oddaje poročila
Priprava poročila o skupni vrednosti dobav blaga na daljavo in opravljenih storitev zahteva natančno zbiranje in analizo podatkov. Uporabniki morajo najprej pregledati svoje poslovne evidence in zagotoviti, da so vsi podatki, ki jih bodo vključili v poročilo, točni in popolni. To vključuje pregled vseh transakcij, povezanih z dobavami blaga in storitvami, ter njihovo pravilno klasifikacijo glede na vrsto blaga ali storitev.
Postopek začnite z oblikovanjem osnutka poročila. Uporabite predloge, ki jih lahko najdete na uradnem portalu eUprava ali pri FURS. Vsaka vrstica podatkov mora biti skrbno preverjena in potrjena. Vključite informacije o datumih transakcij, številkah računov, vrednosti dobav in ustreznih davčnih stopnjah. Upoštevati je treba tudi, da morajo biti vsi podatki usklajeni s sistemom DDV in drugimi relevantnimi predpisi.
Ko je osnutek končan, je priporočljivo, da ga pregleda vsaj ena druga oseba znotraj podjetja, da se izognemo morebitnim napakam. Po končni potrditvi pa lahko poročilo oddate prek eUprava, kjer boste prejeli tudi potrdilo o oddaji.
Posledice nepravilne oddaje poročila
Nepravilna ali zamudna oddaja poročila o skupni vrednosti dobav blaga na daljavo in opravljenih storitev lahko vodi v različne posledice. Davčna uprava (FURS) lahko na osnovi ugotovljenih nepravilnosti izreče kazni in dodatke. Kazni se lahko gibljejo od manjših denarnih kazni do resnejših sankcij, ki lahko vplivajo na poslovanje podjetja.
Pomembno je razumeti, da nepravilnosti vključujejo ne le napačne podatke, temveč tudi morebitno izogibanje plačilu davkov ali napačno obračunavanje DDV. V primeru, da FURS ugotovi resne kršitve, lahko sledijo tudi postopki, ki vključujejo revizije in pozive k plačilu neporavnanih obveznosti. V takšnih primerih je priporočljivo, da se podjetja posvetujejo s strokovnjaki za davčno svetovanje, ki lahko nudijo pomoč pri reševanju težav.
Da bi se izognili tem težavam, je ključnega pomena, da podjetja vzpostavijo notranje kontrole in redno spremljajo svoje računovodske evidence. Vsako leto pred pripravo poročila je koristno izvesti interno revizijo in nato ustrezno prilagoditi postopke, če se ugotovijo napake.
Vloga digitalnih potrdil in elektronskih storitev
Digitalna potrdila igrajo ključno vlogo v procesu oddaje poročila o skupni vrednosti dobav blaga na daljavo in opravljenih storitev. Ta potrdila zagotavljajo varnost in zaupnost pri elektronski komunikaciji med podjetji in državnimi organi, kar je še posebej pomembno glede na občutljivost podatkov, ki jih podjetja posredujejo.
Pri uporabi eUprava portal se uporabniki morajo prepričati, da so njihova digitalna potrdila veljavna in pravilno nameščena. To omogoča brezskrbno oddajo poročila in zmanjšuje možnost napak pri elektronskem vročanju. Digitalna potrdila so obvezna tudi za podpisovanje dokumentov, kar povečuje pravno veljavnost oddanih poročil.
Prav tako je koristno, da podjetja spremljajo novosti in posodobitve, ki jih uvaja FURS glede elektronskih storitev. S prehodom na digitalizacijo so se postopki poenostavili, kar omogoča hitrejše in bolj učinkovite načine oddaje, a zahteva tudi stalno prilagajanje podjetij na nove tehnologije in postopke.