A Importância da Restituição de IVA para as Instituições da Igreja Católica
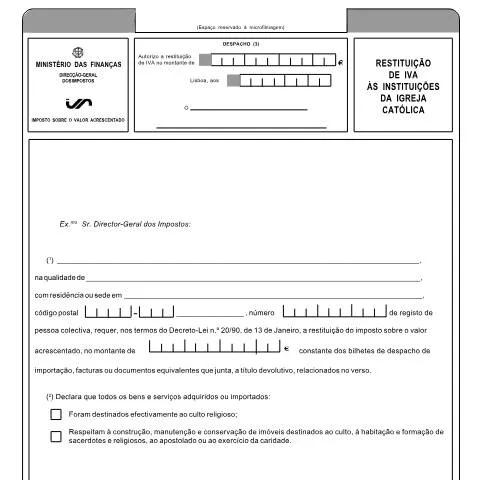
A restituição de IVA às instituições da Igreja Católica desempenha um papel fundamental na gestão financeira destas entidades. Este processo permite que as instituições religiosas recuperem um imposto que é um custo significativo em suas operações. O Modelo 1494 do IVA é o documento específico que deve ser utilizado para formalizar este pedido, e a correta compreensão do seu funcionamento é essencial para garantir que a restituição ocorra de maneira eficaz.
Contexto Legal e Requisitos para a Restituição
O pedido de restituição de IVA às instituições da Igreja Católica está regulado pelo Decreto-Lei n.º 20/90, de 13 de Janeiro. Este diploma estabelece as condições sob as quais as instituições religiosas podem solicitar a restituição do IVA suportado na aquisição de bens e serviços utilizados para o culto religioso, a formação de sacerdotes e para atividades de caridade.
- Quem pode solicitar: Apenas as instituições da Igreja Católica que estejam legalmente constituídas e que tenham a sua sede em Portugal.
- Finalidade dos bens e serviços: Os bens e serviços adquiridos devem ser utilizados efetivamente para o culto religioso ou para a manutenção e conservação de imóveis destinados ao culto.
O Processo de Pedido: Passo a Passo
O preenchimento do Modelo 1494 é um passo crítico. O formulário deve ser corretamente preenchido, de forma a evitar atrasos ou recusas no pedido. Aqui estão as etapas necessárias:
- Identificação do Requerente: No topo do formulário, deve ser indicada a denominação da instituição, o nome do representante legal e a morada completa, incluindo o código postal.
- Montante a Restituir: É necessário indicar o montante do IVA a restituir, conforme consta nos bilhetes de despacho de importação, faturas ou documentos equivalentes.
- Declaração de Utilização: No formulário, deve ser assinalada a situação que fundamenta a restituição. O requerente deve declarar que os bens e serviços foram efetivamente destinados ao culto religioso ou à manutenção de imóveis para esse fim.
Documentos Necessários para Incluir no Pedido
Além do Modelo 1494, é fundamental incluir documentação que comprove a legitimidade do pedido. Os principais documentos exigidos são:
- Faturas ou documentos equivalentes, detalhando o IVA suportado.
- Comprovativos que demonstrem a utilização dos bens e serviços para os fins declarados.
- Outros documentos que possam ser solicitados pela Direção-Geral dos Impostos.
Modalidades de Entrega do Pedido
É possível submeter o pedido de restituição de IVA de diferentes maneiras. Cada canal de entrega possui as suas particularidades:
| Canal de Entrega | Descrição | Vantagens |
|---|---|---|
| Online | Através do portal da AT, onde é possível submeter diretamente o formulário e acompanhar o status do pedido. | Agilidade, possibilidade de consulta imediata e redução de filas. |
| Correio | Envio do formulário e anexos por correio postal para a Direção-Geral dos Impostos. | Opção válida para quem não possui acesso fácil à internet, mas pode resultar em atrasos. |
| Presencial | Entrega do pedido em mão nas repartições da AT. | Possibilidade de esclarecer dúvidas diretamente com os funcionários, mas sujeito a longas esperas. |
Calendário: Prazos e Expectativas
O timing é um elemento crucial no processo de restituição do IVA. As instituições da Igreja Católica devem estar atentas a determinados prazos:
- Prazos de Submissão: O pedido deve ser feito dentro do prazo estipulado pela AT, que geralmente é estabelecido anualmente. A não observância deste prazo pode resultar na perda do direito à restituição para aquele período.
- Prazo de Resposta: A Direção-Geral dos Impostos tem um prazo para analisar e decidir sobre o pedido, que pode variar. É importante acompanhar o estado do pedido através do portal da AT.
Consequências do Não Cumprimento
É crucial que as instituições cumpram com todas as obrigações relacionadas ao pedido de restituição de IVA. O não cumprimento pode gerar diversas consequências:
- Recusa do Pedido: Caso o pedido não esteja corretamente preenchido ou faltem documentos, a AT pode recusar a restituição.
- Multas e Penalizações: A não entrega ou entrega tardia do pedido pode resultar em multas, prejudicando a saúde financeira da instituição.
Aspectos Finais e Recomendações Práticas
Para assegurar que o processo de restituição do IVA ocorra sem contratempos, algumas práticas podem ser seguidas:
- Organização da Documentação: Manter um ficheiro atualizado com todas as faturas e documentos necessários ao pedido facilita a entrega e evita a falta de documentos essenciais.
- Acompanhamento do Pedido: Após a submissão, é recomendável verificar regularmente o status do pedido através do portal da AT, para se certificar de que está a ser processado corretamente.
- Consulta a Profissionais: Em caso de dúvida, a consulta com um contabilista ou especialista em fiscalidade pode ajudar a evitar erros que possam comprometer o pedido de restituição.
Processo de Reembolso de IVA: Passo a Passo para as Instituições da Igreja Católica
A restituição de IVA às instituições da Igreja Católica em Portugal é um processo que requer o cumprimento de várias etapas e condições específicas. Para que as instituições possam beneficiar deste reembolso, é crucial que sigam um procedimento claro e organizado. Aqui, detalhamos o passo a passo necessário.
- Verificação da Elegibilidade: As instituições da Igreja Católica devem confirmar a sua qualificação como entidades isentas ou com direito ao reembolso. Para tal, é necessário que a instituição tenha um Número de Identificação Fiscal (NIF) ativo e esteja devidamente registada na Autoridade Tributária (AT).
- Recolha da Documentação Necessária: É imperativo reunir toda a documentação que possa justificar os pedidos de reembolso do IVA. Isso inclui faturas, recibos e outros comprovativos de despesas que contenham IVA. Cada documento deve ser validado e organizado cronologicamente para facilitar o processo de análise.
- Preenchimento do Formulário de Reembolso: As instituições devem utilizar o Modelo 12, que é específico para a solicitação de reembolso do IVA. Este formulário deve ser preenchido com a maior precisão possível. A informação deve incluir a identificação da instituição, bem como os valores de IVA que se pretende reembolsar.
- Submissão da Solicitação: Após o preenchimento do formulário, este deve ser submetido através do portal da AT. O envio pode ser feito por meio de autenticação via Cartão de Cidadão ou Chave Móvel Digital. É importante guardar o comprovativo de submissão, pois poderá ser solicitado posteriormente.
- Acompanhamento do Processo: Após a submissão, as instituições devem monitorizar o estado do seu pedido através do portal da AT. Em caso de falta de documentação ou erros no formulário, a AT poderá notificar a entidade, permitindo que esta tome as devidas providências.
- Recebimento do Reembolso: Uma vez aprovado o pedido, o reembolso será efetuado através de transferência bancária. O prazo para o reembolso pode variar, mas a AT procura processar os pedidos de forma célere, em conformidade com a legislação em vigor.
Obrigações Fiscais das Instituições da Igreja Católica: O Que Saber
As instituições da Igreja Católica em Portugal gozam de um regime especial em termos de obrigações fiscais, mas isso não dispensa a necessidade de cumprimento rigoroso das suas responsabilidades tributárias. Aqui está um resumo das principais obrigações fiscais que estas instituições devem ter em mente:
- Declarações de IRS: Apesar de muitas instituições estarem isentas de IRS, é necessário que apresentem anualmente a declaração Modelo 3 IRS, caso tenham rendimentos tributáveis. Essa declaração deve ser apresentada entre abril e junho de cada ano.
- Contabilidade e Registos: As instituições são obrigadas a manter uma contabilidade organizada e a registar todas as suas operações financeiras, mesmo que estejam isentas. Esta contabilidade deve ser adequada à legislação em vigor e permitir uma fiscalização eficaz.
- Retenção na Fonte: Quando as instituições da Igreja Católica contratam serviços, são obrigadas a proceder à retenção na fonte do IRS, caso os prestadores sejam pessoas singulares. É fundamental que essas retenções sejam reportadas a tempo e horas às autoridades competentes.
- IVA e Regimes Especiais: Embora muitas atividades religiosas sejam isentas de IVA, as instituições devem estar atentas às suas atividades comerciais, que podem ter implicações fiscais. Para isso, é aconselhável consultar um contabilista ou especialista em fiscalidade.
Impacto das Inovações Tecnológicas na Gestão Fiscal das Instituições da Igreja
A digitalização dos serviços públicos e a adoção de novas tecnologias têm trazido mudanças significativas na forma como as instituições da Igreja Católica gerem as suas obrigações fiscais. A seguir, abordamos algumas inovações que têm facilitado a gestão fiscal dessas entidades:
- Utilização do Portal das Finanças: O portal da AT tem facilitado a vida às instituições, permitindo a apresentação de declarações, pedidos de reembolso e consulta de informações fiscais de forma rápida e eficiente. A autenticidade de documentos através do Cartão de Cidadão ou Chave Móvel Digital garante maior segurança nos processos.
- Software de Gestão Contabilística: A adoção de software de gestão que facilita a contabilidade e a organização de documentos fiscais tem permitido que as instituições mantenham os seus registos de forma mais eficiente. Estes programas podem ajudar na categorização de despesas e na geração de relatórios para a AT.
- Educação e Formação: A disponibilização de formações e workshops sobre fiscalidade e gestão financeira, muitas vezes promovidos por associações ou dioceses, é uma forma de capacitar os responsáveis das instituições, garantindo que estejam informados sobre as melhores práticas e obrigações legais.
- Consultoria Especializada: O aumento da procura por consultoria especializada em fiscalidade tem sido uma tendência crescente entre as instituições. Ter acesso a profissionais que compreendam as especificidades fiscais da Igreja Católica pode ser um recurso valioso para evitar erros e otimizar a gestão tributária.