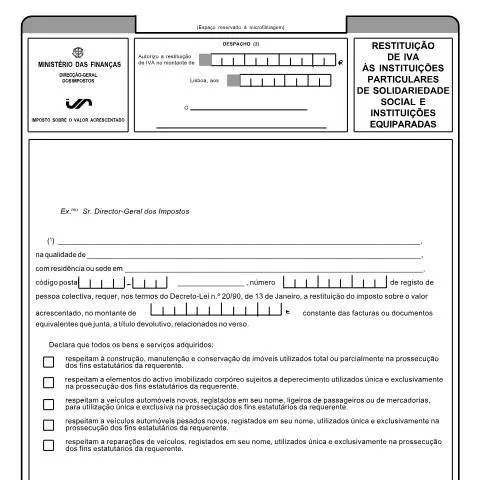
O Papel Fundamental do Formulário de Restituição de IVA
O formulário de Restituição de IVA às Instituições Particulares de Solidariedade Social (IPSS) e instituições equiparadas desempenha um papel crucial na gestão financeira destas entidades. Este documento, associado ao Decreto-Lei n.º 20/90, de 13 de janeiro, permite que as IPSS recuperem o Imposto sobre o Valor Acrescentado (IVA) pago em operações relacionadas com a prossecução dos seus fins estatutários. Compreender a importância deste formulário é fundamental para garantir uma gestão financeira eficiente e o respeito pelas obrigações fiscais.
O Contexto Legal e Normativo
A restituição de IVA às IPSS está inserida num quadro legal que visa apoiar a sustentabilidade financeira destas entidades. O decreto-lei mencionado estabelece as condições sob as quais as instituições podem solicitar a devolução do IVA. Estas circunstâncias incluem:
- A aquisição de bens e serviços destinados à construção, manutenção e conservação de imóveis utilizados nas suas atividades.
- Os elementos do ativo imobilizado corpóreo que estão sujeitos a deperecimento e são utilizados exclusivamente para fins estatutários.
- Veículos automóveis novos que são utilizados exclusivamente para a prossecução das actividades da instituição.
Este enquadramento legal resulta de um esforço contínuo para reconhecer a importância das IPSS na sociedade e assegurar que possam operar com os recursos necessários.
Quem Está Autorizado a Submeter o Pedido?
A apresentação do pedido de restituição de IVA é destinada exclusivamente a instituições que se enquadram na categoria de IPSS ou que são reconhecidas como equiparadas. Isso inclui uma variedade de organizações que desempenham um papel social significativo, como:
- Associações de solidariedade social.
- Cooperativas de solidariedade.
- Fundações cujo objetivo é a promoção de serviços sociais.
Além disso, é importante notar que as instituições requerentes devem ter a sua situação regularizada perante a Autoridade Tributária (AT) e devem ter atribuído um Número de Identificação Fiscal (NIF). As entidades que não cumprirem com essas obrigações podem ver rejeitado o seu pedido.
Detalhes e Estrutura do Formulário
O preenchimento do formulário de restituição de IVA pode parecer intimidante à primeira vista, mas cada parte tem um propósito claro e específico. Vamos analisar os principais campos do formulário:
Identificação do Requerente
No início do documento, é necessário identificar a entidade requerente. As informações incluem:
- Nome ou designação da instituição: Deve ser inserido o nome completo da IPSS.
- Residência ou sede: Endereço completo, incluindo código postal.
- Número de registo de pessoa coletiva: Este número é essencial para verificar a legalidade da instituição.
Informações sobre a Devolução do IVA
A secção seguinte exige que a instituição declare o montante de IVA que está a solicitar a devolução. É aqui que se deve inserir o valor total e adicionar os documentos que comprovam as despesas. Cada factura ou documento equivalente deve ser listado, detalhando o seguinte:
| Número de Factura | Valor Liquidado | Data | Nome e NIF do Fornecedor |
|---|---|---|---|
| XXXXXX | €XXX,XX | DD/MM/AAAA | Nome do Fornecedor | NIF |
Canal de Submissão: Online vs. Papel
As IPSS têm a opção de submeter o pedido de restituição de IVA tanto online quanto em formato físico. A escolha do canal pode depender da familiaridade da instituição com as plataformas digitais ou da complexidade do pedido.
Submissão Online
Através do portal e-Factura ou Portal das Finanças, a submissão online é frequentemente mais rápida e permite um seguimento imediato do estado do pedido. Para realizar este tipo de submissão, é essencial possuir um Cartão de Cidadão ou um NIF com Chave Móvel Digital.
Submissão em Papel
Para aquelas instituições que preferem ou necessitam de submeter o pedido em papel, devem dirigir-se ao serviço de administração da AT, preenchendo o formulário manualmente e garantindo que está devidamente assinado e autenticado.
Documentação Necessária e Preparação
Juntamente com o pedido de restituição, as IPSS devem anexar toda a documentação que respalde a solicitação. Isso inclui:
- Facturas ou documentos equivalentes.
- Declaração que comprove que os bens e serviços adquiridos respeitam às atividades da instituição.
- Comprovativo da conta bancária para a transferência do montante devolutivo.
A falta de qualquer um destes documentos pode atrasar o processamento do pedido ou até levar à sua rejeição. Assim, preparar a documentação de forma meticulosa é essencial.
Processamento do Pedido e Seguimento
Após o envio do pedido de restituição, o processo de avaliação é iniciado. A Autoridade Tributária (AT) realiza uma análise detalhada dos documentos submetidos e verifica a legitimidade da solicitação.
Tempo de Resposta
O prazo de resposta pode variar, mas, em geral, a AT procura processar os pedidos de forma célere. Para consultar o estado do pedido, as instituições podem aceder ao portal das Finanças utilizando os seus dados de acesso.
O que Fazer em Caso de Indisponibilidade de Resposta
Se o pedido não for respondido dentro do prazo estipulado, ou se surgir alguma dúvida durante o processo, é aconselhável contatar diretamente a AT. A comunicação pode ser feita através do portal ou por contacto telefónico, onde poderão esclarecer questões sobre o estado do pedido.
Especificidades e Exceções
É importante que as instituições estejam cientes das especificidades que podem interferir com a restituição do IVA. Por exemplo, existem situações em que o IVA não pode ser devolvido, como no caso de despesas não diretamente relacionadas com os fins estatutários ou quando a instituição não apresenta um registo adequado das despesas.
- Despesas não elegíveis: Bens e serviços que não são utilizados na prossecução dos fins da instituição não são passíveis de restituição de IVA.
- Registos falhos: A falta de documentação adequada pode invalidar o pedido de restituição.
Estas considerações são fundamentais para garantir que as IPSS possam beneficiar do sistema de restituição de IVA sem entraves legais ou burocráticos.
A Importância da Transparência na Gestão Financeira
Por último, é vital que as Instituições Particulares de Solidariedade Social adoptam boas práticas de gestão financeira. A transparência na utilização dos recursos é não só uma obrigação legal, mas também um compromisso ético com a sociedade. A restituição de IVA, quando bem gerida, pode proporcionar um impulso significativo à capacidade operacional das IPSS, permitindo-lhes investir ainda mais nas suas causas.
As instituições devem, portanto, manter uma organização rigorosa de toda a documentação e processos, e estar sempre atentas às alterações legislativas que possam impactar a sua situação fiscal.
Desta forma, ao compreender em detalhe o processo de restituição de IVA e a importância deste formulário, as IPSS poderão maximizar os seus recursos e continuar a prestar um serviço valioso à comunidade.
Aspectos Legais da Restituição de IVA às IPSS
A restituição de IVA às Instituições Particulares de Solidariedade Social (IPSS) e instituições equiparadas é regida por um conjunto de normas específicas que visam apoiar a atividade destas entidades sem fins lucrativos. As IPSS são reconhecidas pelo Estado como entidades relevantes no âmbito da prestação de serviços sociais, de saúde e educacionais, o que lhes confere a possibilidade de beneficiar de regimes especiais de IVA.
As normas que regulam esta restituição encontram-se principalmente no Código do IVA (CIVA), aprovado pelo Decreto-Lei n.º 394-B/84, de 31 de dezembro, e em legislação complementar que pode ser consultada junto da Autoridade Tributária e Aduaneira (AT). As IPSS que realizam atividades isentas de IVA ou que estão sujeitas a taxas reduzidas podem ter direito a reembolsos ou compensações deste imposto, desde que cumpram determinados requisitos e apresentem a devida documentação.
Um dos aspectos mais relevantes a considerar é a forma como as IPSS devem proceder à sua inscrição na AT. Para beneficiar da restituição de IVA, a entidade deve estar devidamente registada e ter um Número de Identificação Fiscal (NIF) atribuído pela AT. Além disso, é crucial que a instituição mantenha uma contabilidade organizada e que possa justificar, através de faturas e documentos de despesa, os valores do IVA que pretende restituir.
Outro ponto a frisar é que, para a restituição do IVA, as IPSS devem apresentar o pedido até ao final do segundo mês seguinte ao trimestre em que ocorreram as despesas. Por exemplo, se uma IPSS teve encargos em janeiro, fevereiro e março, deve submeter o pedido até ao final de maio. O formulário a utilizar para este efeito é o Modelo 1 do IVA, onde as entidades devem indicar claramente os valores que pretendem recuperar.
Procedimentos para a Submissão do Pedido de Restituição de IVA
A submissão do pedido de restituição de IVA por parte das IPSS envolve um processo que requer atenção a detalhes e cumprimento de prazos. O primeiro passo deve ser a confirmação de que a instituição se enquadra nas condições para benefícios fiscais relacionados com o IVA. Uma vez assegurado isso, as IPSS devem seguir as etapas descritas a seguir:
Recolha de Documentação: Antes de submeter o pedido, é essencial que a instituição reúna toda a documentação pertinente que comprove as despesas e o IVA associado. Isto inclui faturas, recibos e outros comprovativos que evidenciem a natureza das despesas e a sua relação com a atividade desenvolvida.
Preenchimento do Modelo 1 do IVA: Após a organização da documentação, a IPSS deve preencher corretamente o Modelo 1 do IVA. Este formulário permite que a entidade declare as suas despesas e o IVA que pretende recuperar. É fundamental que todos os campos sejam preenchidos de forma precisa e que a informação apresentada corresponda à documentação que está a ser apresentada.
Submissão do Pedido: O pedido deve ser submetido através do Portal das Finanças. As IPSS podem autenticar-se utilizando o Cartão de Cidadão, a Chave Móvel Digital ou o seu NIF. É importante que a submissão seja feita dentro dos prazos estabelecidos para que o pedido seja considerado válido.
Acompanhamento do Pedido: Após a submissão, a instituição deve acompanhar o estado do pedido através do mesmo portal. A AT poderá solicitar informação adicional ou esclarecimentos, que devem ser respondidos de forma célere para não atrasar o processo.
Receção do Reembolso: Uma vez aprovado o pedido, o reembolso do IVA é feito através de transferência bancária, normalmente para a conta da instituição. O prazo para a concretização do reembolso pode variar, mas geralmente ocorre dentro de um prazo que não ultrapassa os 30 dias após a aprovação.
É importante que as IPSS estejam cientes de que a não observância de qualquer um destes passos ou a apresentação de documentação incompleta pode resultar na rejeição do pedido de restituição. Assim, recomenda-se que as instituições que não tenham experiência prévia neste tipo de procedimentos considerem a possibilidade de consultar um contador ou um especialista em fiscalidade.
Exceções e Particularidades na Restituição de IVA
Embora as IPSS tenham a possibilidade de solicitar a restituição de IVA, existem algumas exceções e particularidades que devem ser consideradas. Estas exceções podem variar consoante a natureza das atividades desenvolvidas e o tipo de despesas incorridas.
Um dos casos mais comuns é o das instituições que realizam tanto atividades isentas como sujeitas a IVA. Importa destacar que, para essas entidades, a restituição do IVA poderá ser proporcional. Ou seja, o IVA a recuperar será calculado em função da taxa de utilização dos bens e serviços nas atividades que geram receitas sujeitas a imposto. Assim, se uma IPSS utiliza um determinado bem ou serviço tanto para fins isentos (por exemplo, apoio a pessoas carenciadas) como para atividades tributáveis, o IVA a recuperar deverá ser apurado com base na proporção de utilização para cada atividade.
Além disso, a legislação estabelece limites à restituição de IVA em certos casos. Por exemplo, o IVA relativo a despesas de bens pessoais ou de consumo que não estejam diretamente relacionados com a atividade social da IPSS não será elegível para restituição. Este tipo de despesas pode incluir, por exemplo, despesas com veículos utilizados para fins pessoais ou de lazer.
Outra particularidade a ter em consideração são as situações em que a IPSS recebe subsídios ou apoios financeiros que possam estar relacionados com as despesas incorridas. Neste caso, o IVA recuperado poderá ser afetado, uma vez que the subsidizing entities may require the IPSS to make specific accounting adjustments concerning VAT.
Finalmente, é relevante mencionar que a legislação e a prática administrativa em matéria de IVA podem ser objeto de alterações, pelo que as IPSS devem manter-se atualizadas sobre novas orientações ou alterações normativas que possam impactar a sua capacidade de recuperar impostos. Para tal, é aconselhável que as instituições se inscrevam em plataformas de informação e formação sobre fiscalidade, promovidas por associações e redes de solidariedade, que frequentemente disponibilizam conteúdos relevantes sobre a gestão fiscal das IPSS.