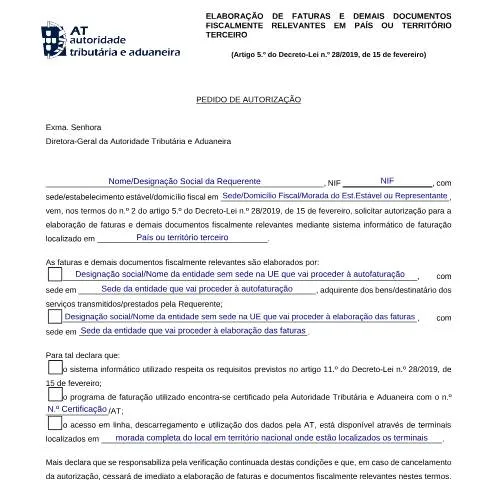
Entendendo o Pedido de Autorização para Faturação em Países Terceiros
A elaboração de faturas e demais documentos fiscais relevância em países fora da União Europeia é um tema crucial para muitos empresários em Portugal. O Requerimento para a elaboração de faturas por terceiros/autofaturação fora da UE é um passo vital nesse processo, especialmente quando se trata de conformidade com as legislações fiscais. Este documento é essencial para quem deseja garantir que suas operações internacionais estejam em total conformidade com as exigências da Autoridade Tributária e Aduaneira (AT).
O Contexto da Autorização
No contexto atual de globalização, muitas empresas portuguesas expandem suas operações para mercados fora da União Europeia. Para que essas transações sejam legais e aceitas, é necessário seguir a legislação nacional e internacional. O Decreto-Lei n.º 28/2019, de 15 de fevereiro, estabelece diretrizes claras para a emissão de faturas fora da UE, exigindo que os empresários solicitem uma autorização prévia.
Quem Deve Depositar o Requerimento?
São abrangidos por este requerimento todos os indivíduos ou entidades que estejam registrados na Autoridade Tributária e que planejem emitir faturas ou documentos fiscais enquanto operam em países terceiros. Isso inclui:
- Empresas com sede em Portugal que prestem serviços ou vendam produtos fora da UE.
- Pessoas singulares que exerçam atividade económica em território estrangeiro.
Requisitos para a Solicitação
Para a emissão do pedido, é imprescindível que o requerente tenha o seu Número de Identificação Fiscal (NIF) e que a sede ou o domicílio fiscal estejam regularizados. Caso contrário, o processo poderá ser bloqueado. É importante destacar que a não apresentação deste requerimento pode resultar em sanções fiscais.
O Processo: Passo a Passo para o Preenchimento
Preencher o requerimento é uma tarefa que, embora possa parecer complexa, torna-se mais simples quando dividida em etapas. Aqui está um guia prático:
- Identificação do Requerente: Inclua o nome ou a designação social da entidade, juntamente com o NIF.
- Endereço Fiscal: Especifique a sede ou o domicílio fiscal. Esta informação é crucial para a validação do pedido.
- Justificativa da Solicitação: Declare a razão pela qual está solicitando a autorização, mencionando se a faturação será realizada em um país específico.
- Declarações de Responsabilidade: É fundamental que o requerente se responsabilize pela conformidade das atividades declaradas.
- Submissão do Pedido: Após o preenchimento, o documento deve ser enviado eletronicamente através do Portal das Finanças.
Consequências de um Pedido Não Realizado
Se um empresário não solicitar previamente a autorização para a emissão de faturas fora da UE, ele pode enfrentar diversas consequências, que incluem:
- Multas Fiscais: A falta de conformidade pode resultar em penalizações financeiras significativas.
- Impedimentos Comerciais: A não emissão correta de faturas pode levar a dificuldades nas transações comerciais internacionais.
O Impacto da Regularização
Realizar o pedido de autorização é mais do que um simples cumprimento legal; é um passo que pode abrir portas para uma operação internacional mais fluida e segura. As empresas que se mantêm em conformidade não apenas evitam complicações legais, mas também ganham credibilidade no mercado externo.
Erros Comuns no Preenchimento do Requerimento
Embora preencher o formulário possa parecer direto, alguns erros podem atrasar o processo ou até levar à rejeição do pedido. Aqui estão alguns dos problemas mais comuns:
- Informações Incompletas: Falta de dados essenciais, como o NIF ou o endereço fiscal.
- Declarações Irregulares: Afirmações não verdadeiras sobre a atividade a ser realizada.
O Que Fazer em Caso de Recusa
Se o pedido for recusado, é fundamental agir rapidamente. O primeiro passo é entender as razões da recusa, que geralmente são comunicadas pela AT. Após a análise, o requerente deve:
- Revisar o Pedido: Identificar e corrigir os erros apontados.
- Submeter um Novo Pedido: Após a correção, o requerente pode tentar novamente.
- Consultar um Especialista: Nos casos mais complexos, a orientação de um contabilista ou advogado especializado pode ser de grande ajuda.
Particularidades: Casos Especiais e Emergências
Existem situações específicas que podem exigir uma atenção especial ao preenchimento do requerimento. Por exemplo:
- Empresas Estrangeiras: Se a entidade não tiver sede em Portugal, o processo pode exigir documentação adicional.
- Casos de Emergência: Para transações urgentes, é recomendável destacar a necessidade de rapidez no pedido.
Preparação e Justificativos Necessários
Antes de submeter o formulário, é essencial preparar toda a documentação que pode ser solicitada pela AT. Os principais documentos incluem:
| Documento | Descrição |
|---|---|
| NIF | Comprovativo do Número de Identificação Fiscal do requerente. |
| Comprovativo de Sede | Documento que ateste a sede da empresa ou o domicílio fiscal. |
| Declaração de Responsabilidade | Documento onde o requerente declara a veracidade das informações. |
Reunir toda essa documentação não só agiliza o processo, mas também demonstra comprometimento e transparência para a AT.
A Importância da Conformidade Fiscal
Por fim, torna-se evidente que a regularização e conformidade fiscal são aspectos cruciais para a sustentabilidade das operações de qualquer empresa. O Requerimento para a elaboração de faturas por terceiros/autofaturação fora da UE não é apenas uma exigência burocrática, mas sim um passo fundamental para assegurar que a sua empresa opere legalmente no mercado global.
Procedimentos e Requisitos para a Autofaturação em Portugal
A autofaturação é um mecanismo que permite a uma empresa ou trabalhador independente emitir faturas em nome de outra entidade. No contexto da legislação fiscal portuguesa, a autofaturação está sujeita a um conjunto de regras e condições específicas que devem ser respeitadas para garantir a conformidade com a Autoridade Tributária (AT). Este procedimento é particularmente relevante para transações envolvendo agentes económicos de fora da União Europeia, onde as normas podem ser mais rigorosas.
Para solicitar a autorização para realizar autofaturação, o contribuinte deve submeter um requerimento à AT, que pode ser feito através da plataforma eletrónica disponível no portal das finanças. É necessário indicar claramente a identificação fiscal da entidade que irá emitir as faturas, bem como a razão pela qual se pretende realizar este tipo de faturação. A AT poderá solicitar informações adicionais ou justificações sobre a operação comercial em causa, principalmente se houver indícios de que a declaratória não está alinhada com as práticas normais de mercado.
Uma vez aprovado o requerimento, a entidade que realiza a autofaturação deve estar atenta aos seguintes aspectos:
- As faturas emitidas devem conter todas as informações legais exigidas pela legislação em vigor, como o NIF, a descrição dos bens ou serviços prestados e as taxas de IVA aplicáveis.
- É fundamental que o sistema de faturação esteja preparado para gerar os documentos de forma organizada e que permita um fácil acesso às faturas emitidas, caso a AT realize uma auditoria.
- A entidade também deve garantir que a comunicação das faturas emitidas à AT seja feita dentro dos prazos legais, para evitar penalizações.
Implicações Fiscais da Autofaturação e da Emissão de Faturas por Terceiros
Além das obrigações administrativas, a autofaturação e a emissão de faturas por terceiros têm importantes repercussões fiscais que os contribuintes devem considerar. Quando uma entidade opta por emitir faturas em nome de outra, isso implica que a responsabilidade pelo cumprimento das obrigações fiscais é partilhada entre os dois intervenientes.
Um dos principais pontos a destacar é que a entidade que emite a fatura por conta de outra pode ter a sua própria posição fiscal impactada. Por exemplo, se a fatura não for contabilizada corretamente ou se não respeitar as normas de dedução de IVA, pode haver repercussões negativas na apuração do imposto devido. Portanto, é essencial que as partes envolvidas estabeleçam um acordo claro e documentado que regulamente a responsabilidade sobre a correta emissão e contabilização das faturas.
Adicionalmente, deve-se ter em mente que, no caso de transações internacionais, pode haver implicações relacionadas com a legislação de outros países. Por norma, a entidade emissora deve certificar-se de que a emissão da fatura não infringe qualquer norma vigente no país de origem do cliente, o que pode exigir consultas com especialistas em fiscalidade internacional.
Casos Especiais de Autofaturação e Faturação a Não Residentes
Existem situações específicas em que a autofaturação ou a faturação a não residentes pode ser necessária e que apresentam desafios adicionais. Por exemplo, empresas que operam em setores altamente regulamentados, como o setor da saúde ou da construção, podem ter requisitos adicionais a seguir.
Um caso típico é a emissão de faturas para serviços prestados a empresas ou indivíduos fora da União Europeia. Neste contexto, é necessário considerar as regras de tributação internacional e a eventual aplicação de convenções para evitar a dupla tributação. A empresa deve consultar a legislação aplicável e, se necessário, obter aconselhamento jurídico para garantir que todas as obrigações sejam cumpridas.
Outro caso especial envolve a facturação a entidades que se encontram em situações de isenção. Por exemplo, se um cliente é um organismo internacional, a fatura deve ser emitida de acordo com as normas específicas que regem a isenção de IVA para transações com este tipo de entidades.
É importante também ter em conta que a legislação pode mudar, e as empresas devem estar atualizadas sobre as últimas alterações na lei fiscal portuguesa, especialmente em relação à emissão de faturas. Recomenda-se a consulta regular do portal das finanças e, se necessário, o recurso a serviços de consultoria fiscal para garantir a conformidade.