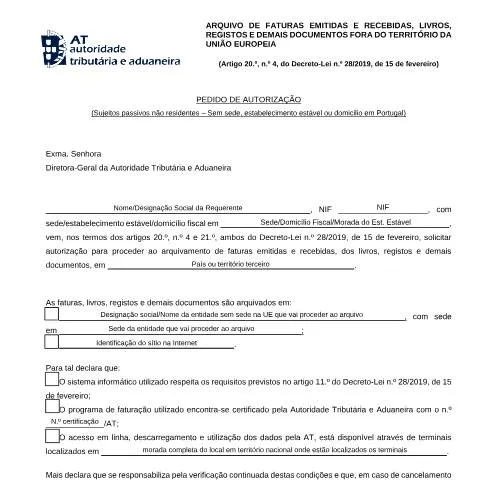
Compreendendo o Requerimento para Localização de Arquivo Fora da UE
O Requerimento para localização de arquivo fora da UE para não residentes é um documento crucial no âmbito do IVA em Portugal, especialmente para entidades que operam fora da União Europeia mas que têm assento fiscal no país. Este requerimento é parte da legislação que regula a forma como as empresas devem arquivar as suas faturas e outros documentos relacionados com a sua contabilidade e obrigações fiscais. Neste artigo, exploraremos em detalhe a importância deste formulário, quem precisa dele, como preenchê-lo corretamente e quais são as etapas subsequentes após a sua submissão.
A Importância do Arquivamento no Contexto Fiscal
A responsabilidade de manter a documentação fiscal em conformidade com a legislação é uma das obrigações mais significativas para as empresas. O armazenamento correto de faturas e documentos auxilia não apenas no cumprimento das obrigações fiscais, mas também na transparência e na organização das contas da entidade. O requerimento visa assegurar que as entidades que não residem na UE, mas que têm interações fiscais com Portugal, possam cumprir as suas obrigações de forma eficaz.
Quem Deve Submeter Este Requerimento?
Este formulário é específico para não residentes que possuem um estabelecimento estável ou um domicílio em Portugal. As situações comuns que podem levar à necessidade de preenchimento deste requerimento incluem:
- Empresas estrangeiras que realizam atividade comercial em Portugal e precisam arquivar faturas emitidas e recebidas.
- Entidades que, embora não estabelecidas na UE, têm obrigações fiscais em relação a clientes ou fornecedores portugueses.
- Organizações que utilizam serviços de software de faturação que necessitam de cumprir com a legislação portuguesa.
Exceções e Particularidades
Embora o requerimento seja aplicável a uma ampla gama de entidades, existem exceções. Por exemplo, empresas que não realizam transações fiscais em Portugal não precisam deste documento. Além disso, entidades que já possuem um sistema de arquivamento certificado pela Autoridade Tributária não necessitam submeter este requerimento.
Decifrando o Formulário: Campos e Informações Necessárias
O formulário possui diversos campos que devem ser preenchidos com atenção. Cada seção é projetada para capturar informações específicas que são fundamentais para a avaliação da Autoridade Tributária.
1. Dados do Requerente
Na primeira parte do formulário, solicitam-se os dados de identificação do requerente. Estes incluem:
- Nome/Designação Social: Nome da entidade que está a fazer o requerimento.
- NIF: Número de Identificação Fiscal do requerente, que é essencial para a identificação fiscal em Portugal.
- Domicílio Fiscal: Endereço fiscal da empresa, que deve ser claramente indicado.
2. Localização do Arquivo
A seção seguinte requer que o requerente indique em que país ou território os documentos fiscais serão arquivados. Esta informação é crucial para a verificação da conformidade, uma vez que a Autoridade Tributária precisa assegurar que a localização do arquivo não prejudique o acesso aos dados.
3. Sistema Informático e Certificações
É importante declarar se o sistema utilizado para o arquivamento respeita os requisitos legais. O formulário pede informações sobre:
- Conformidade do Sistema Informático: Verificação se o sistema atende aos artigos relevantes do Decreto-Lei n.º 28/2019.
- Certificação do Programa de Faturação: Indicação se o software de faturação está certificado pela Autoridade Tributária.
Estar em conformidade com estas exigências é essencial, pois qualquer falha pode resultar em penalizações fiscais.
Passo a Passo para o Preenchimento do Requerimento
Preencher o requerimento corretamente é vital para evitar atrasos ou rejeições. Aqui estão os passos a seguir:
- Recolher Informações: Junte todos os documentos necessários, como o NIF, dados da empresa e informações sobre o sistema de faturação.
- Preenchimento do Formulário: Complete todos os campos obrigatórios com atenção, evitando erros que possam atrasar o processo.
- Verificação dos Dados: Revise o formulário para garantir que todas as informações estão corretas e completas.
- Submissão Eletrônica: O documento deve ser submetido através da plataforma oficial da Autoridade Tributária, garantindo que seja feito dentro do prazo estipulado.
Dicas Práticas para um Preenchimento Eficiente
Para evitar complicações, considere as seguintes dicas ao preencher o requerimento:
- Use sempre a versão mais recente do formulário disponível no site da Autoridade Tributária.
- Certifique-se de que todos os dados da empresa estão atualizados no registro comercial.
- Se tiver dúvidas, consulte um contabilista ou um advogado especializado em fiscalidade.
Submissão e Acompanhamento do Requerimento
Após a conclusão do formulário, a próxima etapa é a sua submissão. Este requerimento deve ser enviado eletronicamente através da plataforma do Portal das Finanças. A autenticidade da submissão é garantida através das credenciais do requerente, como o Cartão de Cidadão ou a Chave Móvel Digital.
O Que Esperar Após a Submissão?
Uma vez submetido, o requerente deverá aguardar a resposta da Autoridade Tributária. O tempo de resposta pode variar, mas normalmente, a entidade deve comunicar a decisão dentro de um prazo razoável. Em caso de aprovação, o arquivamento dos documentos pode ser iniciado conforme as diretrizes estabelecidas.
Desmistificando a Legislação Relacionada
O requerimento está regulado pelo Decreto-Lei n.º 28/2019, que estabelece as regras para o arquivamento de documentos fiscais. Este diploma legal foi criado para simplificar o processo de arquivamento e assegurar que as empresas que atuam fora da UE possam cumprir suas obrigações fiscais sem complicações excessivas.
Impactos da Legislação no Preenchimento do Requerimento
O entendimento do contexto legislativo é fundamental para o correto preenchimento do formulário. As empresas devem estar cientes das obrigações legais que derivam do Decreto-Lei e garantir que todos os requisitos sejam cumpridos. A legislação também prevê penalizações para entidades que não respeitam as normas de arquivamento, o que reforça a importância de um preenchimento adequado e pontual do requerimento.
Comparação com Documentos Semelhantes
É comum que as empresas confundam o Requerimento para localização de arquivo fora da UE com outros formularios relacionados ao IVA. Aqui, fazemos uma comparação com o Modelo 3 IRS e outros requerimentos que podem ser confundidos:
| Documento | Objetivo | Tipo de Contribuinte |
|---|---|---|
| Requerimento para localização de arquivo fora da UE | Arquivamento de faturas e documentos fiscais | Não residentes com domicílio em Portugal |
| Modelo 3 IRS | Declaração de IRS para cidadãos residentes | Residentes em Portugal |
| Requerimento de Registo de IVA | Cadastrar-se como contribuinte de IVA | Empresas estabelecidas ou não na UE |
Como se percebe, cada documento possui um objetivo distinto. A atenção na escolha e no preenchimento do requerimento correto é vital para garantir a conformidade fiscal.
Considerações Finais sobre o Requerimento
O Requerimento para localização de arquivo fora da UE é um elemento essencial no puzzle fiscal para entidades não residentes em Portugal. Compreender cada parte deste processo, desde o preenchimento do formulário até à sua submissão e acompanhamento, é crucial para garantir que a empresa cumpre todas as suas obrigações fiscais.
As implicações do não cumprimento podem ser severas, incluindo multas e complicações administrativas. Portanto, é aconselhável que os requerentes utilizem todos os recursos disponíveis, como consultoria especializada, para assegurar que estão em conformidade com a legislação fiscal portuguesa.
Requisitos para o Requerimento de Localização de Arquivo Fora da UE
Para que um não residente possa efetuar o requerimento de localização de arquivo fora da União Europeia, é importante que cumpra certos requisitos. O processo exige um entendimento claro dos documentos necessários, bem como do procedimento de submissão. Primeiramente, o interessado deve garantir que possui o seu Número de Identificação Fiscal (NIF) português. Este número é crucial para qualquer interação com as autoridades fiscais em Portugal, incluindo a Autoridade Tributária (AT).
Além do NIF, é preciso apresentar uma declaração de não-residência, que pode ser obtida junto da AT. É essencial que esta declaração esteja atualizada e contenha informações precisas sobre o estado de residência do requerente. A submissão da declaração deve ser realizada eletronicamente, através do portal das finanças, utilizando o Cartão de Cidadão ou a Chave Móvel Digital para autenticação.
Outro requisito fundamental é a apresentação de documentos que comprovem a atividade económica ou a razão pela qual se está a solicitar a localização de arquivo fora da União Europeia. Estes documentos podem incluir contratos, faturas, ou qualquer outro tipo de prova que posicione o requerente como um sujeito passivo no sistema fiscal português, mesmo não residindo no país.
Processo de Submissão do Requerimento
O processo de submissão do requerimento para localização de arquivo fora da União Europeia é, em larga medida, digitalizado, em conformidade com o princípio da administração eletrónica estabelecido no Código do Procedimento Administrativo. O requerente deve aceder ao portal da AT, onde encontrará a opção para submeter a sua solicitação. Este processo implica seguir passos específicos que garantem que todas as informações sejam apresentadas de forma correta e completa.
Inicialmente, o utilizador deve fazer login na plataforma utilizando a sua Chave Móvel Digital ou o Cartão de Cidadão. Após a autenticação, deve navegar até à secção de "Requerimentos" e selecionar a opção para localização de arquivo fora da UE. Será solicitado que preencha um formulário, designado como "Modelo X", que exige informações detalhadas sobre a sua identidade, o motivo do requerimento, e os documentos de suporte que comprovem a sua situação.
Uma vez completado o preenchimento do formulário, o requerente deve proceder à submissão, onde poderá ser solicitado a pagar alguma taxa associada ao processo. O pagamento da taxa deve ser feito através de meios eletrónicos disponíveis no portal, garantindo, assim, que a submissão é válida e aceita. Após a submissão, o requerente receberá uma confirmação da sua solicitação, bem como um prazo estimado para a análise do pedido, que geralmente varia conforme a complexidade do caso.
Resolução de Problemas e Dúvidas Frequentes
Durante o processo de requerimento para localização de arquivo fora da UE, é comum que surjam dúvidas ou problemas. Por isso, a AT disponibiliza uma linha de apoio ao contribuinte, onde é possível esclarecer questões relacionadas ao processo de localização de arquivo e à documentação necessária. É altamente recomendado que os requerentes consultem frequentemente a seção de perguntas frequentes (FAQ) no portal da AT, onde informações úteis e soluções para problemas comuns são apresentadas.
Entre as dúvidas frequentes, destacam-se questões sobre o tempo de processamento do pedido, os critérios que podem resultar na rejeição do requerimento, e as consequências de uma submissão incompleta ou incorrecta. Caso um requerente não apresente a documentação apropriada ou não cumpra os requisitos estipulados, o pedido poderá ser indeferido. Neste caso, a AT informará o requerente sobre o motivo da recusa, permitindo-lhe corrigir as falhas e submeter novamente o requerimento.
Além disso, é importante que os não residentes se familiarizem com os prazos impostos pela AT para a localização de arquivo, já que uma má gestão do tempo pode resultar em complicações fiscais, como multas ou a necessidade de regularização de situações pendentes. Portanto, manter um registo detalhado das comunicações e prazos é essencial para garantir que o processo transcorra da maneira mais fluida possível.