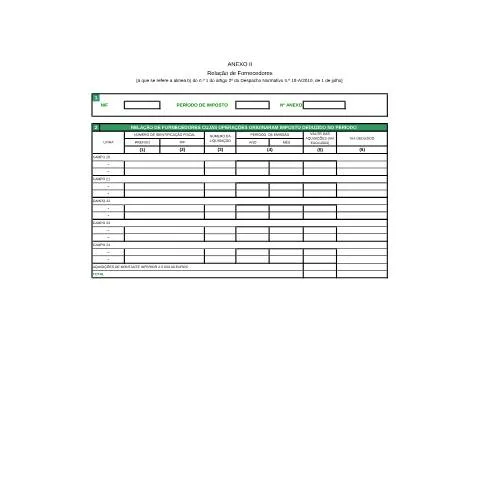
O Papel Crucial da Relação de Fornecedores no Sistema de IVA
A Relação de Fornecedores, definida pelo Anexo II do Despacho Normativo 18-A/2010, de 01 de julho, é um documento essencial para as entidades que pretendem deduzir o Imposto sobre o Valor Acrescentado (IVA). Este formulário serve para identificar os fornecedores de bens e serviços que contribuíram para a dedução do IVA, permitindo, assim, um melhor controlo fiscal e uma maior transparência nas transações comerciais.
Quem Deve Submeter a Relação de Fornecedores?
São obrigadas a submeter a Relação de Fornecedores todas as entidades que, no âmbito da sua atividade, realizem operações que dão origem à dedução do IVA. Isso inclui:
- Empresas individuais e sociedades comerciais;
- Profissionais independentes;
- Organizações sem fins lucrativos que realizem atividades sujeitas a IVA.
É importante destacar que, caso a entidade tenha realizado operações com um valor inferior a €5.000, essas podem ser excluídas da relação, desde que não ultrapassem 5% do total das operações. Contudo, o montante excluído deve ser indicado na linha correspondente no formulário.
O Que Faz a Relação de Fornecedores Diferente de Outros Documentos Fiscais?
A Relação de Fornecedores é frequentemente confundida com outros formulários fiscais, como a declaração periódica de IVA. Entretanto, enquanto a declaração periódica tem como objetivo geral apurar o IVA a pagar ou a recuperar, a Relação de Fornecedores é específica para identificar os fornecedores cujas operações permitiram a dedução do imposto. Essa distinção é crucial para a correta gestão e auditoria das obrigações fiscais.
Exemplos de Documentos Relacionados
| Documento | Objetivo | Periodicidade |
|---|---|---|
| Declaração Periódica de IVA | Apuração de IVA a pagar ou a recuperar | Mensal ou Trimestral |
| Declaração de IRS | Apuração de rendimentos pessoais e impostos devidos | Anual |
| Relação de Fornecedores | Identificação de fornecedores para dedução de IVA | Conjuntamente com a declaração periódica |
Detalhes práticos no Preenchimento da Relação de Fornecedores
O correto preenchimento da Relação de Fornecedores é fundamental para evitar problemas com a Autoridade Tributária e Aduaneira (AT). Aqui estão os principais campos a serem preenchidos:
- Prefixo: Indicar o código do Estado membro da União Europeia que atribuiu o NIF ao fornecedor.
- NIF: Inserir o Número de Identificação Fiscal dos fornecedores ou, em caso de importação, o número de liquidação do recibo de pagamento.
- Número da Liquidação: Esse dado deve corresponder ao recibo de pagamento ou registado pela AT.
- Mês e Ano: Indicar a data em que a operação ocorreu.
- Valor das Aquisições: Reportar o montante tributável das operações.
- IVA Dedu zido: Mencionar o imposto que foi efetivamente deduzido.
Como Gerir a Documentação Necessária
Antes de preencher a relação, é aconselhável reunir todos os documentos que comprovam as transações realizadas, incluindo:
- Faturas recebidas dos fornecedores;
- Recibos de pagamento de importação;
- Atas de reuniões ou documentos que justifiquem as operações de maior valor.
Essa documentação deve ser organizada por fornecedor e por período, facilitando o processo de preenchimento e verificação dos dados.
A Importância do Prazo e das Consequências de um Atraso
A Relação de Fornecedores deve ser submetida em conjunto com a declaração periódica onde é solicitado o reembolso do IVA. O prazo para a entrega coincide com o da declaração periódica, sendo geralmente de abril a junho, dependendo do período apurado (mensal ou trimestral).
Atrasos na apresentação deste documento podem acarretar consequências, como:
- Multas e penalizações por parte da AT;
- Impedimentos na recuperação de IVA devido;
- Auditorias fiscais mais rigorosas.
Assim, manter-se atento aos prazos é fundamental para garantir a conformidade fiscal e evitar complicações futuras.
A Relação de Fornecedores e o Reembolso do IVA
Este formulário é especialmente importante quando se trata de solicitar o reembolso do IVA. Se você possui crédito de períodos anteriores superior a 25% do valor a ser reembolsado, é necessário também submeter até três relações correspondentes a esses períodos. Isso garante que a AT tenha toda a informação necessária para validar o pedido de reembolso e evita a possibilidade de recusa de formações anteriores.
Etapas para a Solicitação de Reembolso
- Concluir a gestão e o preenchimento da Relação de Fornecedores;
- Submeter a declaração periódica de IVA;
- Aguardar a confirmação da AT sobre a aceitação do pedido;
- Receber o reembolso, caso tudo esteja em conformidade.
Meios de Submissão: A Digitalização do Processo
A digitalização dos serviços públicos em Portugal, conforme preconizado pelo Código do Procedimento Administrativo, permite que a submissão da Relação de Fornecedores seja feita de maneira mais ágil e eficiente. Os principais canais para realizar a entrega do formulário são:
- Online: Através do portal www.gov.pt, utilizando o Cartão de Cidadão ou Chave Móvel Digital para autenticação.
- Em Papel: Pode ser entregue presencialmente nas repartições da AT, embora essa opção seja cada vez menos comum devido à preferência pela via eletrónica.
- Por Guichet: Algumas repartições da AT oferecem a possibilidade de entrega em guichês, mas recomenda-se agendar previamente para evitar longas esperas.
Comparativo dos Canais de Submissão
| Canal | Vantagens | Desvantagens |
|---|---|---|
| Online | Rápido, eficiente, acesso fácil a todos os dados | Requer conhecimento básico de informática |
| Papel | Para quem prefere o tradicional, não requer tecnologia | Maior tempo de processamento e dificuldade de rastreio |
| Guichet | Atendimento personalizado, ajuda imediata | Longas filas e dependência do horário de funcionamento |
Casos Especiais: O Que Fazer em Situações Complexas
Existem situações específicas que podem exigir atenção adicional durante o preenchimento da Relação de Fornecedores:
- Estrangeiros: Para fornecedores fora da União Europeia, é imprescindível discriminar o número de liquidação da declaração de importação.
- Transações Altamente Complexas: Empresas que operam com múltiplas jurisdições ou que têm fornecedores em áreas fiscais especiais podem necessitar de consultoria adicional para garantir a conformidade.
- Urgências: Se um pedido de reembolso é urgente, é aconselhável verificar com a AT se há alguma via expressa ou especial para aceleração do processo.
Em caso de dúvidas ou situações peculiares, recomenda-se entrar em contato com um contador ou consultor fiscal, que pode oferecer orientações valiosas a respeito da melhor forma de proceder.
Conclusão: A Importância da Conformidade Fiscal
O preenchimento correto e a submissão atempada da Relação de Fornecedores são passos cruciais para manter a saúde fiscal da sua entidade. Ter conhecimento sobre o funcionamento deste documento não apenas facilita a dedução de IVA, mas também protege contra eventuais multas e complicações que possam surgir de uma gestão inadequada das obrigações fiscais. Para garantir que tudo transcorra sem problemas, a organização dos documentos e o respeito pelos prazos são fundamentais.
Importância da Relação de Fornecedores na Gestão Pública
A Relação de Fornecedores, conforme estipulado no Anexo II do Despacho Normativo 18-A/2010, de 01/07, assume um papel crucial na transparência e na eficácia da gestão pública em Portugal. Esta relação não é apenas uma lista de entidades, mas sim um instrumento essencial que permite às entidades públicas assegurar uma seleção criteriosa e transparente dos seus fornecedores. A gestão adequada dessa relação contribui para a boa utilização dos recursos públicos, promovendo o cumprimento das normas de contratação pública.
Uma das principais finalidades da implementação da Relação de Fornecedores é a prevenção de irregularidades e fraudes, uma vez que a utilização de fornecedores não qualificados ou sem regularidade pode comprometer a execução de contratos e, consequentemente, a prestação de serviços à população. Assim, as entidades públicas são incentivadas a realizar uma análise detalhada dos fornecedores, considerando fatores como a sua idoneidade, a situação tributária e a capacidade técnica e financeira.
Processo de Atualização e Fiscalização da Relação de Fornecedores
O processo de atualização da Relação de Fornecedores é um aspecto fundamental no sistema de contratação pública. Regularmente, as entidades públicas devem revisar e atualizar as informações constantes nesta lista, garantindo assim que apenas fornecedores idóneos e com a documentação em ordem sejam considerados para a execução de contratos. Essa atualização deve incluir a verificação da regularidade fiscal, através da consulta à Autoridade Tributária, e a avaliação da situação em relação à Segurança Social.
Além disso, as entidades têm a responsabilidade de fiscalizar a atuação dos fornecedores ao longo da execução contratual. Essa fiscalização deve ser contínua e poderá incluir auditorias, relatórios de acompanhamento e verificações pontuais. A informação obtida através dessa fiscalização deve ser devidamente registada e poderá ser utilizada para futuras decisões de contratação, reforçando assim o compromisso com a transparência e a responsabilidade na gestão dos recursos públicos.
Benefícios da Digitalização na Gestão da Relação de Fornecedores
A digitalização tem vindo a transformar a forma como as entidades públicas gerem a Relação de Fornecedores. Através de plataformas digitais, é possível automatizar processos, facilitando a atualização de dados, a comunicação com os fornecedores e a consulta a informações relevantes. A utilização de sistemas eletrónicos para a gestão da Relação de Fornecedores também contribui para uma maior eficiência e redução de custos administrativos.
Adicionalmente, a digitalização permite um acesso mais fácil e rápido à informação por parte dos cidadãos e das empresas, promovendo uma maior transparência nas relações contratuais. Com a disponibilização de dados em plataformas públicas, qualquer interessado pode consultar a situação de um fornecedor e verificar se este está devidamente habilitado para participar em procedimentos de contratação pública.
Este avanço tecnológico é essencial para que as entidades públicas possam responder de forma ágil às exigências da sociedade, contribuindo para uma gestão moderna e eficiente, alinhada com as melhores práticas internacionais de governança pública.