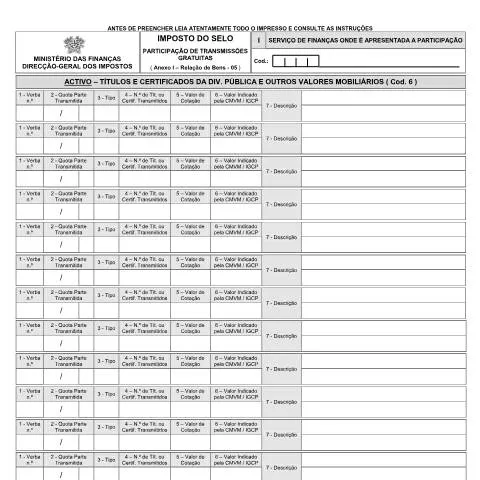
Entendendo o Anexo I - Relação de Bens 05 no Contexto do Imposto do Selo
O Anexo I - Relação de Bens 05 é um documento essencial para a formalização de transmissões gratuitas que envolvem bens, especialmente em transações relacionadas a títulos e certificados da dívida pública e outros valores mobiliários. Este formulário integra a legislação portuguesa sobre o Imposto do Selo, regulado pela Direcção-Geral dos Impostos, e deve ser apresentado junto ao Serviço de Finanças competente. A correta utilização deste documento é fundamental para evitar complicações e assegurar que o cumprimento das obrigações fiscais seja realizado de forma eficaz.
Quem Está Obrigado a Preencher e Submeter Este Documento?
O preenchimento do Anexo I é uma responsabilidade dirigida a indivíduos ou entidades que realizam transmissões de bens, como heranças, doações ou qualquer outra forma de transação sem contrapartida financeira. Entre os responsáveis pela apresentação, destacam-se:
- Herdeiros que recebem bens em caso de sucessão.
- Donatários que recebem doações de bens móveis ou imóveis.
- Entidades públicas ou privadas que realizam transferências de bens de forma gratuita.
É crucial que os declarantes estejam cientes de que a não apresentação deste formulário, ou a sua apresentação incorreta, pode levar a penalidades e complicações fiscais.
Relação do Anexo I com Outras Obrigações Fiscais
O Anexo I - Relação de Bens 05 não é um documento isolado; ele faz parte de um conjunto mais amplo de obrigações fiscais relacionadas ao Imposto do Selo. Quando se realiza uma transmissão gratuita, a apresentação deste formulário é uma etapa crítica na cadeia de obrigações que incluem:
- O preenchimento do Modelo 3 IRS para anuais de rendimentos, se aplicável.
- A apresentação de outros documentos associados à transmissão, como o Modelo 1 para imóveis.
- O pagamento do imposto devido, que deve ser realizado nas datas estipuladas pela Autoridade Tributária.
Portanto, ter uma compreensão clara sobre onde o Anexo I se encaixa na sua situação financeira é fundamental para um bom planejamento fiscal.
Passo a Passo para o Preenchimento do Anexo I
Para garantir que o Anexo I seja preenchido corretamente, é importante seguir uma abordagem metódica. O formulário contém diversas rubricas que devem ser preenchidas com atenção. Aqui está uma análise detalhada de cada campo:
| Campo | Descrição | Dicas de Preenchimento |
|---|---|---|
| 1 - Verba n.º | Identificação da verba a que se refere a transmissão. | Certifique-se de utilizar a numeração correta conforme as instruções do serviço de finanças. |
| 2 - Quota Parte Transmitida | Porcentagem ou fração do bem que está a ser transmitida. | Preencha com precisão, evitando arredondamentos que possam causar erros. |
| 3 - Tipo | Indicação do tipo de valor mobiliário ou título transmitido. | Use as classificações fornecidas pelo serviço de finanças para evitar confusões. |
| 4 - N.º de Tít. ou Certif. Transmitidos | Quantidade de títulos ou certificados que estão a ser transmitidos. | Verifique se os números são consistentes com o documento original. |
| 5 - Valor de Cotação | Valor de mercado ou de cotação dos bens no momento da transmissão. | Confirme a cotação junto da CMVM ou IGCP para garantir precisão. |
| 6 - Valor Indicado pela CMVM / IGCP | Valor que deve ser utilizado como referência para o cálculo do imposto. | Compare com o valor de cotação e registre corretamente no formulário. |
| 7 - Descrição | Descrição detalhada dos bens transmitidos. | Inclua informações relevantes que ajudem na identificação do bem. |
Erros e Omissões: O Que Fazer?
Detectar um erro após a submissão do Anexo I pode ser preocupante. No entanto, existem passos que podem ser seguidos para corrigir a situação:
- Verifique a notificação de erro: A Autoridade Tributária pode emitir uma notificação se identificarem algo incorreto.
- Prepare uma retificação: Se houver um erro, prepare um novo formulário anexando uma carta de explicação.
- Submeta a correção: Leve a retificação ao Serviço de Finanças o mais rápido possível.
- Mantenha tudo documentado: Guarde cópias de todas as comunicações e documentos submetidos.
É importante agir rapidamente, pois atrasos podem resultar em penalizações e complicações adicionais.
Acompanhamento do Processo na Autoridade Tributária
Após a submissão do Anexo I, é fundamental acompanhar o estado do seu processo. A Autoridade Tributária não notifica automaticamente os contribuintes sobre a aceitação ou a recusa do formulário. As seguintes etapas podem ajudar a manter-se informado:
- Utilizar o Portal das Finanças para verificar a situação do seu processo mediante a autenticação com o Cartão de Cidadão ou Chave Móvel Digital.
- Caso não receba uma confirmação dentro de um prazo razoável, considere contactar diretamente o Serviço de Finanças onde a participação foi apresentada.
- Documente todas as interações com a Autoridade Tributária para futuras referências.
O acompanhamento ativo é uma prática recomendada para evitar surpresas desagradáveis no futuro.
Implicações da Transmissão Gratuita e do Imposto do Selo
Compreender as implicações fiscais da transmissão gratuita de bens e o papel do Imposto do Selo é essencial para qualquer cidadão ou entidade que atue no mercado. O Imposto do Selo incide não apenas na transmissão de bens, mas também em várias outras operações, como contratos e garantias. A sua aplicação varia de acordo com o valor dos bens e a natureza da transmissão. Aqui estão algumas considerações:
- Isenções e Reduções: Existem situações onde as transmissões podem estar isentas do imposto ou sujeitas a taxas reduzidas, dependendo da relação entre as partes envolvidas.
- Responsabilidade pelo Pagamento: Normalmente, é o beneficiário da transmissão que é responsável pelo pagamento do imposto, mas isso deve ser clarificado em cada caso concreto.
- Planejamento Fiscal: Consultar um especialista em fiscalidade pode ajudar a identificar oportunidades de otimização fiscal.
Estar bem informado sobre essas questões permite aos contribuintes tomar decisões mais conscientes e evitar surpresas desagradáveis em sua gestão patrimonial.
A Importância da Precisão na Documentação Fiscal
Por fim, ressalta-se a importância da precisão e da clareza na documentação fiscal. O Anexo I é um exemplo de como a burocracia fiscal pode ser complexa, mas necessária para garantir a correta avaliação e proteção dos direitos dos cidadãos perante o Estado. A atenção aos detalhes e a compreensão do que cada campo do formulário representa não apenas garantem a conformidade, mas também promovem uma relação de confiança e transparência com as autoridades fiscais.
Realizar uma avaliação regular das obrigações fiscais e considerar a ajuda de um profissional ao lidar com questões complexas é sempre uma boa prática. Assim, será possível não apenas cumprir com as exigências legais, mas também planejar adequadamente o futuro financeiro e patrimonial.
O que é o Anexo I - Relação de Bens?
O Anexo I - Relação de Bens é um documento essencial na declaração de IRS em Portugal. Este anexo destina-se a todos os contribuintes que detêm bens que geram mais-valias, como imóveis, ações ou outros ativos financeiros. A sua correta preenchimento é fundamental para assegurar que a tributação ocorre de forma justa e transparente, evitando possíveis penalizações por erros ou omissões.
Na prática, o Anexo I permite à Autoridade Tributária (AT) ter um mapeamento claro dos bens detidos pelos contribuintes, facilitando a análise e o controlo das suas declarações. A obtenção e a apresentação deste anexo devem ser realizadas em conjunto com a entrega do Modelo 3 do IRS, durante o período estipulado que decorre entre abril e junho de cada ano.
Como preencher o Anexo I - Relação de Bens?
O preenchimento do Anexo I requer atenção a diversos detalhes. Em primeiro lugar, é necessário ter um registo rigoroso de todos os bens que o contribuinte possui. Para cada tipo de bem, existem campos específicos que devem ser preenchidos, como a descrição do bem, a data de aquisição e o valor de aquisição.
Além disso, o contribuinte deve também indicar o valor de realização, que é o preço obtido na venda do bem, caso tenha ocorrido. É importante destacar que as mais-valias apuradas são tributáveis e podem afetar a classe de rendimentos do contribuinte.
Para facilitar este processo, recomenda-se que os contribuintes consultem o Portal das Finanças, onde podem encontrar orientações detalhadas e exemplos práticos sobre como preencher cada campo do Anexo I. A autenticação pode ser realizada através do Cartão de Cidadão, Chave Móvel Digital ou NIF, permitindo um acesso seguro e eficiente.
Erros comuns no preenchimento do Anexo I e como evitá-los
Um dos aspetos que mais preocupa os contribuintes na hora de preencher o Anexo I é a possibilidade de cometer erros que podem levar a auditorias ou penalizações. Um erro comum é a falta de correspondência entre os valores de aquisição e realização, que deve ser verificada uma vez que pode desencadear dúvidas por parte da Autoridade Tributária.
Outro erro recorrente é a omissão de bens que não foram declarados. É crucial manter um inventário atualizado de todos os bens ativos, uma vez que a AT pode realizar cruzamentos de dados para verificar a veracidade das informações declaradas.
Para evitar esses erros, os contribuintes devem dedicar tempo ao preenchimento do anexo, revisando todas as informações antes da entrega. Adicionalmente, consultar um contabilista ou especialista em fiscalidade pode aliviar a carga e aumentar a precisão da declaração.
Consequências de uma declaração errada no Anexo I
Submeter uma declaração errada no Anexo I pode ter várias repercussões. A primeira e mais evidente é a possível aplicação de coimas e juros de mora sobre o montante não declarado. Se a AT perceber que houve dolo ou tentativa de fraude, as penalizações podem ser ainda mais severas, podendo levar a processos judiciais.
Além disso, erros persistentes na declaração dos bens podem resultar numa fiscalização mais rigorosa nos anos seguintes. Isso significa que o contribuinte poderá ser alvo de auditorias frequentes, aumentando a carga de stress e tempo despendido na resolução de questões fiscais.
Por fim, é importante lembrar que a regularização de erros pode ser feita através de uma declaração de substituição, que deve ser apresentada junto da AT, mas isso também implica em possíveis penalizações adicionais. Portanto, é sempre preferível garantir que a declaração inicial esteja correta.
Recursos disponíveis para ajudar no preenchimento do Anexo I
Para facilitar o processo de preenchimento do Anexo I, a Autoridade Tributária disponibiliza uma série de recursos no seu site. Estes incluem guias práticos, vídeos explicativos e até sessões de esclarecimento online. Estes recursos são projetados para ajudar os contribuintes a entender melhor as exigências e o procedimento de preenchimento.
Além dos recursos oferecidos pela AT, existem também diversos fóruns e comunidades online onde os contribuintes podem trocar experiências e esclarecer dúvidas. Estes espaços permitem que os cidadãos partilhem informações úteis e conselhos práticos sobre como lidar com a burocracia fiscal.
Por último, os serviços de apoio ao contribuinte estão disponíveis em várias repartições de finanças, onde os cidadãos podem obter assistência personalizada e esclarecer dúvidas sobre a sua situação fiscal e o correto preenchimento do Anexo I.