Contexto e Justificação da Contribuição Extraordinária
A Contribuição Extraordinária sobre os Fornecedores da Indústria de Dispositivos Médicos do Serviço Nacional de Saúde (Modelo 56) surge como uma resposta a necessidades fiscais e de financiamento do sistema de saúde português. Este imposto, aplicado exclusivamente para o ano de 2020, destina-se a empresas que fornecem dispositivos médicos ao SNS. A crise de saúde pública provocada pela pandemia de COVID-19 evidenciou a necessidade de recursos adicionais para sustentar o sistema de saúde, e é neste contexto que a contribuição foi implementada.
Quem Deve Preencher o Modelo 56 e as Consequências da Omissão
O Modelo 56 é obrigatório para todas as entidades que, durante o ano de 2020, tenham um volume de negócios com dispositivos médicos superior a 2.000.000 euros. A falta de entrega deste formulário pode acarretar multas e penalizações, além da obrigação de regularizar a situação tributária junto da Autoridade Tributária (AT). Portanto, é crucial que as empresas intervenientes verifiquem a sua obrigação de entrega a tempo e horas para evitar contratempos.
Determinando o Valor da Contribuição: Um Olhar Detalhado
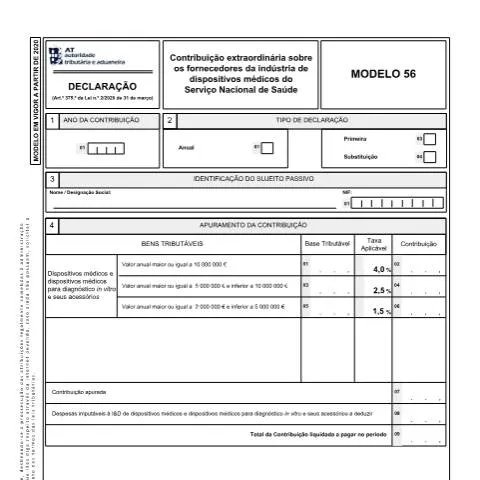
A determinação do valor da contribuição é feita com base no volume de negócios anual, que se divide em três faixas:
- 4% para valores iguais ou superiores a 10.000.000 euros;
- 2,5% para valores iguais ou superiores a 5.000.000 euros e inferiores a 10.000.000 euros;
- 1,5% para valores iguais ou superiores a 2.000.000 euros e inferiores a 5.000.000 euros;
É essencial que as empresas façam uma avaliação adequada do seu volume de negócios, pois qualquer erro na classificação do valor pode resultar em pagamento indevido ou em uma auditoria fiscal.
O Processo de Preenchimento do Modelo 56: Passo a Passo
Para preencher o Modelo 56, é necessário seguir uma série de etapas:
- Recolher dados financeiros: Juntar toda a informação relativa ao volume de negócios em dispositivos médicos durante o ano de 2020.
- Identificar a taxa aplicável: Com base no volume de negócios, determinar qual taxa se aplica.
- Preencher o formulário: Introduzir corretamente os dados no modelo, incluindo o NIF da empresa e quaisquer despesas dedutíveis relacionadas com I&D.
- Rever e submeter: Verificar todas as informações antes de proceder à entrega do formulário, para evitar incorreções.
Meios de Entrega do Modelo 56: Vantagens e Desvantagens
O Modelo 56 pode ser entregue por diferentes meios, conforme a preferência da entidade. As opções incluem:
- Online: Através do portal e-Factura, onde o preenchimento e submissão são mais rápidos e eficientes.
- Papel: O envio físico do formulário para a AT, embora este método seja menos recomendado devido à possibilidade de atrasos.
- Por Guichet: Entregar diretamente numa repartição de finanças, garantindo assim a entrega imediata.
Optar pela entrega online oferece vantagens, como a redução do tempo de processamento e a possibilidade de correções rápidas em caso de erro, dado que o sistema pode realizar validações em tempo real.
O Que Acontece Após a Submissão do Modelo 56?
Após a entrega do modelo, a AT procederá à análise e ao processamento da informação. A entidade receberá uma notificação de confirmação da entrega e, posteriormente, a liquidação da contribuição a pagar. É importante monitorizar este processo, pois, caso a AT identifique erros ou omissões, pode haver necessidade de correção ou até mesmo auditoria.
As empresas devem estar atentas às comunicações da AT, já que qualquer discrepância pode resultar em penalizações adicionais.
Detalhamento das Rubricas do Modelo 56: O Que Monitorizar
O Modelo 56 é composto por várias rubricas que exigem atenção especial durante o preenchimento. As principais incluem:
| Rubrica | Descrição | Observações |
|---|---|---|
| Identificação do Sujeito Passivo | Nome e NIF da empresa | Verificar se estão corretos para evitar erros de atribuição. |
| Tipo de Declaração | Indicar se é a primeira, substituição ou anual | A escolha correta é crucial para a categorização da declaração. |
| Valor da Contribuição | Quantia a pagar baseada no volume de negócios | Confirmar a taxa aplicada é fundamental. |
| Dados do Representante Legal | NIF e contacto do representante | Essenciais para comunicações futuras. |
Um preenchimento cuidadoso e consciente destas rubricas assegura que o processo decorre sem sobressaltos.
Diferenciação do Modelo 56 em Relação a Outras Declarações Fiscais
É importante distinguir o Modelo 56 de outras obrigações fiscais que podem ser confundidas com esta, como o Modelo 3 (IRS) ou o IRC. O Modelo 56 foca especificamente na contribuição extraordinária ligada ao SNS e não deve ser misturado com impostos sobre rendimentos pessoais ou corporativos.
A abordagem específica e o contexto deste modelo o tornam único, sendo uma resposta direta às necessidades do sistema de saúde e não uma simples obrigação tributária comum.
Recursos e Apoio para o Preenchimento do Modelo 56
Para auxiliar as entidades no preenchimento do Modelo 56, a Autoridade Tributária disponibiliza diversos recursos, incluindo guias e esclarecimentos na sua página oficial. Além disso, é aconselhável que as empresas consultem os seus contabilistas ou advogados fiscalistas para garantir que todas as obrigações estão a ser cumpridas de acordo com a legislação vigente.
Manter-se informado sobre as atualizações e alterações legislativas pode fazer a diferença na hora de cumprir com as obrigações fiscais, especialmente em anos em que existem medidas extraordinárias como a introdução deste modelo.
Quem Está Sujeito à Contribuição Extraordinária?
A Contribuição Extraordinária sobre os Fornecedores da Indústria de Dispositivos Médicos foi instituída para abranger um conjunto específico de empresas que fornecem equipamentos e dispositivos ao Serviço Nacional de Saúde (SNS). É fundamental que os fornecedores compreendam se estão incluídos nesta categoria. As entidades sujeitas a esta contribuição são aquelas que, no ano de 2020, tenham alcançado um volume de faturamento significativo proveniente do fornecimento de dispositivos médicos ao SNS.
Para determinar se uma empresa está sujeita a esta contribuição, é importante analisar os relatórios financeiros do exercício de 2020. As empresas devem ter um faturamento bruto igual ou superior a 1 milhão de euros proveniente de vendas de dispositivos médicos ao SNS. Além disso, devem estar devidamente registadas na Autoridade Tributária (AT) e cumprir com todas as suas obrigações fiscais. As empresas que não atingirem o limiar de faturamento ou que não sejam exclusivamente fornecedoras de dispositivos médicos ao SNS podem ser isentas da contribuição.
Apresentação da Declaração e Pagamento da Contribuição
A declaração da Contribuição Extraordinária sobre os Fornecedores da Indústria de Dispositivos Médicos deve ser efetuada através do preenchimento do Modelo 56, que se encontra disponível na plataforma da Autoridade Tributária. Este modelo deve ser submetido periodicamente, respeitando os prazos estabelecidos pela AT, que são geralmente trimestrais. A primeira entrega deve ser feita até ao final de abril de 2021, referente ao primeiro trimestre de 2021, enquanto que as seguintes devem respeitar o calendário de submissão de declarações para o ano fiscal em questão.
O pagamento da contribuição é igualmente uma fase crucial. O valor a pagar deve ser calculado com base na receita obtida pelo fornecedor a partir dos dispositivos médicos fornecidos ao SNS. Para realizar o pagamento, os fornecedores podem optar por fazer a liquidação através de transferência bancária ou por outros meios disponibilizados pela AT. É importante guardar todos os comprovativos de pagamento e submissão da declaração, uma vez que podem ser requeridos em futuras auditorias fiscais.
Exceções e Isenções da Contribuição Extraordinária
Embora a Contribuição Extraordinária tenha como alvo um grupo específico de fornecedores, existem exceções e possíveis isenções que devem ser consideradas. Por exemplo, empresas que forneçam dispositivos médicos em circunstâncias excepcionais ou que tenham contratos específicos com o SNS que rebatem o valor da contribuição poderão ter direito a isenções. É essencial que os fornecedores consultem a legislação vigente e, se necessário, procurem aconselhamento jurídico ou fiscal para entender as suas obrigações e direitos.
Além disso, empresas que, por razões financeiras, possam demonstrar dificuldades significativas poderão solicitar uma revisão da sua situação, apresentando documentação que comprove a sua incapacidade em cumprir com a contribuição. O processo de solicitação de isenção ou revisão deve ser formalizado junto da AT e será analisado caso a caso, considerando a documentação apresentada e o contexto específico de cada fornecedor.