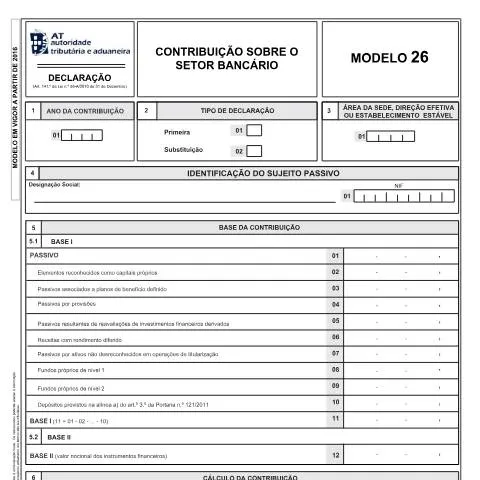
Entendendo o Modelo 26: Contribuição sobre o Setor Bancário
O Modelo 26, designado como Contribuição sobre o Setor Bancário, é um documento crucial na administração fiscal portuguesa, especificamente na área do IRS e IRC. Este formulário é requerido anualmente por instituições de crédito, que precisam reportar os seus passivos de forma detalhada e precisa. A sua relevância é ainda mais evidente quando se considera que as informações prestadas influenciam a tributação do setor bancário, um pilar fundamental da economia nacional.
Quem são os responsáveis pela entrega do Modelo 26?
A apresentação deste formulário é obrigatória para diferentes entidades, considerando a organização do sistema bancário em Portugal:
- Instituições de crédito com sede e direção efetiva em território português;
- Filiais de instituições de crédito que não têm a sua sede principal em Portugal;
- Sucursais de instituições de crédito com sede em outros países.
É imprescindível que essas instituições estejam cientes das suas obrigações fiscais, uma vez que o não cumprimento pode resultar em sanções e penalidades.
Cronologia do Processo: Do Preenchimento à Entrega
O ciclo de vida do Modelo 26 começa com a apuração dos dados necessários, seguindo para o preenchimento e, finalmente, a entrega. Este processo deve ser realizado com atenção a vários detalhes:
- Apuração dos dados: As instituições devem coletar informações financeiras detalhadas, principalmente sobre os seus passivos.
- Preenchimento do formulário: O formulário contém campos específicos que devem ser preenchidos com precisão, como a base da contribuição e identificação do sujeito passivo.
- Envio eletrónico: O Modelo 26 deve ser submetido até ao último dia de junho do ano seguinte ao que se reporta, por via eletrónica.
É nesta sequência que se determina a conformidade com as obrigações fiscais e a eventual tributação a que a instituição está sujeita.
Decifrando os Campos do Modelo 26
O Modelo 26 é composto por várias rubricas que exigem atenção especial. Um erro em qualquer campo pode levar a complicações, como o atraso na validação da declaração ou até o pagamento indevido de impostos.
A. Ano da Contribuição
Este campo pede a indicação do ano a que se reporta a contribuição. É importante garantir que as datas estejam corretas, pois erros podem resultar em penalizações.
B. Tipo de Declaração
As instituições devem selecionar se estão a preencher a primeira declaração ou uma declaração de substituição. O tipo de declaração impacta a análise subsequente da AT.
C. Área da Sede, Direção Efetiva ou Estabelecimento Estável
O código do Serviço de Finanças da sede ou domicílio fiscal do sujeito passivo deve ser indicado. Esta informação é vital para a correta localização da instituição na estrutura tributária.
D. Identificação do Sujeito Passivo
A identificação deve incluir a denominação social e o número de identificação fiscal (NIF) da entidade que deve a contribuição.
E. Base da Contribuição
A base da contribuição é calculada pela média anual dos saldos finais de cada mês. É composta por diversos campos que detalham os passivos:
- Campo 1: Passivos - média anual dos valores que representam dívidas a terceiros.
- Campo 2: Elementos reconhecidos como capitais próprios - valores que, pese embora sejam passivos, são reconhecidos como capitais próprios.
- Campo 3: Passivos associados a planos de benefício definido - responsabilidades de pensões e outros benefícios.
- Campo 4: Passivos por provisões - montantes a serem registrados como provisões genéricas.
- Campo 5: Passivos resultantes de reavaliações de investimentos financeiros.
O Que Acontece em Caso de Erros ou Omissões?
Uma vez submetido, se o Modelo 26 apresentar erros ou informações faltantes, a instituição deve proceder rapidamente para retificar a situação. A legislação prevê a possibilidade de apresentação de declarações de substituição, mas o processo pode envolver:
- Averiguação da AT e eventual solicitação de documentos adicionais;
- Possíveis multas e encargos adicionais se a correção não for feita dentro do prazo legal;
- Impacto na reputação da instituição e na sua relação com a autoridade tributária.
Portanto, a revisão minuciosa dos dados antes da entrega é essencial para evitar complicações futuras.
Exemplos de Situações Especiais na Submissão do Modelo 26
Algumas circunstâncias específicas podem afetar o preenchimento e a entrega do Modelo 26:
A. Estrangeiros e Filiais
Filiais de instituições estrangeiras devem seguir regras específicas para o cálculo dos passivos, especialmente em relação às dívidas com a sede principal. As normas contabilísticas aplicáveis devem ser rigorosamente seguidas.
B. Mudanças na Estrutura da Entidade
Caso a entidade sofra uma reestruturação, como fusões ou aquisições, isso pode afetar diretamente a forma como os passivos são calculados e reportados. É essencial manter a AT informada sobre essas mudanças.
C. Situações de Urgência
Se uma instituição se deparar com uma situação crítica que comprometa sua capacidade de preencher o Modelo 26 no prazo, deve contactar a AT o mais rápido possível, solicitando orientações e esclarecimentos sobre possíveis prorrogações.
Acompanhamento e Monitoramento Após a Entrega
Após a entrega do Modelo 26, as instituições devem acompanhar o estado da sua submissão e estar atentas a qualquer comunicação da AT. O acesso ao portal das finanças é fundamental para consultar a situação e verificar se há pendências:
- Verificar a aceitação da declaração;
- Consultar se há necessidade de esclarecimentos ou documentos adicionais;
- Monitorar prazos e datas para pagamentos de contribuições, caso aplicável.
Um acompanhamento proativo pode evitar surpresas desagradáveis e garantir que a instituição permaneça em conformidade com a legislação fiscal.
Considerações Finais sobre o Modelo 26
O Modelo 26 é uma peça-chave na administração tributária do setor bancário em Portugal. A correta compreensão e cumprimento das obrigações associadas a este formulário são vitais não apenas para a saúde financeira da instituição, mas também para a integridade do sistema financeiro nacional. Com a crescente digitalização e a ênfase na transparência fiscal, instituições devem estar preparadas para responder às exigências da AT de maneira eficiente e eficaz.
O que é o Modelo 26 e a Contribuição sobre o Setor Bancário
O Modelo 26 é um documento essencial no âmbito fiscal português, que se destina a regular a Contribuição sobre o Setor Bancário (CSB). Esta contribuição foi instituída com o objetivo de criar um mecanismo de financiamento do sistema financeiro nacional, especialmente em tempos de crise económica. A CSB incide sobre o resultado líquido de exercício das instituições de crédito e de algumas outras entidades financeiras, sendo uma maneira de garantir que o setor financeiro contribua para a estabilidade económica do país.
Importa referir que a CSB é aplicada a entidades que desenvolvem atividades bancárias, incluindo bancos, caixas de crédito e outras instituições que operam na área financeira. O cálculo da contribuição é feito com base nos resultados da entidade no ano anterior, o que pode gerar um impacto significativo na gestão financeira das instituições.
A entrega do Modelo 26 é obrigatória e deve ser feita anualmente, no prazo estipulado pela Autoridade Tributária (AT), normalmente durante o mês de agosto. Este prazo é crucial, pois a não entrega ou a entrega fora de prazo pode resultar em multas e penalizações que afetam diretamente o funcionamento da instituição.
Como preencher o Modelo 26: Passo a Passo
Preencher o Modelo 26 pode parecer uma tarefa complexa, mas com as informações corretas e um guia passo a passo, este processo torna-se muito mais simples e eficiente. Aqui está um guia prático para a correta submissão do Modelo 26.
- Reunir a Documentação Necessária: Antes de iniciar o preenchimento, é importante ter à mão todos os documentos que comprovem os resultados financeiros da instituição, como balanços, demonstrações de resultados e relatórios de auditoria.
- Aceder à Plataforma da AT: A entrega do Modelo 26 deve ser feita através do portal da Autoridade Tributária. Para aceder à plataforma, é necessário autenticar-se com o Cartão de Cidadão ou a Chave Móvel Digital.
- Preenchimento do Formulário: O Modelo 26 é dividido em várias secções que devem ser preenchidas com precisão. É fundamental indicar corretamente os valores referentes ao resultado líquido e outros dados relevantes. A secção que mais requer atenção é a que diz respeito à determinação da base de incidência da CSB.
- Verificação e Submissão: Após preencher o formulário, é aconselhável revisar todos os dados inseridos para garantir que não existam erros. Uma vez verificado, o Modelo 26 pode ser submetido eletronicamente através da plataforma da AT.
Adicionar um tempo extra para o preenchimento e verificação do Modelo 26 pode evitar surpresas desagradáveis, como a necessidade de retificação do documento ou, pior ainda, a aplicação de sanções por erro ou atraso na entrega.
Exceções e Isenções na Aplicação da Contribuição sobre o Setor Bancário
Embora a Contribuição sobre o Setor Bancário seja obrigatória para a maioria das instituições financeiras, existem algumas exceções e isenções que é importante conhecer. Estas variam dependendo do tipo de instituição e das atividades que exercem.
Em geral, as pequenas cooperativas de crédito e instituições que operam exclusivamente em áreas de microfinanciamento podem estar isentas da CSB, desde que cumpram certos critérios estabelecidos pela legislação. Estas isenções visam incentivar o desenvolvimento de iniciativas financeiras que promovam a inclusão económica e social.
Além disso, instituições que desenvolvem actividades relacionadas com a promoção de iniciativas ambientais sustentáveis ou que operam em regime de mutualidade podem beneficiar de reduções na sua base de cálculo para a CSB. É crucial que estas instituições consultem a legislação vigente ou procurem aconselhamento jurídico para compreender melhor as suas obrigações e direitos.
Outro aspecto a considerar são as eventuais alterações na legislação que possam ocorrer, uma vez que as condições para isenção podem ser revistas ao longo do tempo. Portanto, manter-se atualizado sobre as mudanças na legislação fiscal e consultar regularmente a Autoridade Tributária é imprescindível para garantir que a instituição esteja sempre em conformidade.