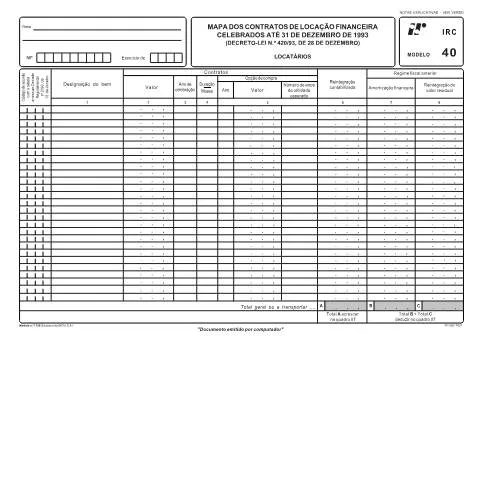
Uma Abordagem ao Modelo 40: Contexto e Importância
O Modelo 40, também conhecido como Mapa dos contratos de locação financeira celebrados até 31 de Dezembro de 1993, é um documento essencial na gestão fiscal das empresas em Portugal. Este formulário surge em resposta às modificações legislativas trazidas pelo Decreto-Lei n.º 420/93, de 28 de Dezembro, que alterou a forma como os contratos de locação financeira são tratados do ponto de vista fiscal. O contexto histórico e legal em que este documento se insere é crucial para entender sua importância e aplicação nas práticas contábeis das empresas.
O Cenário Legal e a Evolução do Modelo 40
A introdução do Modelo 40 deve-se à necessidade de adaptação às novas regras contábeis e fiscais que surgiram na década de 90 em Portugal. Antes destas alterações, a contabilização dos contratos de locação financeira seguia normas que já não se coadunavam com a evolução do mercado e as melhores práticas internacionais.
O Decreto-Lei n.º 420/93 estabeleceu um novo regime fiscal a partir de 1 de Janeiro de 1994, contudo, os contratos celebrados até essa data continuaram a ser regulados pelo regime anterior. Este detalhe é fundamental, uma vez que permite que empresas que ainda possuem ativos sob contratos de locação financeira possam regularizar a sua situação fiscal de acordo com as regras que estavam em vigor na época do contrato.
O Modelo 40, portanto, serve como uma ponte entre a antiga e a nova regulamentação, permitindo aos contribuintes realizar as correções necessárias na declaração modelo 22, especificamente no quadro 07, sem que haja prejuízo para a sua situação fiscal.
Intervenientes na Preenchimento do Modelo 40
A utilização do Modelo 40 é direcionada a um público específico, composto principalmente por:
- Empresas e sociedades: Que possuam contratos de locação financeira celebrados até 31 de Dezembro de 1993 e que necessitam de fazer ajustes fiscais.
- Contabilistas e consultores fiscais: Que auxiliam as empresas na correta interpretação e preenchimento do formulário.
- Agentes do fisco: Que podem solicitar este documento durante auditorias fiscais, garantindo a conformidade das empresas com a legislação vigente.
É crucial que os intervenientes estejam bem informados sobre as nuances do preenchimento do Modelo 40, pois erros podem resultar em complicações fiscais e financeiras.
Desentranhando o Modelo 40: Rubricas e Campos
O Modelo 40 é estruturado em várias colunas que exigem atenção ao detalhe. Vamos explorar cada uma delas para elucidar as informações que precisam ser inseridas e os cuidados a serem tomados:
| Coluna | Descrição | Considerações |
|---|---|---|
| 1 | Designação do bem | Deve corresponder ao grupo homogéneo definido no Decreto-Regulamentar n.º 2/90, incluindo o código do bem. |
| 2 | Valor do bem | Valor constante do contrato, com IVA não dedutível. |
| 3 | Ano de celebração | Indicar o ano em que o contrato foi assinado. |
| 4 | Duração do contrato | Período em meses entre a assinatura e a opção de compra. |
| 5 | Ano da opção de compra | Valor a ser exercido na opção de compra e número de anos de utilidade esperada. |
| 6 | Valor da reintegração contabilizada | Valor a reintegrar, podendo não ser corrigido. |
| 7 | Amortização financeira | Partes deduzíveis conforme a legislação anterior, com particular atenção a barcos e imóveis. |
| 8 | Reintegração como custo fiscal | Somente no ano da opção de compra, podendo ser preenchida simultaneamente com a coluna 7. |
Cuidados e Armadilhas no Preenchimento
O preenchimento do Modelo 40 pode apresentar algumas armadilhas. Por exemplo:
- Confundir a designação do bem e o seu código, sendo imprescindível referir corretamente o grupo homogéneo correspondente.
- Não considerar o IVA não dedutível, que deve ser excluído do valor do bem.
- Erros nas datas, como o ano da celebração e a duração do contrato, podem trazer complicações futuras.
É recomendável que os contribuintes revisem o documento minuciosamente antes da entrega, garantindo que as informações estão corretas e completas.
Modalidades de Regularização: Onde e Como Submeter o Modelo 40
A apresentação do Modelo 40 pode ser realizada através de diferentes canais, cada um com suas especificidades:
- Online: A submissão eletrónica é feita através do portal e-Fatura, sendo necessário um Cartão de Cidadão, Chave Móvel Digital ou o Número de Identificação Fiscal (NIF).
- Papel: O formulário pode ser preenchido manualmente e enviado via correio, embora a opção online seja mais ágil e segura.
- Guichet: Para aqueles que preferem um atendimento mais direto, é possível apresentar o Modelo 40 em qualquer repartição da Autoridade Tributária (AT).
Como a digitalização dos serviços públicos está em constante expansão, recomenda-se optar pela submissão online, que oferece agilidade e confirmação imediata da entrega.
Aspectos Especiais e Exceções no Uso do Modelo 40
Embora o Modelo 40 seja essencial para a maioria das empresas, existem algumas situações especiais que merecem destaque:
- Contratos de locação financeira com valores residuais: A forma como o valor residual é tratado pode alterar o preenchimento do formulário, especialmente em relação à coluna 6.
- Empresas estrangeiras: As entidades não residentes podem ter obrigações específicas relativas à sua situação fiscal em Portugal quando envolvidas em contratos de locação financeira.
- Minoritários e sócios de sociedades: Podem ter implicações adicionais na utilização do Modelo 40, dependendo da estrutura de capital e da legislação aplicável.
Estar ciente dessas exceções pode prevenir problemas futuros e garantir que todas as obrigações fiscais estão a ser cumpridas corretamente.
O Papel do Modelo 40 na Conformidade Fiscal
O Modelo 40 não é apenas um documento contábil; é uma ferramenta que assegura a conformidade fiscal de empresas com contratos antigos de locação financeira. A sua correta utilização evita penalizações e garante que as empresas possam deduzir despesas de forma adequada.
Além disso, o fato de estarem em conformidade com as exigências legais proporciona uma maior segurança e confiança nos negócios, bem como a possibilidade de um melhor relacionamento com a AT.
Manter a documentação organizada e atualizada, incluindo o Modelo 40, é um passo fundamental para garantir a saúde financeira e a boa reputação de qualquer empresa no cenário português.
A Importância da Atualização e Vigilância Fiscal
Por fim, é imperativo que as empresas permaneçam atentas às mudanças na legislação fiscal e contábil em Portugal. O Modelo 40, enquanto reflexo de uma regulamentação dinâmica, exige que os contribuintes se mantenham informados sobre novas diretrizes e obrigações.
A boa prática envolve o acompanhamento regular das instruções emitidas pela Autoridade Tributária e a consulta a especialistas, como contabilistas ou consultores fiscais, que podem fornecer orientações personalizadas e garantir o correto cumprimento das obrigações fiscais.
Com uma abordagem proativa e informada, as empresas não apenas garantem a conformidade, mas também promovem um ambiente de negócios mais saudável e sustentável.
O que é o Modelo 40 e quem deve entregá-lo?
O Modelo 40 é um documento oficial que reporta os contratos de locação financeira celebrados até 31 de Dezembro de 1993, conforme estabelecido pelo Decreto-Lei nº 420/93, de 28 de Dezembro. Este modelo é essencial para que as entidades financeiras e outras partes envolvidas na locação financeira possam cumprir com as suas obrigações de comunicação à Autoridade Tributária (AT). A entrega deste formulário é obrigatória para as entidades que tenham celebrado contratos de locação financeira e que estejam registadas como contribuintes em território português. Por conseguinte, qualquer empresa ou entidade que tenha um contrato de locação financeira ativo até a data limite mencionada deve assegurar-se de que o Modelo 40 seja submetido de forma correta e dentro dos prazos estabelecidos.
Como preencher o Modelo 40 corretamente?
Preencher o Modelo 40 requer atenção a detalhes específicos para garantir que todas as informações sejam apresentadas de forma adequada. O formulário é dividido em várias secções, onde cada uma requer dados distintos. Algumas das informações que devem ser incluídas são:
- Identificação do locador: Nome ou denominação social, NIF (Número de Identificação Fiscal), e a sede fiscal da entidade locadora.
- Identificação do locatário: Da mesma forma, é necessário fornecer os dados do locatário, incluindo nome, NIF e sede fiscal.
- Detalhes do contrato: É importante incluir a data de início e de término do contrato, bem como a descrição dos bens objeto da locação.
Além disso, é fundamental verificar se todas as informações fornecidas são precisas e correspondem aos documentos de suporte, como contratos de locação. A entrega do Modelo 40 pode ser feita em formato eletrónico, através do portal da AT, e é importante garantir que a submissão seja feita antes do prazo estabelecido, para evitar penalizações.
Consequências da não entrega ou entrega em atraso do Modelo 40
A não entrega ou a entrega em atraso do Modelo 40 pode resultar em consequências significativas para as entidades obrigadas a submetê-lo. As penalizações podem incluir coimas financeiras, que são impostas de acordo com a gravidade da infração. A AT pode aplicar coimas que variam em função do tempo de atraso e da natureza da infração. Além disso, a falta de entrega pode gerar complicações na situação fiscal da entidade, uma vez que impede a regularização da sua situação perante a AT, podendo mesmo impactar na possibilidade de obtenção de financiamentos ou na realização de negócios futuros.
É, portanto, altamente recomendável que todas as entidades que se enquadram nesta obrigação cumpram os requisitos em tempo e forma, garantindo que a documentação esteja completa e correta. Para tal, consultar a legislação aplicável e, se necessário, procurar o auxílio de um contabilista ou consultor fiscal pode ser uma decisão prudente para evitar problemas futuros.