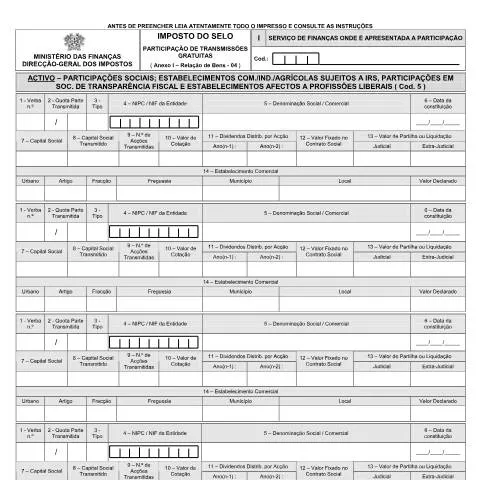
Uma Introdução ao Anexo I - Relação de Bens: O Papel Fundamental nas Transmissões Gratuitas
O Anexo I - Relação de Bens é um elemento essencial na gestão do Imposto do Selo, principalmente em casos de transmissões gratuitas de bens. Este documento, designado como Modelo 4, serve para declarar e formalizar a transmissão de bens, como participações sociais, propriedades e outros ativos. Este formulário não deve ser subestimado, dado que não apenas permite a regularização das obrigações fiscais, mas também é um passo vital na proteção dos direitos dos herdeiros e outros beneficiários.
Quem Deve Submeter o Anexo I e em Que Situações
A necessidade de preencher e submeter o Anexo I recai, em geral, sobre os indivíduos ou entidades que recebem bens por via de herança, doação ou qualquer outra forma de transmissão gratuita. É importante que os declarantes estejam cientes de que:
- Se a transmissão for feita entre cônjuges, é necessário apresentar o documento, mesmo que não haja valor a pagar.
- As transmissões de bens imóveis, como terrenos ou edifícios, requerem uma atenção especial, pois podem ter implicações tributárias distintas.
- As entidades que não possuem NIF (Número de Identificação Fiscal) em Portugal devem obter um antes de submeter o formulário.
Além disso, é relevante destacar que as transmissões em que um dos cônjuges está falecido devem ser acompanhadas de documentação adicional, como o atestado de óbito e o testamento, quando aplicável.
O Procedimento de Preenchimento: Passo a Passo
Preencher o Anexo I pode parecer uma tarefa simples, mas cada detalhe conta. Aqui está um guia passo a passo para assegurar o correto preenchimento do formulário:
- Identificação do Declarante: No início do formulário, deve-se indicar o nome completo, NIF e a data de nascimento do declarante.
- Identificação do Bem Transmitido: É crucial especificar o tipo de bem que está a ser declarado. Os itens podem incluir ações, imóveis ou outros bens móveis.
- Quota Parte Transmitida: Este campo deve refletir a proporção do bem que está a ser transferida.
- Valoração do Bem: Aqui deve-se indicar o valor estimado do bem, que será utilizado para calcular o imposto devido.
- Data da Transmissão: A data em que a transmissão ocorreu deve ser preenchida com precisão.
Um aspecto vital é garantir a precisão nas informações, uma vez que erros podem atrasar o processamento ou até levar a penalizações.
Modalidades de Submissão do Anexo I: Opções Disponíveis
A entrega do Anexo I pode ser feita de várias maneiras, que variam conforme a conveniência do declarante:
- Online: Através do Portal das Finanças, onde os cidadãos podem submeter a documentação diretamente, utilizando o seu Cartão de Cidadão ou Chave Móvel Digital.
- Papel: Impressão do formulário e envio pelos correios. Este método, embora mais tradicional, pode resultar em atrasos significativos.
- Presencial: Dirigindo-se a um Serviço de Finanças local para apresentar a documentação, recebendo um carimbo de recepção.
A escolha do método deve levar em conta a urgência e a familiaridade com plataformas digitais. A administração tributária tem incentivado a digitalização dos processos, tornando a entrega online mais prevalente.
A Função do Anexo I no Contexto do Imposto do Selo
O Imposto do Selo é um imposto indireto, que incide sobre a transmissão de bens e direitos. O Anexo I tem uma função primária no registo das transmissões, servindo como prova formal para a administração fiscal. É importante entender que:
- Após a entrega do formulário, a administração fiscal analisará a informação para determinar a base tributária.
- A falta de submissão do Anexo I pode acarretar sanções e o pagamento de multas.
- A entrega correta e atempada pode reduzir a taxa de imposto aplicável, especialmente em transmissões entre familiares próximos.
Rubricas Decifradas: Um Olhar Aprofundado no Formulário
O Anexo I é composto por várias rubricas que, se não compreendidas corretamente, podem gerar confusão. Aqui, desmembramos as principais rubricas e os cuidados a ter:
| Rubrica | Descrição | Cuidados a Ter |
|---|---|---|
| Quota Parte Transmitida | Parte do bem que é transferida | Atenção à percentagem correta. |
| Valor de Partilha | Valor atribuído ao bem na partilha | Certifique-se que reflete o valor de mercado. |
| Data da Transmissão | Data em que a transmissão foi efetiva | Preencha a data correta para evitar problemas legais. |
| Valor Fixado no Contrato | Valor estipulado em acordos legais | Importante para a avaliação do imposto devido. |
Compreender cada rubrica é crucial para evitar erros e garantir que a transmissão dos bens é feita de forma legal e transparente.
Processo de Análise e Acompanhamento da Participação
Após a entrega do Anexo I, o processo de análise inicia-se automaticamente. A administração fiscal tem um prazo específico para a validação e processamento da documentação enviada. É aconselhável observar o seguinte:
- Acompanhamento: Os cidadãos podem verificar o estado do seu pedido através do Portal das Finanças.
- Prazo de Resposta: É importante estar ciente dos prazos, que podem variar conforme a complexidade do caso.
- Possíveis Solicitações de Documentos Adicionais: Caso a administração necessite de mais informações, poderá contactar o declarante.
Interligação do Anexo I com Outras Obrigações Fiscais
A entrega do Anexo I não é um ato isolado, mas sim parte de um sistema mais amplo de obrigações fiscais. A relação deste documento com outros processos é significativa:
- A submissão do Anexo I pode afetar a declaração de IRS, especialmente em casos de heranças ou doações, que devem ser regularizadas na declaração anual.
- Outros documentos, como o Modelo 3 IRS, podem ter campos específicos onde a informação do Anexo I deve ser inserida.
- A documentação fiscal deve ser mantida organizada, pois a sua ausência pode resultar em complicações fiscais futuras.
O entendimento das interconexões entre diferentes obrigações fiscais simplifica a gestão financeira e tributária do cidadão.