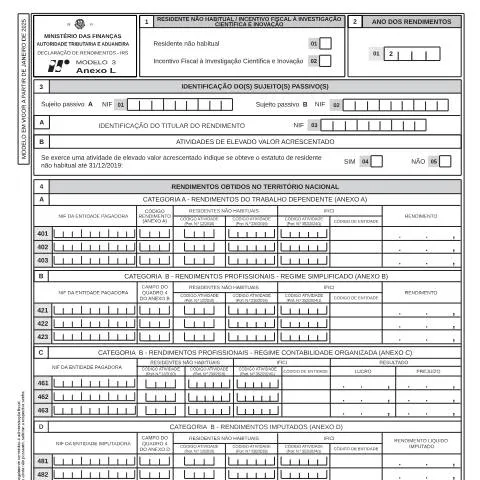
O Anexo L e a Sua Importância para Residentes Não Habitual
O Anexo L surge como um documento crucial para aqueles que obtêm o estatuto de residente não habitual em Portugal, especialmente para quem se insere nas áreas da investigação científica e inovação. Este formulário é particularmente relevante para profissionais que desejam usufruir de incentivos fiscais associados a atividades de elevado valor acrescentado.
Ser residente não habitual permite a isenção de certos rendimentos obtidos no estrangeiro, bem como a aplicação de taxas reduzidas sobre rendimentos gerados em território nacional. Assim, é essencial para os contribuidores que pretendem maximizar os seus benefícios fiscais na declaração de IRS entenderem como preencher o Anexo L de forma adequada.
Quem Deve Submeter o Anexo L?
O Anexo L deve ser apresentado por sujeitos passivos que tenham sido reconhecidos como residentes não habituais até 31 de dezembro do ano anterior à entrega. Isso inclui tanto cidadãos portugueses que retornam ao país quanto estrangeiros que se estabelecem em Portugal. Aqueles que exercem atividades de relevante importância científica ou que se dedicam à inovação têm um enquadramento preferencial nas normas fiscais.
Requisitos para a Qualificação
- Ter obtido o estatuto de residente não habitual;
- Desempenhar uma atividade classificada como de elevado valor acrescentado;
- Ter rendimentos a declarar provenientes de atividades elegíveis;
É importante ressaltar que a qualificação como residente não habitual deve ser realizada junto da Autoridade Tributária e Aduaneira (AT) e requer a entrega de documentação específica, como o comprovativo de residência e os rendimentos obtidos anteriormente.
O Processo de Preenchimento do Anexo L
O preenchimento do Anexo L requer atenção meticulosa a detalhes e um bom entendimento das diversas seções. O documento é dividido em quadros que abrangem informações financeiras específicas, onde é necessário indicar os rendimentos obtidos.
Decifrando as Rubricas
As principais seções do Anexo L incluem:
- Identificação do Sujeito Passivo: Aqui, insere-se o NIF e os dados pessoais do contribuinte.
- Rendimentos Obtidos: Devem ser detalhados os rendimentos advindos de atividades profissionais e científicas, divididos entre os obtidos no território nacional e aqueles obtidos no estrangeiro.
- Opções de Tributação: O formulário permite escolher entre diferentes regimes de tributação, que podem afetar as taxas aplicáveis sobre o rendimento.
Dicas para o Preenchimento
Ao preencher o Anexo L, considere as seguintes orientações:
- Verifique se possui todos os documentos necessários, como recibos e faturas que comprovem os rendimentos.
- Atente-se às datas e prazos de entrega para evitar penalizações.
- Considere a possibilidade de consultar um contabilista ou especialista fiscal para garantir que todas as informações estão corretas.
Como e Onde Submeter o Anexo L?
O Anexo L deve ser submetido através do portal da Autoridade Tributária (AT), onde os contribuintes podem usar o seu Cartão de Cidadão ou Chave Móvel Digital para autenticar o acesso.
Prazos de Entrega
Os prazos para entrega do IRS e do Anexo L são geralmente estabelecidos entre abril e junho de cada ano. É vital que os contribuintes se mantenham informados sobre as datas limites, uma vez que a não entrega no prazo pode resultar em multas ou na perda de benefícios fiscais.
Desenvolvendo o Processo: O Que Acontece Após a Submissão?
Após a entrega do Anexo L, o contribuinte deve ficar atento aos seguintes pontos:
- Acompanhamento do estado da declaração através do portal da AT;
- Possibilidade de receber notificações sobre a correção de erros ou pedidos de documentação adicional;
- Ajustes financeiros ou devoluções de IRS podem ocorrer, dependendo da avaliação da AT.
Casos Especiais a Considerar
Existem diversos cenários que podem influenciar a forma como o Anexo L deve ser tratado:
Estrangeiros e Residentes com Situações Complexas
Estrangeiros que se tornam residentes não habituais em Portugal devem estar cientes de que a sua situação fiscal pode ser mais complexa. É recomendável consultar um especialista que compreenda as implicações do tratado de dupla tributação, se aplicável.
Menores de Idade
Os menores que obtêm rendimentos devem ter o Anexo L preenchido em nome dos seus representantes legais. A validação do status de residente não habitual nesta situação é igualmente necessária.
A Importância dos Justificativos na Submissão
Outro aspecto fundamental na submissão do Anexo L é a preparação e organização dos documentos justificativos. A falta desses documentos pode resultar em atrasos ou indeferimentos da declaração.
Documentação Necessária
- Comprovativos de rendimentos e declarações de IRS anteriores;
- Documentos que comprovem o status de residente não habitual;
- Qualquer comunicação anterior com a AT que possa ser relevante.
A Inter-relação com Outras Declarações Fiscais
O Anexo L não é um documento isolado; ele se relaciona com outros anexos e declarações fiscais que os contribuintes podem estar obrigados a submeter. A correta articulação entre eles é essencial para uma gestão fiscal eficiente.
Relação com o Modelo 3
O Anexo L faz parte do processo de declaração do IRS, que requer o preenchimento do Modelo 3, onde todos os rendimentos, incluindo os especificados no Anexo L, devem ser reportados cumulativamente. A omissão de qualquer informação pode levar a penalizações severas.
Calendário Fiscal: Fique Atento às Datas
O calendário fiscal em Portugal é um guia crucial para os contribuintes. O Anexo L deve ser submetido dentro dos períodos estabelecidos, que normalmente ocorrem entre abril e junho. No entanto, é importante consultar a AT para as datas específicas de cada ano.
| Data | Evento |
|---|---|
| 1 de Abril | Abertura do período de entrega do IRS |
| 30 de Junho | Fecho do período de entrega do IRS |
Os contribuintes devem monitorizar as notícias fiscais, pois prazos e regras podem mudar. Além disso, é recomendável que os contribuintes mantenham um registro claro de suas comunicações com a AT, o que pode ser útil em caso de discrepâncias futuras.
Conclusão: Um Passo Decisivo para Maximizar Benefícios Fiscais
Dominar o preenchimento e a entrega do Anexo L é um passo decisivo para qualquer residente não habitual que deseje tirar pleno proveito dos benefícios fiscais oferecidos em Portugal. A chave para um processo tranquilo reside na organização, consulta adequada e no cumprimento rigoroso dos prazos estabelecidos pela Autoridade Tributária.
O Que é o Anexo L e Para Quem se Destina?
O Anexo L do Modelo 3 do IRS em Portugal é um documento crucial para os contribuintes que se qualificam como Residentes Não Habitual (RNH). Este regime foi criado com o objetivo de atrair profissionais altamente qualificados e investidores para o país, oferecendo benefícios fiscais significativos. Para ser considerado residente não habitual, o contribuinte deve ter passado pelo menos 183 dias em território nacional ou ter uma habitação em condições de ser considerada residência habitual.
Os beneficiários do RNH podem usufruir de isenções fiscais em rendimentos obtidos no estrangeiro, além de uma taxa fixa de 20% sobre os rendimentos de trabalho dependente e independente de natureza científica, técnica, ou cultural, desde que esses rendimentos sejam considerados de elevado valor acrescentado. Esta classificação é especialmente atrativa para investigadores, professores e outros profissionais de áreas específicas.
É importante destacar que o regime de RNH é aplicável por um período de 10 anos, contados a partir do ano em que o contribuinte se torna residente em Portugal. Contudo, para manter este estatuto, é necessário cumprir com as obrigações fiscais locais e assegurar que se mantêm as condições que deram origem ao reconhecimento do regime.
Benefícios Fiscais Associados ao Anexo L
Os benefícios fiscais associados ao Anexo L não se limitam apenas à isenção de tributação em rendimentos auferidos no estrangeiro. Dependendo da situação do contribuinte, há uma série de vantagens que podem ser exploradas.
Primeiramente, para os residentes não habituais que trabalham em investigação científica, estes podem beneficiar de uma taxa de IRS reduzida de 20% sobre os rendimentos obtidos em Portugal, em lugar das taxas progressivas normais que podem ultrapassar 50%. Esta taxa fixa é um forte incentivo para que investigadores escolham Portugal como o seu local de trabalho.
Além da taxa reduzida, os Residentes Não Habitual também têm a possibilidade de deduzir algumas despesas relacionadas com a sua atividade profissional. Estes incluem despesas com a educação, saúde e até mesmo contribuições para a Segurança Social, o que pode levar a uma redução significativa da sua carga fiscal total.
Adicionalmente, os benefícios fiscais aplicáveis aos rendimentos obtidos no exterior, como juros de contas bancárias ou dividendos, podem ser isentos de impostos em Portugal. É fundamental, no entanto, verificar os acordos de dupla tributação existentes entre Portugal e o país de origem dos rendimentos para garantir que os contribuintes não estão a incorrer em obrigações fiscais adicionais.
Como Preencher Corretamente o Anexo L?
Preencher o Anexo L pode ser uma tarefa complexa, e é vital que os contribuintes se certifiquem de que todas as informações apresentadas estão corretas. O primeiro passo consiste em garantir que se têm todos os documentos e informações necessárias, incluindo comprovativos de residência, recibos de rendimentos e quaisquer documentos que validem a condição de RNH.
O Anexo L está dividido em várias seções onde os contribuintes devem declarar os rendimentos obtidos no estrangeiro e em Portugal, assim como quaisquer deduções aplicáveis. É crucial preencher cuidadosamente cada campo, uma vez que erros ou omissões podem resultar em penalizações ou até em uma auditoria pela Autoridade Tributária.
Os contribuintes devem começar por indicar a sua condição de residente não habitual, o que deve ser claramente assinalado na primeira secção do Anexo. Na sequência, cada tipo de rendimento deve ser classificado corretamente. Para os rendimentos obtidos em Portugal, o contribuinte deve identificar o tipo de atividade realizada e o montante auferido, enquanto para os rendimentos obtidos no estrangeiro, é importante indicar o país de origem e a natureza do rendimento.
Por fim, é recomendável que os contribuintes façam uma revisão meticulosa do Anexo L antes da submissão. Uma boa prática é solicitar a ajuda de um contabilista certificado ou de um consultor fiscal que esteja familiarizado com as complexidades do sistema fiscal português. Essa assistência pode garantir que o formulário é apresentado corretamente e que todos os benefícios potenciais são reivindicados.