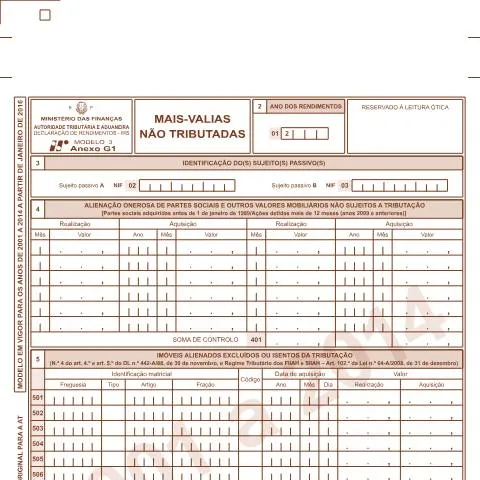
Contexto e Importância do Anexo G1 - Mais-valias Não Tributadas
O Anexo G1 é um documento crucial na declaração de rendimentos em Portugal, especificamente no contexto do IRS (Imposto sobre o Rendimento das Pessoas Singulares). Este anexo visa permitir que os contribuintes declarem a alienação onerosa de partes sociais e outros valores mobiliários que não estejam sujeitos a tributação. Contudo, o uso deste formulário não se restringe a uma mera formalidade; representa a necessidade de estar em conformidade com a legislação tributária, evitando assim potenciais penalizações e garantindo que os direitos do contribuinte sejam respeitados.
Quem Deve Apresentar o Anexo G1?
Os indivíduos que devem submeter o Anexo G1 são os sujeitos passivos que, no ano da declaração, tenham realizado quaisquer atos relativos à alienação de partes sociais ou imóveis excluídos da tributação. Isso inclui, mas não se limita a:
- Contribuintes individuais que tenham vendido ações ou quotas adquiridas antes de 1 de janeiro de 1989.
- Aqueles que tenham realizado operações de alienação onerosa de bens imóveis não sujeitos a tributação.
- Contribuintes que tenham alienado ações que estavam em sua posse por mais de 12 meses nos anos de 2009 e anteriores.
Além disso, a declaração deve ser apresentada em conjunto com a declaração de rendimentos (Modelo 3), o que implica que todos os elementos da declaração devem ser devidamente preenchidos e submetidos na mesma ocasião.
Fundamentação Legal do Anexo G1
O Anexo G1 é regulamentado pela legislação tributária portuguesa, que estabelece o enquadramento legal para a tributação das mais-valias. Especificamente, o artigo 4.º do Decreto-Lei n.º 442-A/88, de 30 de novembro, e o artigo 102.º da Lei n.º 64-A/2008, de 31 de dezembro, delimitam as condições em que as alienações de bens imóveis e valores mobiliários podem estar isentas de tributação. Estas disposições legais foram criadas com o intuito de proporcionar uma maior clareza e segurança jurídica aos contribuintes, assegurando que a administração fiscal possa gerir as obrigações tributárias de forma eficiente.
O Cronograma de Apresentação do Anexo G1
A apresentação do Anexo G1 deve seguir o calendário definido pela Autoridade Tributária e Aduaneira (AT). Normalmente, a declaração de IRS, que inclui o Anexo G1, é submetida entre abril e junho do ano subsequente ao ano fiscal em questão. Para 2023, por exemplo, o prazo de entrega estender-se-á até ao final de junho. É fundamental prestar atenção a estas datas, visto que a não apresentação dentro do prazo pode resultar em coimas e efeitos negativos sobre a situação fiscal do contribuinte.
Calendário de Apresentação:
| Ano Fiscal | Período de Entrega |
|---|---|
| 2022 | 01 de abril a 30 de junho de 2023 |
| 2023 | 01 de abril a 30 de junho de 2024 |
Diferentes Formas de Submissão do Anexo G1
Os contribuintes têm à sua disposição várias opções para apresentar o Anexo G1. Este formulário pode ser submetido online, por via de papel ou diretamente em guichet da Autoridade Tributária. Contudo, a via digital é fortemente incentivada, uma vez que é mais rápida e eficiente. Aqui estão as diferenças principais entre os métodos de entrega:
- Submissão Online: Através do portal e-Fatura ou da área pessoal no site da AT, utilizando a Chave Móvel Digital ou o Cartão de Cidadão para autenticação. Este método é o mais recomendado pela AT devido à sua comodidade e rapidez no processamento.
- Submissão em Papel: O Anexo G1 pode ser impresso e enviado por correio, embora esta opção possa levar a um maior risco de atrasos. Além disso, é necessário garantir que todos os documentos estejam corretamente preenchidos para evitar problemas.
- Apresentação em Guichet: Embora menos comum, é possível apresentar o Anexo G1 pessoalmente em uma repartição da Autoridade Tributária. Este método pode ser útil para aqueles que precisam de esclarecimentos imediatos e assistência no preenchimento.
Passo a Passo no Preenchimento do Anexo G1
O processo de preenchimento do Anexo G1 exige atenção aos detalhes e uma compreensão clara dos dados a serem reportados. Aqui está um guia passo a passo para facilitar o preenchimento:
- Identificação do Sujeito Passivo: No Quadro 3 do Anexo G1, insira os dados de identificação do sujeito passivo, que devem coincidir com as informações constantes na declaração modelo 3.
- Declaração de Alienação de Partes Sociais e Valores Mobiliários: No Quadro 4, registre todas as alienações realizadas, especificando a data de aquisição, valor de venda e outros detalhes relevantes. É importante indicar se as partes sociais foram adquiridas antes de 1989.
- Dados de Imóveis Alienados: Se aplicável, preencha a informação relativa aos imóveis alienados que estão isentos de tributação, de acordo com a legislação mencionada anteriormente.
- Assinaturas: Por fim, é crucial que o formulário seja assinado pelo sujeito passivo ou pelo representante legal, confirmando a veracidade das informações prestadas.
Acompanhamento e Tratamento do Dossier pela Administração Fiscal
Após a submissão do Anexo G1, é essencial que o contribuinte acompanhe o estado da sua declaração. A Autoridade Tributária disponibiliza uma plataforma online onde os contribuintes podem verificar o andamento dos seus processos. O acompanhamento deve ser feito regularmente para garantir que não haja pendências ou solicitações adicionais por parte da administração fiscal.
Se, após a entrega, o contribuinte não receber nenhuma notificação ou aviso em um prazo razoável, isso pode indicar que não há problemas com a sua declaração. Contudo, em caso de dúvidas ou se surgirem questões, é altamente recomendável que o contribuinte entre em contacto diretamente com a AT, utilizando o contacto telefónico ou presencial, conforme a sua necessidade.
Considerações Finais sobre o Anexo G1 e as Mais-Valias Não Tributadas
A declaração de mais-valias não tributadas através do Anexo G1 é um procedimento que exige rigor e atenção. A correta submissão deste formulário pode resultar em benefícios fiscais significativos, evitando assim a tributação desnecessária sobre rendimentos que não devem ser considerados. Para os contribuintes envolvidos em transações complexas ou que tenham dúvidas sobre o processo, a consulta a um especialista em fiscalidade pode ser uma escolha prudente, assegurando que todas as obrigações fiscais sejam cumpridas de maneira eficiente e conforme as normas vigentes.
O Anexo G1 é mais do que um simples formulário; é uma ferramenta que, quando utilizada corretamente, pode proteger os direitos dos contribuintes e promover a transparência na gestão fiscal em Portugal.
Entendendo as Mais-Valias Não Tributadas
As mais-valias não tributadas referem-se aos ganhos de capital que não estão sujeitos à tributação, conforme estipulado pela Autoridade Tributária (AT). É fundamental compreender quais operações financeiras, transações patrimoniais ou heranças estão isentas de imposto sobre as mais-valias. Este conceito é essencial para a correta declaração no Modelo 3 IRS, especificamente no Anexo G1.
Em termos práticos, as mais-valias podem derivar da venda de bens, como imóveis ou ações. Contudo, existem situações específicas em que esses ganhos não são tributáveis. Por exemplo, a venda de um imóvel que foi a residência principal do vendedor durante um determinado período pode estar isenta. A legislação em vigor também previne a tributação das mais-valias obtidas por pessoas que herdam bens e não os vendem imediatamente.
Para melhor entendimento, as mais-valias não tributadas incluem:
- Imóveis adquiridos antes de 1989: A venda de bens adquiridos antes de 1 de janeiro de 1989 não gera mais-valias tributáveis.
- Imóveis de habitação própria permanente: Se o montante da venda for reinvestido na compra de um novo imóvel, a tributação pode ser isenta.
- Doações e heranças: Bens recebidos a título de herança ou doação podem não gerar tributação, dependendo de certas condições.
É importante que os contribuintes analisem detalhadamente a sua situação e consultem a legislação em vigor ou profissionais da área para garantir o correto preenchimento do Anexo G1.
Documentação Necessária para a Declaração de Mais-Valias Não Tributadas
Para declarar as mais-valias não tributadas, os contribuintes devem reunir uma série de documentos que comprovem a origem e a natureza das operações que realizaram. A falta de documentação pode levar a complicações e eventual contestação por parte da Autoridade Tributária.
Os principais documentos a serem considerados incluem:
- Contratos de Compra e Venda: Todos os documentos que atestam a aquisição e a venda do bem são cruciais. É importante guardar cópias dos contratos, que devem incluir todos os dados relevantes, como datas, valores e partes envolvidas.
- Certidões de Registo Predial: Para transações imobiliárias, é aconselhável obter certidões que confirmem a propriedade e o histórico de registo do imóvel.
- Comprovativos de Reinvestimento: No caso de reinvestimento de valores obtidos na venda de um imóvel, é vital ter comprovativos de que o montante foi efetivamente utilizado na aquisição de um novo bem.
Além destes, outros documentos que possam ser solicitados pela AT, tais como declarações de IRS anteriores ou documentos de identificação, devem também ser preparados. A falta de um único documento pode complicar a validação da isenção e colocar em risco a situação fiscal do contribuinte.
Erros Comuns na Declaração das Mais-Valias Não Tributadas
A declaração de mais-valias não tributadas pode ser um processo complexo, e muitos contribuintes cometem erros que podem resultar em problemas com a Autoridade Tributária. Aqui estão alguns dos erros mais comuns:
- Falta de informação sobre o bem: Não fornecer detalhes suficientes sobre o imóvel ou outros bens vendidos pode levar à rejeição da declaração. É essencial ser claro e preciso na descrição dos bens.
- Confusão entre mais-valias e ganhos de capital: Os contribuintes às vezes confundem o que constitui uma mais-valia não tributada com outros tipos de rendimento que podem estar sujeitos a impostos. É crucial entender as diferenças e estar ciente das regras específicas que se aplicam a cada caso.
- Não atualizar informações cadastrais: Alterações na situação do contribuinte, como mudança de residência ou estado civil, devem ser comunicadas à Autoridade Tributária. O não cumprimento pode resultar em complicações nas declarações futuras.
Para evitar esses erros, é aconselhável consultar um contabilista ou outro profissional especializado em questões fiscais. A realização de uma declaração correta desde o início pode prevenir problemas futuros, como auditorias ou cobranças indevidas.