Entrando no Mundo das Mais-Valias Não Tributadas: O Que Precisa Saber
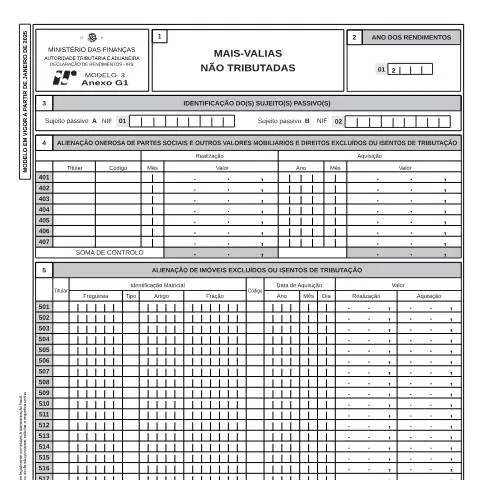
O Anexo G1 - Mais-valias não tributadas é um documento essencial para os contribuintes que, em algum momento, tenham realizado operações financeiras que não estão sujeitas a impostos. A sua correta apresentação é crucial para garantir que os direitos e deveres fiscais dos cidadãos sejam adequadamente cumpridos. Abaixo, exploraremos em detalhe este formulário, a sua função, quem deve apresentá-lo e como fazê-lo de forma eficaz.
Contexto e Relevância do Anexo G1
Para entender a importância do Anexo G1, é fundamental situá-lo no contexto mais amplo da legislação fiscal portuguesa. As mais-valias, ou ganhos obtidos na venda de ativos como imóveis ou valores mobiliários, são, em regra, sujeitas a tributação. No entanto, existem várias situações em que essas mais-valias podem ser isentas ou não tributadas, e é precisamente nesses casos que entra o Anexo G1.
- Alienação de imóveis: Se um imóvel foi adquirido antes de 1989, a sua venda pode não gerar imposto.
- Criptoativos: A venda de criptoativos detidos por mais de 365 dias pode estar isenta.
- Fundos de investimento: A alienação de imóveis a fundos de investimento específicos também se insere nesta categoria.
Compreender as condições que levam à não tributação é vital para qualquer contribuinte, pois permite maximizar os benefícios fiscais e evitar problemas com a Autoridade Tributária (AT).
Quem é Obrigado a Preencher o Anexo G1?
A apresentação do Anexo G1 é obrigatória para todos os sujeitos passivos que tenham realizado transações que se enquadram nas categorias isentas ou não tributadas. É essencial que os contribuintes ou os seus dependentes verifiquem se as suas operações financeiras se encaixam nas seguintes situações:
- Sujeitos Passivos com Rendimentos no Território Português: Todos os rendimentos auferidos em território nacional devem ser declarados.
- Dependentes em Guarda Conjunta: Se os dependentes fazem parte do agregado familiar e realizaram operações, os rendimentos devem ser incluídos no Anexo G1.
Para os casais, a forma como os rendimentos dos dependentes são divididos depende do regime de tributação escolhido—separado ou conjunto.
Passo a Passo para o Preenchimento do Anexo G1
O preenchimento do Anexo G1 pode parecer desafiador à primeira vista, mas com a devida orientação, torna-se um processo mais simples. Abaixo, descrevemos um guia prático para o preenchimento deste formulário.
1. Identificação dos Sujeitos Passivos
Inicie o formulário com a identificação dos sujeitos passivos, incluindo o NIF (Número de Identificação Fiscal) e nome completo. Se for o caso, inclua também os dados dos dependentes envolvidos.
2. Declaração das Operações
Enumere as operações realizadas que se enquadram nas categorias de mais-valias não tributadas:
- Imóveis: Forneça detalhes como a data de aquisição, o valor e a natureza da alienação.
- Valores Mobiliários: Registe a alienação de partes sociais, indicando o tipo de operação e as datas relevantes.
- Criptoativos: Se vendeu criptoativos, indique o período de detenção e os detalhes da transação.
3. Justificativos Necessários
Algumas operações podem exigir a apresentação de documentos comprobatórios. É recomendável que o contribuinte mantenha todos os recibos e documentos que possam ser solicitados pela AT no futuro.
O Timing e a Entrega do Anexo G1
A época de entrega do Anexo G1 está interligada com o calendário fiscal, que normalmente ocorre entre abril e junho de cada ano. É importante estar atento às datas específicas comunicadas pela AT, pois a entrega fora do prazo pode resultar em penalizações.
| Mês | Ação |
|---|---|
| Abril | Início do período de entrega do IRS e do Anexo G1 |
| Junho | Fim do prazo de entrega do Anexo G1 |
Consequence da Entrega do Anexo G1
Após a entrega do Anexo G1, a AT irá proceder à análise das informações apresentadas. Os contribuintes devem estar atentos a possíveis comunicações da AT, que poderão solicitar esclarecimentos ou documentação adicional. Em caso de não cumprimento das obrigações declarativas, pode haver consequências fiscais.
Possíveis Resultados
- Validação da Declaração: Se tudo estiver de acordo, a AT confirmará a não tributação das mais-valias.
- Requerimento de Documentação Adicional: Poderá ser solicitado ao contribuinte que apresente documentos que comprovem as transações declaradas.
- Contestações e Retificações: Caso sejam identificados erros, a AT pode proceder à retificação da declaração inicial.
Distinções entre o Anexo G1 e Outros Formulários
É fundamental diferenciar o Anexo G1 de outros anexos e formulários que fazem parte da declaração de IRS. Por exemplo, o Anexo A é voltado para rendimentos gerais, enquanto o Anexo B abrange rendimentos de trabalho independente. O Anexo G1 é específico para mais-valias não tributadas, o que lhe confere um caráter único e especializado na legislação fiscal.
Preparando-se para o Futuro: Manutenção de Registos Fiscais
Manter uma boa organização dos documentos e registos fiscais é crucial para qualquer contribuinte. Ao longo do ano, é recomendável que os cidadãos mantenham todos os documentos relevantes relacionados a transações financeiras, pois podem ser solicitados em auditorias ou na verificação de informações pela AT.
- Documentação de Aquisição e Venda: Guarde todos os recibos e comprovativos de compra e venda de imóveis e valores mobiliários.
- Relatórios Financeiros: Mantenha atualizados os relatórios que demonstram o estado dos ativos financeiros.
- Comunicados da AT: Fique atento às comunicações da Autoridade Tributária.
Ao manter um registro organizado e atualizado, a gestão das obrigações fiscais torna-se mais simples e menos propensa a erros, conferindo maior segurança ao contribuinte.
Reflexões Finais sobre o Anexo G1
O Anexo G1 - Mais-valias não tributadas representa uma peça chave no complexo puzzle da fiscalidade em Portugal. A sua correta apresentação e o entendimento das condições que levam à não tributação das mais-valias não só garantem a conformidade fiscal, como também podem resultar em benefícios financeiros significativos para os contribuintes. Fique sempre informado e preparado para o cumprimento das suas obrigações fiscais, evitando assim surpresas desagradáveis com a AT.
Conceito de Mais-Valias Não Tributadas
As mais-valias não tributadas referem-se aos ganhos obtidos pela alienação de bens que, de acordo com a legislação fiscal portuguesa, não estão sujeitos a tributação. Isto implica que, sob determinadas condições, o contribuinte pode realizar a venda de determinados ativos sem que esses ganhos sejam considerados para efeitos de IRS (Imposto sobre o Rendimento das Pessoas Singulares). As mais-valias podem advir da venda de diversos tipos de ativos, como imóveis, ações ou outros bens. Contudo, a isenção ou não tributação depende de variáveis como o tempo de detenção do ativo, o valor obtido na alienação, e a natureza do bem em questão.
Regime de Isenção das Mais-Valias
O regime de isenção de mais-valias aplica-se a várias situações específicas, conforme estipulado no Código do IRS. Um dos casos mais comuns de isenção é a venda de imóveis que tenham sido a residência permanente do vendedor durante um período mínimo de tempo, geralmente de 2 anos. Outra situação em que se pode beneficiar da isenção é na reinvestição do valor obtido na venda de um imóvel em outro imóvel destinado à habitação própria permanente, desde que isto aconteça dentro de um prazo estipulado. É importante que o contribuinte se familiarize com as especificidades de cada situação, uma vez que a não observância de requisitos legais pode resultar na perda da isenção.
Preenchimento do Anexo G1 no IRS
O Anexo G1 é a parte do modelo 3 do IRS onde o contribuinte declara as mais-valias e as perdas associadas à venda de bens. Para aqueles que realizam vendas que se enquadram nas condições de não tributação, o preenchimento deste anexo requer atenção a pormenores. O contribuinte deverá indicar o tipo de bem vendido, o valor de aquisição, o valor de venda e a data da transação. Mesmo que se trate de uma mais-valia não tributada, é essencial declarar a transação, pois a AT (Autoridade Tributária) exige uma transparência total nas movimentações financeiras. O Anexo G1 deve ser submetido dentro dos prazos estabelecidos, que costumam coincidir com a época de entrega do IRS, passando geralmente de abril a junho. Uma correta declaração assegura que não haja futuras complicações ou auditorias por parte da AT, logo é aconselhável a consulta a um contabilista ou especialista em fiscalidade caso haja dúvidas durante o processo de preenchimento.