Explorando o Pedido de Restituição de Direito Creditório: Um Passo a Passo Necessário
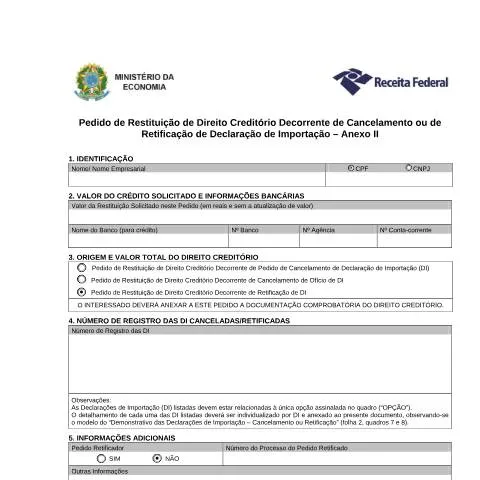
A dinâmica do comércio exterior brasileiro é repleta de desafios e oportunidades. Para os importadores, um dos processos mais significativos é a restituição de direitos creditórios decorrentes de cancelamentos ou retificações de Declarações de Importação (DI). O Pedido de Restituição de Direito Creditório Decorrente de Cancelamento ou de Retificação de Declaração de Importação, conforme estipulado no Anexo II da IN RFB Nº 2.055/2021, é um documento essencial nesse cenário. Vamos aprofundar nesse formulário, sua relevância e as etapas necessárias para sua correta utilização.
Compreendendo o Contexto da Restituição
A restituição de valores requeridos no comércio exterior pode ocorrer por diversos motivos, que vão desde erros administrativos até variações nas legislações. A atualização do Sistema Integrado de Comércio Exterior (SISCOMEX) e a constante revisão das normas tributárias tornam necessário que os importadores estejam sempre informados sobre os seus direitos e a forma de reivindicá-los. Este pedido de restituição é um mecanismo que permite ao contribuinte solicitar a devolução de valores que, por diversas razões, não estarão mais em conformidade com a legislação vigente.
Quem São os Requerentes do Pedido?
Os principais interessados em realizar esse pedido são:
- Importadores: Pessoas físicas ou jurídicas que realizaram operações de importação e tiveram suas DIs canceladas ou retificadas.
- Consultores de Comércio Exterior: Profissionais que assessoram empresas nas operações de importação e podem auxiliar no preenchimento do pedido.
- Contadores: Profissionais responsáveis pela gestão contábil e fiscal das empresas, que podem orientar sobre a documentação necessária.
Documentação Necessária: Como se Preparar para o Pedido
Realizar a restituição requer uma documentação específica, que deve ser apresentada junto ao pedido. Abaixo estão os principais documentos que devem ser preparados e anexados:
Justificativas e Comprovações
- Declarações de Importação (DI): É imprescindível apresentar as DIs canceladas ou retificadas, com os devidos números de registro.
- Comprovantes de Pagamento: Documentos que comprovem a quitação dos tributos exigidos nas operações de importação.
- Documentação Adicional: Dependendo do caso, pode ser solicitada documentação adicional que comprove a relação entre as DIs e o pedido de restituição.
É importante observar que a documentação deve estar em conformidade com as exigências do Comércio Exterior e que qualquer divergência pode atrasar o processo de restituição ou resultar na negativa do pedido.
Passo a Passo para o Preenchimento do Formulário
O preenchimento do formulário é uma etapa crucial e exige atenção aos detalhes. Aqui está um guia prático para auxiliá-lo nesse processo:
- Identificação do Requerente: Insira o nome completo ou a razão social, CPF ou CNPJ, conforme o caso.
- Valor do Crédito Solicitado: Informe o valor da restituição de forma precisa, sem atualização monetária.
- Informações Bancárias: Forneça os dados bancários necessários para o crédito da restituição, incluindo nome do banco, número da agência e conta-corrente.
- Origem do Direito Creditório: Declare se a restituição decorre de cancelamento ou retificação de DIs, e anexe a documentação comprovante.
- Número de Registro das DIs: Liste os números de registro das DIs envolvidas, conforme solicitado no formulário.
Cada etapa do preenchimento deve ser realizada com cuidado, visto que erros podem comprometer a análise e a aceitação do pedido.
Canais de Depósito: Onde e Como Enviar o Pedido
O pedido pode ser enviado por diferentes canais, cada um com suas particularidades. Conheça as opções:
| Canal | Descrição | Vantagens |
|---|---|---|
| Online | Envio através do sistema da RFB. | Agilidade e rastreabilidade do pedido. |
| Papel | Entrega física do formulário em uma unidade da RFB. | Possibilidade de orientação presencial. |
| Guichê | Atendimento em unidades de atendimento ao público. | Possibilidade de resolver questões imediatas. |
A escolha do canal deve levar em consideração a urgência do pedido e a complexidade da situação. O envio online é geralmente mais prático, mas o atendimento presencial pode ser útil em casos mais complexos.
Impactos do Pedido de Restituição: Direitos e Obrigações do Requerente
A solicitação de restituição não é apenas um direito, mas também implica em obrigações que devem ser consideradas. Veja o que está em jogo:
Direitos do Requerente
- Receber a Restituição: Caso o pedido seja aprovado, o valor será restituído conforme as informações bancárias fornecidas.
- Prazo para Resposta: O requerente tem o direito de ser informado sobre o andamento do pedido dentro dos prazos estipulados pela RFB.
Obrigações do Requerente
- Veracidade das Informações: As informações fornecidas no pedido devem ser verdadeiras e completas, sob pena de implicações legais.
- Atualização Cadastral: O requerente deve manter seus dados cadastrais atualizados junto à RFB para garantir o recebimento de notificações.
A falta de cumprimento das obrigações pode resultar em penalidades e impedimentos futuros no comércio exterior.
Casos Especiais e Oportunidades de Restituição
Existem circunstâncias especiais que podem afetar a restituição de direitos creditórios. Exemplos incluem situações de erro administrativo ou divergências de informação, que precisam de atenção particular.
Estrangeiros e o Comércio Exterior Brasileiro
- Estrangeiros que operam no Brasil devem seguir regulamentos específicos e podem requerer restituição, mas devem estar atentos às legislações locais e documentação exigida.
Urência no Processo de Restituição
- Casos em que a restituição é necessária com urgência, como para o financiamento de novas operações, devem ser claramente justificados no pedido.
Essas particularidades exigem um entendimento profundo do que está em jogo e uma preparação meticulosa do pedido.
Considerações Finais: O Caminho para a Restituição
O Pedido de Restituição de Direito Creditório Decorrente de Cancelamento ou de Retificação de Declaração de Importação é um processo que, embora possa parecer complexo, tem seu valor reconhecido na prática do comércio exterior. Seguir as etapas descritas, preparar a documentação adequada e escolher o canal de envio correto pode fazer toda a diferença. A atenção às obrigações e direitos envolvidos é igualmente crucial para garantir que o processo transcenda sem contratempos.
Em um mundo em constante mudança, manter-se informado e preparado é a chave para navegar com sucesso pelas águas do comércio exterior e garantir que seus direitos sejam respeitados e efetivados.
Documentação Necessária para o Pedido de Restituição
Para formalizar o pedido de restituição do direito creditório decorrente do cancelamento ou retificação da Declaração de Importação, o interessado deve reunir uma série de documentos que comprovem sua solicitação. A lista a seguir é uma orientação geral e pode variar conforme a situação específica do requerente:
- Requerimento de Restituição: Formulário padrão que deve ser preenchido e assinado, normalmente disponível no site da Receita Federal.
- Declaração de Importação (DI): Cópia da DI cancelada ou retificada, que será o fundamento para o pedido de restituição.
- Comprovante de Pagamento: Documentos que comprovem o pagamento dos tributos que estão sendo pleiteados para restituição, como o DARF (Documento de Arrecadação de Receitas Federais).
- Documentação Fiscal: Notas fiscais e outros comprovantes de aquisição que demonstrem a legitimidade da operação de importação e a relação dos tributos incidentes.
- Documentos de Identificação: CPF e documentos de identificação do responsável legal pela empresa ou pela importação.
É importante frisar que a documentação deve ser apresentada em cópias autenticadas ou em formato digital, conforme as orientações da Receita Federal, e que a falta de qualquer um dos documentos requeridos pode resultar na indeferência do pedido.
Prazos e Procedimentos para Acompanhamento do Pedido
Uma vez protocolado o pedido de restituição, o contribuinte deve estar ciente dos prazos e procedimentos para o acompanhamento do processo junto à Receita Federal. É essencial monitorar o andamento da solicitação, visto que a celeridade na resposta pode variar conforme a complexidade do pedido e a demanda nos órgãos competentes.
De acordo com a Lei nº 9.784/1999, a Receita Federal tem um prazo de até 30 dias para se manifestar sobre pedidos de administrativamente, podendo ser prorrogado por mais 30 dias em casos que demandem análise mais detalhada. O acompanhamento pode ser feito diretamente pelo Portal e-CAC, onde o contribuinte poderá acessar informações sobre a situação do pedido, eventuais diligências necessárias e o status final da restituição.
É recomendável que o contribuinte mantenha seus dados cadastrais atualizados na Receita Federal, visto que qualquer incongruência pode atrasar o processo de restituição. Vale também destacar que, caso o pedido seja indeferido, é possível apresentar um recurso administrativo, que deve ser fundamentado e protocolado dentro do prazo estipulado pela Receita Federal.
Casos Especiais e Exceções no Pedido de Restituição
Embora o processo de pedido de restituição siga diretrizes gerais, existem casos especiais que podem influenciar o resultado final da solicitação. Dentre esses, destacam-se:
- Revisão de Declarações Anteriores: Caso o contribuinte tenha feito retificações em Declarações de Importação anteriores, é fundamental que essas alterações sejam refletidas no pedido de restituição. O não alinhamento pode resultar em decisões desfavoráveis.
- Imunidade ou Isenção: Empresas que gozam de imunidade ou isenção fiscal em decorrência da natureza de suas operações devem apresentar documentação adicional que comprove essa condição, pois pode afetar o direito ao crédito pleiteado.
- Cancelamento de Importações: No caso de cancelamento de importações que envolvam operações não realizadas, o contribuinte deve apresentar uma declaração formal explicando as razões do cancelamento, a fim de evitar mal-entendidos durante a avaliação do pedido.
- Inconsistências Cadastrais: É comum que, durante a análise do pedido de restituição, a Receita Federal possa encontrar inconsistências nos dados do contribuinte. Por isso, é crucial que os dados cadastrais estejam atualizados e corretos.
Em todos os casos, a transparência na documentação apresentada e a clareza nas informações são fundamentais para garantir a efetividade do pedido de restituição, minimizando os riscos de indeferimento ou atrasos no processo.