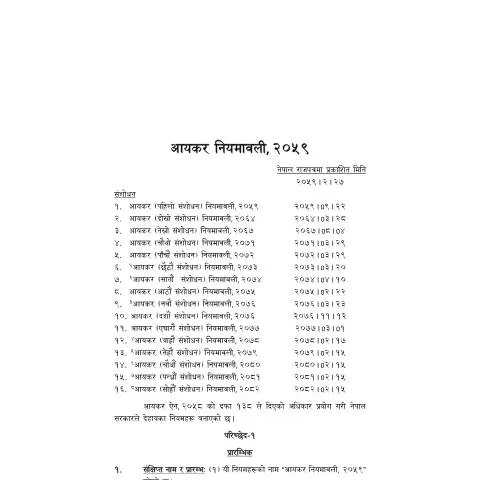
आयकर नियमावली, २०५९: नेपालमा कर प्रणालीको आधारशिला
नेपालको आयकर प्रणालीले आर्थिक विकासको मार्गमा महत्वपूर्ण भूमिका खेल्दै आएको छ। यसको अन्तर्गत २०७९ सालको आयकर नियमावलीमा (सोह्रौं संशोधन सहित) विभिन्न तथ्याङ्क र प्रक्रियाहरू समावेश गरिएको छ, जसले कर तिर्ने नागरिकहरूलाई आदेश र शर्तहरूमा मार्गदर्शन गर्दछ। यस लेखमा, हामी यस नियमावलीको विवरण, लागू हुने प्रक्रिया र अन्य महत्वपूर्ण पक्षहरूमा चर्चा गर्नेछौं।
आयकर नियमावलीको ऐतिहासिक पृष्ठभूमि
आयकर नियमावली, २०५९ को विमोचन नेपाल सरकारद्वारा २०७९ सालको माघ महिनामा गरिएको थियो। यस नियमावलीले आयकर ऐन, २०५८ को दफा १३८ अनुसार कर प्रणालीको व्याख्या र लागू गर्नका लागि नियमहरूको सेटिङ गरेको छ। यसमा विभिन्न संशोधनहरू समावेश गरिएको छ, जसले समयसमयमा आआवश्यकताका आधारमा नियमहरूमा परिवर्तन ल्याएको छ।
संशोधनहरूको महत्त्व
- प्रविधिको विकासअनुसार कर संकलन प्रणालीमा सुधार
- बजेटको आवश्यकता अनुसार नयाँ कर छुटहरूको प्रस्ताव
- आयकरमा पारदर्शिता र सजिलो प्रक्रिया सुनिश्चित गर्नका लागि कदमहरू
आवेदन प्रक्रिया र दर्ता समय सीमाहरू
आयकर नियमावली अनुसार, प्रत्येक आर्थिक वर्षको प्रारम्भमा १ वैशाखदेखि ३० चैतसम्म कर तिर्ने प्रक्रिया हुन्छ। यसबीचमा, करदाताहरूले आफ्नो आय र खर्चको विवरण प्रस्तुत गर्नुपर्ने हुन्छ।
महत्वपूर्ण मितिहरू
| कार्य | मिति |
|---|---|
| आयकर रिटर्नको अन्तिम मिति | ३० चैत |
| कर भुक्तानीको समय | १ वैशाख देखि ३० चैतसम्म |
| कर छुटको आवेदन | सम्पूर्ण वर्षभरि |
नियमावलीको उद्देश्य र महत्त्व
आयकर नियमावली २०५९ ले नेपालको कर प्रणालीलाई सुचारु र व्यवस्थित बनाउन महत्वपूर्ण भूमिका खेल्दछ। यसमा विभिन्न प्रकारका कर छुट, कर दायित्व र दण्डको व्यवस्था गरिएको छ, जसले गर्दा करदाताहरूले सही समयमा सही कर तिर्न सकून्।
कर छुटको प्रक्रिया
यदि कुनै संस्था वा व्यक्तिले विशेष परिस्थितिमा कर छुटको लागि आवेदन दिँदैछन् भने, यसले आवश्यक कागजातहरू प्रस्तुत गर्नुपर्नेछ। यसमा समावेश छन्:
- स्थायी लेखा नम्बरको प्रमाणपत्र
- आवश्यक कागजातहरूको सूची
- लेखापरिक्षकको प्रमाणपत्र
कर छुटको आवेदन प्रक्रिया छिटो र प्रभावकारी बनाउनको लागि समयसीमा भित्र दर्ता गर्नु अत्यावश्यक छ।
नियमावलीसँग सम्बन्धित विशेष अवस्थाहरू
आयकर नियमावलीले विभिन्न विशेष अवस्थाहरूमा लागू हुने विधिहरूको व्याख्या पनि गरेको छ। जस्तै, विदेशी नागरिकहरू, व्यावसायिक गतिविधिहरूका लागि पंजीकरण, र अन्य जटिल अवस्थाहरूमा नियमहरूको पालन गरिनु आवश्यक छ।
विदेशी नागरिकको सम्बन्धमा नियम
विदेशी नागरिकहरूले नेपालमा कर तिर्नका लागि अलग-अलग प्रक्रिया र आवश्यक कागजातहरूको पालना गर्नुपर्छ। यदि विदेशी नागरिकले नेपालमा कुनै व्यवसाय सञ्चालन गर्ने योजना बनाएका छन् भने, तिनीहरूले नेपालमा आयकर भुक्तानी गर्ने जिम्मेवारी लिन्छन्।
आयकर तिर्नेका लागि आवश्यक कागजात र प्रक्रिया
आयकर नियमावली, २०५९ अनुसार, कर तिर्ने प्रत्येक व्यक्तिले निम्नलिखित कागजातहरूमा ध्यान दिनुपर्छ:
- आयको विवरण
- व्यक्ति वा संस्थाको पहिचान प्रमाणपत्र
- आवश्यक बैंक खाता विवरण
यसका अतिरिक्त, कर तिर्ने व्यक्तिले नियमित रूपमा आफ्नो खर्च र आयको विवरण संकलन गर्नुपर्छ, ताकि कर रिटर्नको समयमा कुनै समस्या नहोस्।
सही र विवरणमा ध्यान दिनु
योग्य र सही विवरण नदिएमा, करदातालाई दण्डको दायरा भोग्नुपर्ने हुनसक्छ। यसले भविष्यमा कर रिटर्न प्रक्रियामा पनि समस्या ल्याउन सक्छ।
आयकर नियमावलीको अनुपालनका दायित्वहरू
करदाताहरूलाई आयकर नियमावलीअनुसार निश्चित दायित्वहरू पालना गर्न आवश्यक हुन्छ। यसमा, सही समयमा कर तिर्नु, रिटर्न पेश गर्नु र कर विवरणको पारदर्शिता सुनिश्चित गर्नु समावेश छ।
दण्ड र दायित्वहरू
यदि कुनै व्यक्ति वा संस्था निर्धारित समयमै कर तिर्न असफल भएमा, तिनीहरूलाई दण्डको सामना गर्नुपर्ने हुन्छ। दण्डको परिमाण र प्रक्रिया आयकर नियमावलीमा स्पष्ट रूपमा उल्लेख गरिएको छ।
आत्मसमर्पण र नागरिकको अधिकार
आयकर नियमावली २०५९ का अनुसार, नागरिकहरूले निश्चित अधिकार र स्वाधीनता पनि राख्छन्। यसमा, तिनीहरूले कर प्रणाली र प्रक्रिया बारे जान्न, जानकारी हासिल गर्न र आवश्यक परेमा सहायता माग्न सक्ने अधिकार राख्छन्।
सहायता र समर्थनको स्रोतहरू
नेपालमा नागरिकहरूलाई कर प्रणाली र प्रक्रियाबारे जानकारी हासिल गर्नका लागि विभिन्न स्रोतहरू उपलब्ध छन्। यसमा सरकारी कार्यालयहरू, कर परामर्शदाता र अनेकों अनलाइन संसाधनहरू समावेश छन्।
समाप्तिमा, नागरिकहरूको जिम्मेवारी र समर्पण
आयकर नियमावली, २०५९ ले न केवल कर प्रणालीको ढाँचा प्रस्तुत गर्दछ, तर यसले नागरिकहरूको दायित्व र जिम्मेवारीको बारेमा पनि स्पष्टता प्रदान गर्दछ। यसमा उल्लेखित प्रत्येक प्रक्रिया र नियमको पालन गर्नु अत्यावश्यक छ, जुन नेपालको आर्थिक स्थायित्व र विकासमा योगदान पुर्याउँछ।
आयकर नियमावलीको विभिन्न श्रेणीहरू
आयकर नियमावली, २०५९ (सोह्रौँ संशोधन सहित) ले विभिन्न श्रेणीहरूको लागि कर दर र नियमहरू परिभाषित गर्दछ। यसमा व्यक्तिगत करदाताहरू, साझेदारी फर्म, कम्पनीहरू र ट्रस्टहरूको लागि विशेष प्रावधानहरू रहेका छन्। यहाँ, हामी प्रत्येक श्रेणीको कर व्यवस्था र प्रावधानहरूमा गहिरो रूपमा छानबीन गर्नेछौं।
व्यक्तिगत करदाताहरूका लागि
व्यक्तिगत करदाताहरूको लागि आयकर दरहरू प्रायः प्रगतिशील रूपमा अवलम्बन गरिन्छ। २०५९ को नियमावलीमा वार्षिक आयको आधारमा कर दरहरू निर्धारण गरिएको छ। यदि तपाईंको वार्षिक आय ४ लाख रुपैयाँभन्दा कम छ भने, तपाईंलाई कुनै कर तिर्नु पर्दैन। ४ लाखदेखि ८ लाख रुपैयाँको आयमा १ प्रतिशत, ८ लाखदेखि १५ लाख रुपैयाँको आयमा २५ प्रतिशत र १५ लाख रुपैयाँभन्दा बढीको आयमा ३० प्रतिशत कर लाग्छ।
साझेदारी फर्म र कम्पनीहरूको लागि
साझेदारी फर्म र कम्पनीहरूसँग फरक कर व्यवस्था छ। साझेदारी फर्मलाई २५ प्रतिशतको दरमा कर तिर्नुपर्छ भने कम्पनीहरूलाई २० प्रतिशतको कर लाग्छ। कम्पनीहरूको लागि, यदि तिनीहरूले कुनै विशिष्ट क्षेत्र, जस्तै प्रविधि वा ऊर्जा क्षेत्रमा लगानी गरेका छन् भने, तिनीहरूलाई कर छुट पनि प्राप्त हुन सक्छ।
ट्रस्ट र चेरिटीका लागि
ट्रस्ट र चेरिटी संस्थाहरूको लागि करको दर १५ प्रतिशत निर्धारण गरिएको छ, तर यिनीहरूलाई विभिन्न प्रकारका कर छुट र सुविधाहरूको लाभ पनि उपलब्ध छ। चेरिटी र सामाजिक सेवामा प्रयोग गरिएका आयमा कर छुटको व्यवस्था गरिएको छ भन्ने कुरा महत्त्वपूर्ण छ।
आयकर फाइलिंग प्रक्रियामा विशेष आवश्यकता
आयकर फाइल गर्नका लागि विभिन्न विशेष आवश्यकताहरू र प्रक्रियाहरू छन् जसलाई ध्यानमा राख्न आवश्यक छ। यदि तपाईं एक व्यक्तिगत करदाता हुनुहुन्छ भने, तपाईंलाई उपयुक्त फॉर्म भर्नु पर्ने हुन्छ र यसमा तपाईंको आयको स्रोत, खर्च र लागू हुने कर छुटहरूको विवरण दिनु पर्नेछ।
आवश्यक कागजातहरू
आयकर फाइल गर्ने क्रममा आवश्यक कागजातहरूमा निम्नलिखित सामाग्रीहरू समावेश गर्नुपर्छ:
- आयको प्रमाणपत्र (जस्तै, तलबको पर्ची, व्यवसायको आय विवरण)
- खर्चको प्रमाण (जस्तै, मेडिकल खर्च, शिक्षा खर्च)
- पुराना आयकर विवरण पत्र र भुक्तानीको रसीद
फाइलिंग म्याद र ढिलाइको शुल्क
प्रत्येक वर्षको फिस्कल वर्षको समाप्तिमा, आयकर फाइल गर्नको लागि निश्चित म्याद तोकिएको हुन्छ। यस वर्षको फाइलिंग म्याद सामान्यतया माघ महिनामा हुन्छ। यदि तपाईंले म्याद भित्र फाइल गर्न सक्नु भएन भने, त तपाईंलाई ढिलाइको शुल्क लाग्नेछ। यसमा म्यादको आधारमा १ देखि १० प्रतिशतसम्मको अतिरिक्त शुल्क लाग्न सक्छ।
आयकरको विशेष छुट र प्रोत्साहन
आयकर नियमावलीले विभिन्न प्रकारका कर छुट र प्रोत्साहनको व्यवस्था पनि गरेको छ, जसले करदाताहरूलाई आयकरको बोझ कम गर्न मद्दत गर्दछ। यहाँ केही मुख्य छुट र प्रोत्साहनको सूची प्रस्तुत गरिएको छ:
ब्यवसायिक खर्च र छूटहरू
करदाताहरूले आफ्नो व्यवसायको लागि गरिएका खर्चहरूलाई कर योग्य आयबाट घटाउन सक्छन्। यसमा कार्यालय भाडा, कर्मचारीको तलब, मार्केटिङ खर्च र उपकरण खरिदको खर्चहरू समावेश छन्। यसले व्यवसाय सञ्चालन गर्न आवश्यक खर्चलाइ ध्यानमा राख्दै कुल कर योग्य आय घटाउन मद्दत पुर्याउँछ।
नयाँ व्यवसाय र सुरुवात गर्नेलाई प्रोत्साहन
नयाँ व्यवसाय सुरू गर्नेहरूलाई विशेष प्रोत्साहन पनि उपलब्ध गराइन्छ। यसमा तीन वर्षसम्मको कर छुट र विशिष्ट क्षेत्रहरूमा लगानी गरेमा थप लाभ प्राप्त गर्न सकिन्छ। यसअघि विशेष रूपमा प्रविधि र नवप्रवर्तन क्षेत्रमा केन्द्रित गरिएको छ।
शिक्षा र स्वास्थ्यको लागि छुट
शिक्षा र स्वास्थ्य सेवामा गरिएको खर्चहरूमा पनि कर छुटको व्यवस्था गरिएको छ। यदि तपाईंले आफ्नो वा परिवारका सदस्यहरूको शिक्षा र स्वास्थ्य सेवामा अधिकतम २५,००० रुपैयाँ खर्च गर्नुभयो भने, यसको ५० प्रतिशत आयकरबाट घटाउन सकिन्छ।