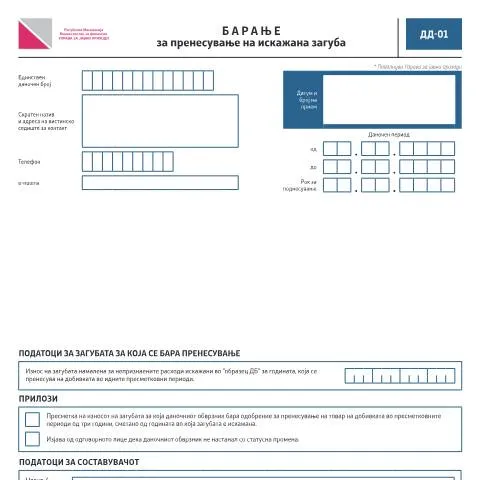
Значењето на Барањето за пренесување на искажана загуба
Даночниот систем во Македонија е сложен и бара од фирмите внимателно да ги следат своите финансиски резултати. Во контекст на овој систем, Барањето за пренесување на искажана загуба (код ДД-01) игра клучна улога за компаниите кои се соочуваат со неповолни финансиски резултати. Со оваа процедура, даночниот обврзник има можност да пренесе дел од своите загуби на идни добивки, со цел зголемување на својата даночна основа во иднина.
Кој е целен клас на обврзници?
Ова барање е наменето за правни лица, односно компании кои имаат искажана загуба во своите финансиски извештаи. Сепак, постојат различни категории на даночни обврзници кои можат да имаат специфични услови при поднесување:
- Мали и средни претпријатија: Овие организации често се најпогодени од загуби, особено во периоди на економска нестабилност.
- Големи корпорации: Имаат повеќе средства за управување со загуби, но исто така можат да имаат комплексни финансиски структури.
- Старт-ап компании: Често се соочуваат со искажани загуби во своите почетни години и можат да ги користат овие механизми за подобрување на својата финансиска позиција.
Детален преглед на формуларот ДД-01
Формуларот ДД-01 содржи неколку важни полиња кои треба детално да се пополнат. Погледнете ги следните компоненти:
| Полиња | Опис | Совети за пополнување |
|---|---|---|
| Единствен даночен број | Идентификатор на даночниот обврзник. | Проверете дали бројот е точен и целосен. |
| Скратен назив и адреса | Податоци за контакт. | Внесете точни информации за да избегнете забави. |
| Износ на загубата | Загуба намалена за непризнаените расходи. | Проверете да ли сте ги вклучиле сите релевантни ставки. |
| Датум и број на прием | Податоци што ги пополнува Управа за јавни приходи. | Овие информации ќе бидат дополнети по поднесување на барањето. |
Подготовка на документи за поднесување
За да се успешно поднесе барањето, неопходно е да се подготват и дополнителни документи:
- Пресметка на загубата: Оваа пресметка треба да биде прецизна и да се базира на податоците од Билансот на успех.
- Изјава од одговорното лице: Изјавата мора да потврди дека не дојде до статусна промена на даночниот обврзник.
Важно е да се запамети дека недостатокот на целокупна документација може да доведе до отфрлање на барањето.
Рокови за поднесување на Барањето ДД-01
Рокот за поднесување на барањето е строго определен и изнесува до 31 март во годината која следи по годината во која загубата е искажана. Ова значи дека ако загубата е прикажана во финансиските извештаи за 2022 година, барањето треба да биде поднесено најдоцна до крајот на март 2023 година. Неопходно е да се почитуваат овие рокови за да се избегнат негативни последици
Чекорите по поднесувањето на барањето
По поднесувањето на барањето, следат неколку важни чекори:
- Прием на барањето: Управа за јавни приходи ќе ги потврди информациите и ќе додели број на прием.
- Обработка на барањето: Овој процес може да трае неколку недели, во зависност од сложеноста на случајот.
- Одлука: Доколку барањето е одобрено, даночниот обврзник ќе добие известување. Во спротивно, ќе добие образложение за отфрлање.
Канали на поднесување: електронски и хартиени
Даночниот обврзник има можност да поднесе барањето ДД-01 на два начина:
- Електронски: Преку порталот на Управа за јавни приходи (etax.ujp.gov.mk), што нуди побрза и поедноставна услуга.
- Хартиен формат: Барањето може да биде поднесено и во физичка форма, директно во канцелариите на УП.
Изборот на канал зависи од ресурсите на даночниот обврзник и неговите преференции, но електронскиот метод е поефикасен и помалку време троши.
Следење на статусот на барањето
По поднесувањето, даночниот обврзник може да го следи статусот на своето барање. Ова може да се направи електронски преку порталот, каде што ќе се внесат потребните идентификациски податоци. Доколку има потреба, можно е да се контактира со Управа за јавни приходи за информации за тековниот статус.
Финансиски импликации на пренесената загуба
Пренесената загуба може значително да влијае на даночната основа на компанијата во следните години. Доколку загубата е одобрена за пренесување, таа ќе може да се користи за намалување на данокот на добивка во идните пресметковни периоди. Ова може да помогне во зголемување на ликвидноста и финансиската стабилност на компанијата.
Внимателното следење на соодветните прописи и точното пополнување на формуларот ДД-01 е клучно за успешен процес и користење на правото на пренос на загуба. За компаниите што пројавуваат загуби, оваа процедура не само што е административен процес, туку и стратегија за опстанок и раст.
Процедура за поднесување на барање за пренесување на искажана загуба
Поднесувањето на барањето за пренесување на искажана загуба е важен чекор за сите даночни обврзници кои сакаат да ги оптимизираат своите даночни обврски. Процесот започнува со пополнување на Образецот Б/УОД, кој е специјализиран за оваа намена. Овој образец мора да биде комплетно пополнет и потпишан од законскиот застапник на правното лице. По завршувањето на пополнувањето, документот треба да се достави во Управата за јавни приходи.
Важно е да се напомене дека за да се оствари правото на пренесување на загуба, даночниот обврзник треба да имал потврдено испитување на загубата во претходните години. Ова значи дека загубата мора да биде евидентирана во даночниот биланс и потврдена од УЈП. Рокот за поднесување на барањето е до крајот на тековната даночна година, за загубите кои се пренесуваат од претходната година.
Правила за пресметка на искажана загуба
Пресметката на искажана загуба зависи од неколку фактори, вклучувајќи тип на активност, форма на бизнис и конкретни околности. Загубата може да се пренесува само во рамките на истата категорија на приходи. На пример, ако правното лице е вклучено во трговска дејност, загубата од трговијата може да се пренесе само на идни приходи од истата дејност.
Исклучок од ова правило е доколку правното лице се трансформира во друга форма (на пример, од друштво со ограничена одговорност во акционерско друштво). Во такви случаи, загубите можат да се пренесуваат, но е потребно дополнително да се следат условите наведени во Законот за данок на добивка. Исто така, важно е да се запомни дека загубите не можат да се пренесуваат во бесконечност; постојат ограничувања за бројот на години во кои загубата може да биде пренесена.
Најчесто поставувани прашања за пренесување на искажана загуба
Многу даночни обврзници имаат прашања во врска со процедурата за пренесување на искажана загуба. Еве некои од најчесто поставуваните:
- Кои документи се потребни за поднесување на барањето? За да поднесете барање за пренос на загуба, потребно е да приложите доказ за загубата, како и потврда од УЈП која ја потврдува загубата за претходната година.
- Како да се следи статусот на моето барање? Статусот на барањето може да се следи преку порталот на УЈП или директно контактирајќи ја управата.
- Дали загубата може да се пренесе ако компанијата е затворена? Загубата може да се пренесе дури и ако компанијата е затворена, под услов да се исполнат условите за пренос наведени во законот.
Се препорачува сите даночни обврзници да се консултираат со даночен советник или правен експерт пред да поднесат барање за пренесување на загуба, особено во сложени случаи.