Разбирање на Барањето за Олеснување односно Ослободување од Данок на Дивиденда
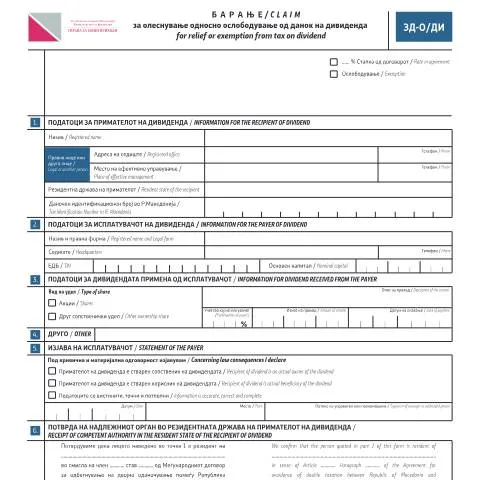
При прилагодувањето на даночните обврски, многу компании во Македонија се соочуваат со потребата да поднесат Барање за олеснување односно ослободување од данок на дивиденда, познато и како Образец ЗД-О/ДИ. Овој документ е клучен за оние кои примаат дивиденди и сакаат да избегнат двојно оданочување. Сложеноста на процесот често создава нејаснотии, особено кога станува збор за собирање на соодветната документација и следење на процедурата.
Кога и зошто е потребно да се поднесе ова барање?
Барањето за олеснување или ослободување се поднесува во случаи кога примателот на дивиденда е резидент на држава со која Македонија има потпишано договор за избегнување на двојно оданочување. Ова барање е важно за:
- Намалување на даночната стапка што ќе се применува на исплатените дивиденди.
- Избегнување на двојно оданочување при стекнување на приход од дивиденди.
- Зголемување на конкурентноста на домашните компании на глобалниот пазар.
Како да се подготват потребните оправдувања?
Подготовката на потребната документација е критична за успешното поднесување на барањето. Во зависност од статусот на примателот на дивидендата, потребните документи можат да варираат. Еве неколку основни документи кои треба да бидат подготвени:
- Документ за идентификација: Доказ за резидентност во странство, како што е потврда од даночниот орган на странската држава.
- Извештај од исплатувачот: Извештај за исплатата на дивидендата, кој потврдува висината на исплатените средства.
- Договор за избегнување на двојно оданочување: Копија од соодветниот меѓународен договор.
Процесот на поднесување и контрола на барањето
По подготвувањето на потребната документација, следи процесот на поднесување на барањето. Примателот на дивиденда е должен да пополни четири примероци од Образец ЗД-О/ДИ, и да ги поднесе до надлежниот даночен орган во неговата резидентна држава. Овде е важно да се следи секој чекор:
- Пополнување на првиот дел од образецот со основни податоци за примателот.
- Поднесување на образецот до надлежната институција во странската држава.
- Обезбедување на потврда од надлежниот орган во странската држава.
Надлежната институција во Македонија потоа спроведува контрола на поднесеното барање, проверувајќи дали сите информации се точни и целосни.
Што се случува по поднесувањето на барањето?
Откако барањето е поднесено, Управата за јавни приходи спроведува проверка. За оваа цел, потребно е да се има предвид:
- Управата ќе задржи еден примерок, а двата преостанати ќе ги врати на исплатувачот на дивидендата.
- За секоја исплата на дивиденда треба да се поднесе ново барање, освен во случаи каде што исплатите се редовни и во исто време.
Што да се направи ако барањето биде одбиено?
Во случај на одбиение на барањето, важно е да се преземат следниве чекори:
- Обратете се на даночниот орган за објаснување на причините за одбивка.
- Проверете дали некоја документација недостасува или ако некои информации не се точни.
- Подгответе ново барање, вклучувајќи ги сите корекции.
Неопходни информации за правилно пополнување на образецот
Пополнувањето на Образец ЗД-О/ДИ е важно да биде точно за да се избегнат проблеми. Погледнете ги следниве точки:
| Дел од образецот | Задолжителни информации | Совети |
|---|---|---|
| Лични податоци на примателот | Име, адреса, даночен ID | Обезбедете точни информации, избегнувајте правописни грешки. |
| Информации за исплатувачот | Име на компанијата, адреса, даночен ID | Наведете точни податоци за исплатувачот. |
| Информации за дивидендата | Износ на приход, опис на приходот | Потврдете ги податоците со извештај од исплатувачот. |
Понатамошни чекори и следење на статусот на барањето
Откако ќе биде поднесено барањето, важно е да се следи статусот. Можете да:
- Контактирате со Управата за јавни приходи за да проверите дали е обработено вашето барање.
- Држите копија од поднесените документи за сопствени референци.
Со следењето на овие чекори и подготвувањето на потребната документација, можете успешно да управувате со вашето барање за олеснување односно ослободување од данок на дивиденда, минимизирајќи ги даночните обврски и спречувајќи двојно оданочување.
Процедура за поднесување барање за олеснување од данок на дивиденда
Процедурата за поднесување на барање за олеснување или ослободување од данок на дивиденда е важен аспект за физичките и правните лица кои се засегнати од оваа даночна обврска. За да се започне процесот, потребно е да се соберат сите релевантни документи и информации. Основниот образец кој се користи за оваа постапка е Образец Б/УОД.
Пред да се поднесе барањето, важно е да се утврди дали подносителот има право на олеснување или ослободување согласно со локалниот законодавен оквир или меѓународните даночни договори кои Македонија ги има со одредени држави. Доколку подносителот е резидент на држава со која Македонија има договор за избегнување на двојно опoreзување, тој може да аплицира за понижен данок на дивиденда.
По собирањето на сите потребни документи, барањето се поднесува до Управата за јавни приходи (УЈ П), која е надлежна институција за обработка на слични барања. Поднесувањето може да се направи електронски преку системот на e-пријави или физички во подрачната канцеларија на УЈ П. Рокот за поднесување на барањето е 30 дена од денот на исплатата на дивидендата.
Документи потребни за поднесување на барањето
За успешно поднесување на барањето за олеснување од данок на дивиденда, подносителот е должен да приложи следниве документи:
- Копија од даночниот идентификационен број (ДИН) на подносителот;
- Извештај за исплатените дивиденди од компанијата која исплатила дивиденда;
- Доказ за резидентност, ако подносителот е резидент на држава со која Македонија има договор за избегнување на двојно опoreзување;
- Образец Б/УОД пополнет и потпишан;
- Доказ за идентификација, како што е лична карта или пасош;
Доколку подносителот не приложи сите потребни документи, неговото барање може да биде одбиено или одложено за дополнителна проверка. Затоа, важно е да се обезбедат сите документи во редослед и форма која е предвидена од страна на УЈ П.
Последици од неуспешно барање за олеснување од данок на дивиденда
Во случај на одбиено барање за олеснување од данок на дивиденда, подносителот е должен да плати целосниот износ на данокот на дивиденда, согласно со важечките даночни стапки. Исто така, доколку не се поднесе барање во времето предвидено со закон, подносителот може да се соочи со дополнителни санкции и камати за задоцнување во плаќањето на данокот.
Треба да се напомене дека правото на жалба постои во случај на неодобрување на барањето. Подносителот има право да поднесе жалба до второстепената комисија во УЈ П, а потоа и до Управниот суд, доколку смета дека одлуката е неправилна. Важно е да се следат утврдените рокови за жалба, кои се обично 15 дена од денот на приемот на решението за одбивање.
Со цел да се избегнат компликации и непотребни трошоци, препорачливо е да се консултираат експерти во областа на даночното право или адвокати специјализирани за даночни прашања пред поднесувањето на барањето.