Даночната ослободување и неговата улога во фискалниот систем
Во контекстот на современата економија на Република Северна Македонија, ослободувањето од данок на добивка за воведени фискални системи на опрема игра важна улога за охрабрување на бизнисите да инвестираат во фискални технологии. Формуларот ДД-07, всушност, е клучен алат за даночните обврзници кои сакаат да остварат поволности, а истовремено да придонесат за зголемување на транспарентноста во фискалната политика.
Кога и зошто треба да се поднесе Барањето ДД-07?
Барањето за даночно ослободување за воведен фискален систем на опрема (без ГПРС уред) се поднесува во конкретни времеви рамки. Ова барање е важно за бизнисите кои во текот на даночниот период набавиле опрема за регистрирање на готовински плаќања. Едно од клучните правила е дека барањето мора да се поднесе до 20 јануари во годината што следи по годината во која е извршена набавката.
Постапка за поднесување
- Подготовка на потребните документи.
- Пополнување на формуларот ДД-07 со точни и комплетни информации.
- Приложување на копии од решенијата за регистрација на фискален систем и фактурите за набавка.
- Доставувањето на барањето во даночната канцеларија или преку електронски систем.
Историски контекст и правна рамка
Формуларот ДД-07 е дел од пошироката правна рамка утврдена со Законот за општата управна постапка. Овој закон, кој е објавен во Службен весник бр. 124/2015, поставува основа за принципите и процедурите кои ги регулираат јавните услуги, вклучувајќи ги и даночните ослободувања. На овој начин, формуларот ДД-07 служи како важен инструмент за реализација на даночната политика на државата.
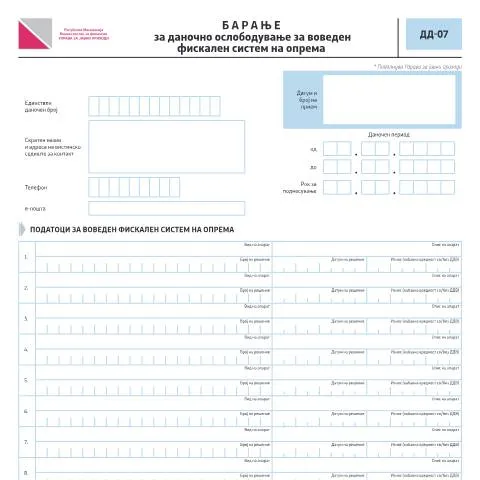
Детален преглед на формуларот ДД-07
Формуларот ДД-07 се состои од неколку делови, од кои секој е важен за правилно поднесување на барањето:
| Полиња | Опис |
|---|---|
| Единствен даночен број | Идентификациски број на даночниот обврзник. |
| Скратен назив и адреса | Контакт информации на подносителот. |
| Даночен период | Период за кој се поднесува барањето. |
| Податоци за воведен фискален систем | Опис на опремата, број на решение, датум на решение и износ на набавка. |
| Податоци за подносителот | Име, презиме, потпис и печат на подносителот. |
Стапки на фискални системи
Во секој оддел за фискалниот систем, подносителот треба да внесе:
- Вид на апаратот
- Опис на апаратот
- Број на решение
- Датум на решение
- Износ (набавна вредност со/без ДДВ)
Важно е да се внимава и на правилното внесување на овие информации, бидејќи било каква грешка може да доведе до одбивање на барањето.
Подразбирање на документи и дополнителна документација
Покрај формуларот ДД-07, подносителите треба да приложат и дополнителни документи:
- Копија од решение за регистрација на фискален систем на опрема (“ФА-02/1”) за секој набавен систем.
- Копија од фактура за извршената набавка на системот.
Овие документи се неопходни за потврдување на правото на даночно ослободување и треба да се поднесат во оригинал или заверени копии.
Последици од поднесување на Барањето ДД-07
По поднесувањето на барањето, Управата за јавни приходи ќе го разгледа и во рок од 30 дена ќе донесе одлука. Ако барањето е одобрено, подносителот ќе оствари право на намалување на данокот на добивка, кое ќе важи за даночниот период во кој е поднесено.
Пренос на права во следни периоди
Ако подносителот не успее да го искористи целосното даночно ослободување во предвидениот период, правото може да се пренесе во наредните даночни периоди, сè до неговото целосно искористување. Ова значи дека, бизнисите можат да продолжат да се користат истите права во текот на следните години, доколку не ги искористиле претходно.
Специфични ситуации и исклучоци
Некои компании можат да бидат подложни на специфични правила во врска со ослободувањето. На пример, ако компанијата внесува повеќе од десет фискални апарати во текот на различни даночни периоди, тогаш за секој нов систем на фискална апаратура мора да се поднесе ново барање ДД-07. Ова е важно за правилно управување со даночните обврски и избегнување на непријатности со даночните власти.
Cette structure et contenu détaillés permettent de comprendre de manière approfondie le formulaire DD-07, son utilité ainsi que les obligations et droits qui en découlent.
Процес на аплицирање за даночно ослободување
Процесот на аплицирање за даночно ослободување за воведен фискален систем на опрема е строго дефиниран од страна на Управа за јавни приходи (УЈ П). За да започнете, потребно е да поднесете соодветен образец за апликација, конкретно Образец Б/УОД. Овој образец се поднесува во електронска форма преку системот на e-идентификација или непосредно во подрачната единица на УЈ П. Важно е да се напомене дека за успешна апликација, сите документи мора да бидат комплетни и точно пополнети.
Покрај основниот образец, апликантот е должен да приложи доказ за набавка на фискална опрема која ги исполнува сите технички и правни стандарди. Овие документи можат да вклучуваат фактури, гаранции, и сертификати за усогласеност со националните и европските стандарди. Обработката на апликацијата обично трае до 30 работни дена од денот на поднесување на сите потребни документи.
Услови за добивање на даночно ослободување
За да се квалификувате за даночно ослободување за воведен фискален систем на опрема, постојат неколку клучни услови кои мора да се исполнуваат. Прво, компанијата мора да биде регистрирана во Националниот регистар на население и да биде активен даночен обврзник. Второ, фискалниот систем мора да биде инсталиран и во употреба во моментот на поднесување на апликацијата.
Дополнително, во зависност од типот на компанијата, може да постојат и посебни услови за мали и средни претпријатија (МСП). На пример, МСП може да добијат поволности во форма на зголемени лимити за ослободување, додека поголемите компании можеби ќе треба да прикажат дополнителни финансиски извештаи.
Важно е да се запамети дека даночното ослободување не важи за сите типови на фискална опрема. Само одредени производи кои се сертифицирани како фискални уреди можат да бидат предмет на ослободување. Оваа информација можете да ја добиете од УЈ П или на официјалната веб страница на Министерството за финансии.
Често поставувани прашања (ЧПП) за даночно ослободување
Во продолжение следуваат некои од најчесто поставуваните прашања поврзани со даночното ослободување за воведен фискален систем на опрема:
- Која е максималната сума која можам да ја добијам како даночно ослободување? Одговорот на ова прашање зависи од типот на опремата и политиките на УЈ П. За точна информација, препорачливо е да контактирате директно со УЈ П.
- Дали можам да поднесам пријава за ослободување ако опремата е во лизинг? Да, но мора да имате писмен договор за лизинг и да докажете дека опремата е на располагање за користење во вашата компанија.
- Што да правам ако мојата апликација биде одбиена? Ако вашата апликација биде одбиена, имате право на жалба во рок од 15 дена од денот на добивање на одлуката. За оваа постапка, потребно е да поднесете писмено обраќање до УЈ П со образложение за жалбата.