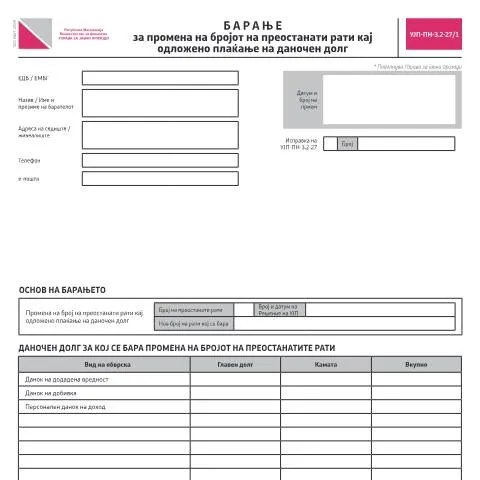
Значење на Барањето за промена на бројот на преостанати рати кај одложено плаќање на даночен долг
Во рамките на управувањето со даночните обврски, секој граѓанин или правно лице со неплатен данок на долг може да се соочи со ситуација каде е потребна промена на условите за плаќање. Барањето за промена на бројот на преостанати рати кај одложено плаќање на даночен долг, односно образецот со код УЈП-ПН-З.2-27/1, игра клучна улога во овие ситуации. Овде, даночните обврзници можат да побараат прилагодување на ратите согласно нивните финансијски можности и актуелната економска состојба.
Кога и зошто се поднесува барањето?
Ова барање се поднесува кога даночниот обврзник е во ситуација на отежната платна способност и не може да продолжи со плаќањето на даночниот долг според првичните услови. Важно е да се напомене дека барањето мора да биде поднесено пред истекот на периодот за кој е одложено плаќањето.
- Поднесете барање на време за да избегнете дополнителни камати или санкции.
- Образложете ги причините за измената на ратите.
- Испратете го барањето до Управата за јавни приходи.
Процес на пополнување на образецот
Пополнувањето на образецот УЈП-ПН-З.2-27/1 е критичен чекор во процесот на поднесување на барањето. Сите информации мора да бидат точни и комплетни. Подолу се наведени клучните делови што треба да се попечат:
- Лични податоци: Единствен даночен број, име и презиме, адреса, телефон и е-пошта.
- Информации за даночниот долг: Број на преостанати рати, вид на обврска, главен долг, камата и вкупно.
- Причини за барањето: Образложете зошто барате промена на ратите.
- Административна такса: Пополнете ги податоците за плаќањето на таксата од 300 денари.
Измени и исправки на барањето
Ако е потребно да се извршат корекции на веќе поднесеното барање, важно е да се назначи полето за исправка и да се наведат сите релевантни информации за претходниот образец. Ова вклучува и внесување на бројот на претходното барање.
Опции за поднесување на барањето
Поднесувањето на барањето може да се изврши на неколку начини, вклучувајќи:
- Лично поднесување: Ова е најтрадиционалниот начин, при што се однесува образецот до локалната канцеларија на Управата за јавни приходи.
- Онлајн поднесување: Употреба на платформата за е-идентификација и електронско управување со документи.
- Поштенска испорака: Испраќање на пополнетиот образец преку пошта.
Разлики меѓу каналите на поднесување
| Метод на поднесување | Предности | Недостатоци |
|---|---|---|
| Лично | Директна комуникација, можност за веднаш да се добијат дополнителни информации. | Потребно е време и можност за чекање во ред. |
| Онлајн | Брза и лесна процедура, нема потреба од физичко присуство. | Потребна е е-идентификација и може да настанат технички проблеми. |
| Пошта | Можност за поднесување од било каде. | Ризик од загуба или забавено примање на документот. |
Кој може да поднесе барање?
Лицата и правните лица кои имаат даночен долг и кои сакаат да изменат условите за плаќање може да поднесат барање. Ова вклучува:
- Физички лица со неплатен данок.
- Правни лица со краткорочни финансиски проблеми.
- Секои граѓани кои подлежеле на претходно одложување на плаќање.
Посебни случаи и исклучоци
Во одредени ситуации, некои даночни обврзници можат да добијат посебни услови или исклучоци:
- Граѓани во социјално неповолни услови.
- Правни лица во процес на ликвидација или стечај.
Административна такса и начини на уплата
Барањето за промена на бројот на преостанати рати подлежи на административна такса од 300 денари. Начините на уплата се разликуваат:
- Преку образецот ПП50 – задолжително приложете го налогот.
- Преку системот еNAPSYS – внесете трансакциски код.
Обработка на барањето од страна на УЈП
По поднесувањето на барањето, Управата за јавни приходи ќе ја разгледа информацијата. Процесот на обработка обично вклучува:\
- Проверка на поднесените податоци.
- Разгледување на нфатените причини за барањето.
- Одлука за измена на условите за плаќање.
Следење на статусот на поднесеното барање
По поднесувањето на барањето, можете да го следите неговиот статус преку следниве канали:
- Контакт со канцеларијата на УЈП.
- Преку онлајн системот на е-идентификация.
- Редовно проверување на вашата e-пошта за известувања.
Права на даночните обврзници
Даночните обврзници имаат право на:
- Право на жалба во случај на одбиено барање.
- Право на добивање на информации за статусот на нивното барање.
- Право на консултации со специјалисти од УЈП.
Нови можности и правила за плаќање на данок
Во последно време, УЈП воведе новини кои можат да им помогнат на даночните обврзници подобро да управуваат со своите обврски. Овие новини вклучуваат:
- Олеснувања во условите за одложување на плаќањето.
- Подобрена електронска платформа за следење на даночните обврски.
Процедура за поднесување на барање за промена на бројот на преостанати рати
Поднесувањето на барањето за промена на бројот на преостанати рати кај одложено плаќање на даночен долг е процес кој вклучува неколку чекори. Прво, даночниот обврзник треба да се информира за сите потребни документи и услови за поднесување на барањето. Обично, барањето се поднесува во надлежната канцеларија на Управата за јавни приходи (UJ P) во општината каде што обврзникот е регистриран.
Во зависност од сложеноста на случајот, постојат различни форми на барања кои треба да се пополнат. На пример, ако даночниот обврзник веќе користел одложено плаќање, тој треба да пополни Образец Б/УОД, кој се однесува на промените во планот за плаќање. Доколку подносителот сака да направи значителни промени, од особена важност е да приложи дополнителна документација која ја поддржува неговата молба, како што се финансиски извештаи или потврди од кредитори.
Следниот чекор е да се достави барањето до надлежната канцеларија, по што следи обработка на поднесените документи. Управата за јавни приходи има законски рок од 30 дена да одговори на поднесеното барање, а во случај на дополнителни информации, рокот може да биде продолжен. Важно е да се знае дека ако барањето е одобрено, новиот план за плаќање на рати ќе биде официјално потврден и обврзникот ќе добие известување за тоа.
Правни аспекти и услови за одобрување на барањето
За да биде успешно одобрен барањето за промена на бројот на преостанати рати, даночниот обврзник мора да ги исполни одредени правни услови. Прво, треба да се докаже дека обврзникот навремено ги исполнувал претходните обврски и дека не постојат долгови за кои е започната извршна постапка. Оваа информација се проверува преку Националниот регистар на население и базата на податоци на Управата за јавни приходи.
Дополнително, обврзникот треба да покаже дека е во состојба да ги исполни новите обврски во предложениот период. Ова често подразбира финансиска анализа која треба да биде подготвена од страна на лиценциран сметководител или финансиски советник. Доколку се утврди дека обврзникот не е во состојба да исполни новите услови, барањето ќе биде одбиено, и ќе се продолжи со оригиналниот план за плаќање.
Важно е исто така да се напомене дека појаснувањето на бенефитите од измените е клучно. На пример, ако обврзникот може да предложи план со помали рати, но за подолг период, тоа може да биде во негова корист, особено во случаи на финансиски тешкотии. Правилникот за одложено плаќање предвидува можност за измени во планот, но тој е строго регулиран и мора да биде оправдан со адекватна документација.
Следење на статусот на поднесеното барање
По поднесувањето на барањето за промена на бројот на преостанати рати, важно е да се следи статусот на процесот. Управата за јавни приходи (UJ P) нуди можност за проверки преку електронската платформа uslugi.gov.mk, каде што корисниците можат да пристапат до информации во врска со своите даночни обврски и поднесени барања. Потребно е да се влезе со е-идентификација за да се добијат актуелните информации.
Ако по истекот на законскиот рок од 30 дена од поднесувањето на барањето не се добие повратна информација, важно е да се контактираат со канцелариите на UJ P. Ова може да се направи преку телефон, е-пошта или лице-в-лице, каде што вработениот ќе може да даде информации за статусот и можноста за дополнителна документација.
На крајот, доколку барањето е одобрено, даночниот обврзник ќе добие потврдена копија на новиот план за плаќање. Оваа потврда е важен документ кој треба да се чува за понатамошна употреба, бидејќи служи како доказ за новите услови и обврски. Во случај на одбивање, обврзникот има право да поднесе жалба во рок од 15 дена од добивањето на известувањето.