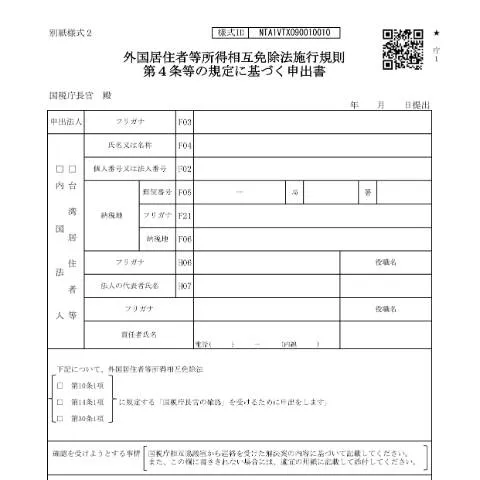
申請プロセスの核心に迫る
外国居住者等所得相互免除法第10条等に基づく手続きは、日本における国際的な税務関係の複雑さを解消するために設けられています。この手続きは、特定の条件を満たした外国居住者が、国内での所得に対して課税を免除または軽減されるための確認を受けるために必要です。
この手続きがもたらすメリット
申請者にとって、この手続きは多大なメリットをもたらします。具体的には、以下のような点が挙げられます:
- 税金の軽減:日本国内での所得に対して、課税免除または課税率の引き下げを受けることが可能です。
- 合法的な手続きの確立:税務署からの確認を得ることにより、正当な手続きを証明できます。
- 国際的な関係の強化:日本以外の国との二重課税防止に寄与することで、国際的なビジネス関係が円滑になります。
誰が申請するべきか
この手続きは、外国に居住しながら日本国内で所得を得ている個人または法人が対象です。具体的には、次のような条件を満たす必要があります:
- 居住国が日本と二重課税防止条約を締結している。
- 申請者が日本国内での所得に対して課税を免除される必要がある。
申請の具体的なステップ
この手続きには、以下のステップが含まれます:
- 必要書類の準備:
- 本人確認書類(パスポートなど)
- 居住国での納税証明書
- 日本国内での所得証明書
- 所定の様式(様式第H6-3号)に記入:
- 税務署への提出:
- 確認の待機:
申請書の正確な記入方法
申請書の記入は非常に重要です。誤りがあると、手続きが遅れる可能性があります。具体的な記入事項は以下の通りです:
| 項目 | 記入方法 |
|---|---|
| 申請人名 | フリガナを含む正式名称を記入してください。 |
| 国税庁長官への確認事由 | 明確に理由を記載することが必要です。 |
| 納税地 | 居住国の正確な住所を記入してください。 |
提出後のフォローアップ
申請書を提出した後は、結果を待つ必要がありますが、進捗状況を確認することも重要です。国税庁からの返答を待つ間、以下の点に注意してください:
- 提出した書類のコピーを保管する。
- 定期的に申請状況を確認するために、国税庁に連絡を取る。
- 必要に応じて、追加情報を求められる可能性があるため、迅速に対応できる準備をしておく。
知っておくべき関連手続き
この手続きは単独のものではなく、他の税務手続きと密接に関連しています。たとえば、二重課税防止条約に関連する手続きや、居住国での納税手続きと連携することが求められます。以下は、関連する手続きの一部です:
- 二重課税防止条約に基づく適用申請
- 居住国の税務署への納税申告
- 日本国内での所得に対する課税手続き
申請を行う上での注意点
申請者は、以下の点に特に注意する必要があります:
- 必要書類が全て揃っているか確認すること。
- 申請期限を守ること。
- 記入内容が正確であることを再確認すること。
これらの注意点を意識することで、スムーズな申請手続きを進めることができます。
特定の状況下での対応策
特定の状況においては、追加の対応が必要です。以下のようなケースが考えられます:
- 居住国が税務署からの確認を遅延させている場合、どのように対応すべきか。
- 税務署からの追加情報要求に対する迅速な返答が求められる場合の対策。
それぞれのケースについて、専門家の意見を仰ぐことも一つの手です。
手続きの全体像を把握することの重要性
この手続きは、単なる書類の提出に留まらず、国際的な税務関係を理解し、適切に対応するための一環です。手続きを通じて、税務に関する知識を深めることが求められます。自己の権利をしっかりと認識し、正しい手続きを踏むことで、素晴らしい成果を得ることができるでしょう。
手続きの前に確認すべきポイント
外国居住者等所得相互免除法第10条に基づき、国税庁長官の確認を受ける手続きは、特定の条件を満たす必要があります。以下に、手続きに進む前に確認すべき重要なポイントを挙げます。
- 対象者の確認: あなたが外国居住者であるか、特定の所得に該当するかどうか、事前に確認してください。
- 所得の種類: 免除を受ける所得の種類は何か、重要なポイントです。日本国内で得た所得が対象となることが多いため、具体的な内容を確認しておく必要があります。
- 必要書類の準備: 手続きには特定の書類が必要です。必要書類を前もって準備しておくことで、手続きがスムーズに進むでしょう。
国税庁の確認を受ける際の具体的な流れ
国税庁長官の確認を受けるための具体的な流れについて、以下に詳しく説明します。この手続きは慎重に行う必要がありますので、各ステップを確実に把握しておきましょう。
- 事前相談: まずは、国税庁または専門家に事前相談を行い、具体的な手続きの流れや必要書類について確認してください。
- 所定の様式の提出: 確認を受けるためには、所定の様式第X号を記入し提出します。この際、必要な添付書類も同時に提出することが求められます。
- 審査の待機: 提出後は、国税庁による審査が行われます。審査には一定の時間がかかるため、余裕をもって手続きを行いましょう。
- 確認書の受領: 審査が通過した場合、国税庁から確認書が発行されます。この確認書は、後の手続きに必要な重要な書類となりますので、大切に保管してください。
特例措置と例外規定について
外国居住者等所得相互免除法第10条には、特例措置や例外規定が存在する場合があります。このため、自身の状況に応じて適用を受けられる可能性があるかどうか、事前に調査することが重要です。
特に、特定の国との租税条約に基づく特例措置については、居住国と日本との関係により異なる場合があります。租税条約に基づく特例措置は、二重課税の回避に役立つため、該当する場合は利用を検討してください。
例外規定としては、以下のようなものがあります。
- 収入の種類: 特定の収入については、免除の対象外となる場合があります。具体的には、給与や役員報酬など、一定の条件を満たす必要があります。
- 居住者資格の変更: 短期間での居住者資格の変更があった場合、確認を受ける手続きにも影響を与える可能性があります。状況が変わった場合は、再度相談を行うことが推奨されます。