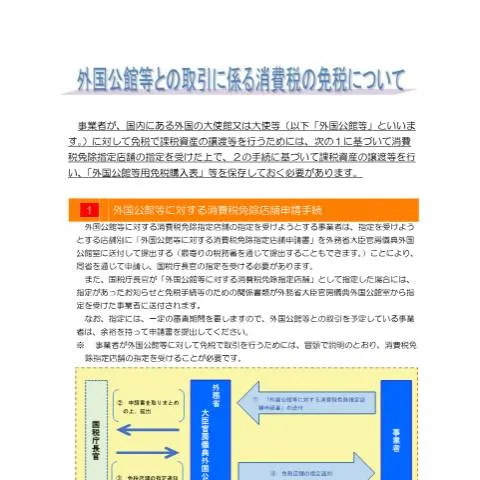
外国公館に対する消費税免除指定店舗申請手続の全貌
消費税の免除措置は、外国公館等が日本国内で行う活動において重要な役割を果たします。この手続きは、外国の大使館や領事館などが、消費税の課税対象となる商品を購入する際に、その負担を軽減するために設けられています。申請手続きは複雑に見えるかもしれませんが、正確に理解し、適切に進めることで、スムーズに申請を行うことが可能です。
申請者のプロファイルとその条件
消費税免除の申請を行うのは主に以下のような事業者です:
- 外国の大使館や領事館
- 国際機関など、外交関係を有する団体
これらの事業者は、次のような条件を満たす必要があります:
- 日本国内における事業所の設置
- 消費税に関する法令を遵守する姿勢の保持
- 特定の証明書の提出
また、外国公館以外でも一定の資格を持つ事業者については、別途申請が可能です。具体的には、外国からの資産を扱う事業者などが該当します。
免除対象となる品目とその特性
消費税免除の対象となる品目は、主に以下の通りです:
- 外交活動に必要な商品
- 公務員の業務に関連する物品
- 特定のサービス、例えば公共交通機関の使用
このような商品やサービスは、直接外交活動に関連するものである必要があります。申請者は、これらの品目を正確にリストアップし、申請書に記載することが求められます。
申請手続きの流れ:ステップバイステップ
申請手続きは、以下のステップで進めます:
- 必要書類の準備必須書類: 外国公館の証明書、申請書、対象品目のリストなどを用意します。
- 申請書の提出提出先: 外務省または当地の税務署へ提出します。
- 承認の取得申請後、審査を経て承認が得られます。通常、数週間以内に結果が通知されます。
- 免除の適用承認後、対象商品に対して消費税が免除されることになります。
この流れを正確に踏むことで、申請がスムーズに進行します。
申請の追跡と進捗管理の重要性
申請を行った後は、その進捗を適切に管理することが大切です。申請状況の確認は、以下の方法で行います:
- 直接、提出先の窓口に問い合わせる
- オンラインシステムを利用し、状況を確認する
特に、承認が遅れている場合などは、早期にアクションを起こすことが重要です。定期的にフォローアップを行い、必要に応じて追加情報を提供することが求められることもあります。
類似の手続きとの違い:消費税免除の特異性
外国公館向けの消費税免除手続きは、他の免除手続きといくつかの点で異なります。以下に主な違いを示します:
| 手続き名 | 対象者 | 必要書類 | 特記事項 |
|---|---|---|---|
| 消費税免除申請 | 外国公館 | 公館証明書、申請書 | 外交活動に限定 |
| 非課税取引申請 | 一般事業者 | 事業者登録証明など | 特定の条件に基づく |
| 国際機関向け免除申請 | 国際機関 | 国際機関証明書、申請書 | 国際的な合意に基づく |
上記のように、それぞれの手続きには独自の要件があり、申請者は自身の状況に応じて適切な手続きを選択する必要があります。
特別なケース:外国人や緊急時の対応
外国人が関与する場合や、緊急の申請が必要なケースでは、特別な配慮が求められます。具体的には、以下のような状況です:
- 外国人国籍の申請者による申請
- 災害等による緊急の物資購入
このような場合は、通常の手続きよりも迅速に対応が求められるため、事前に窓口に相談することが推奨されます。また、緊急時には必要書類の簡略化が認められることもあります。
申請後のフォローアップと持続的な関係構築
申請が承認された後も、その関係を持続的に構築することが必要です。具体的には、定期的に関係機関とのコミュニケーションを取り、将来の再申請に向けた準備を進めます。また、過去の申請結果やフィードバックを活用し、次回の申請に生かすことも重要です。
このように、消費税免除指定店舗申請手続は、正しい情報と手順を踏むことで、外国公館にとって非常に有益な制度となります。関連情報を常に把握し、適切に行動することで、円滑な申請プロセスを実現しましょう。
外国公館等に対する消費税免除制度の概要
外国公館等に対する消費税免除制度は、特定の公的機関や外国大使館、領事館などが日本国内で商品やサービスを購入する際に、消費税が免除されるという重要な制度です。この制度は、日本国内での外交関係を円滑に保ち、国際的な交流を推進するために設けられています。
具体的には、外国公館が購入する物品やサービスは、職員の公務に必要なものであり、私的な利用を目的としないことが求められます。消費税免除の申請は、外国公館が所管する外務省や地方自治体を通じて行われ、必要な書類を提出することによって認可を受けることができます。
消費税免除指定店舗の選定基準
消費税免除指定店舗とは、外国公館等が消費税の免除を受けることができる店舗として、経済産業省に登録された店舗のことを指します。これらの店舗は、特定の基準を満たす必要があります。まず、店舗は日本国内で合法的に営業していること、そして外国公館に対して一定の条件下で商品やサービスを提供することが求められます。
また、消費税免除指定店舗の認定を受けるためには、店舗が外国公館に対して適切かつ透明性のある取引を行っていることが重要です。この認定を受けることにより、店舗は外国公館との取引を促進し、より多くの顧客を対象としたビジネス展開を行うことができます。消費税免除指定店舗の申請には、必要な書類を整え、所定の手続きを経る必要があります。
申請手続きにおける注意事項と留意点
外国公館等に対する消費税免除指定店舗の申請手続きには、いくつかの重要な注意事項があります。まず、申請書類の記入にあたっては、正確かつ詳細に情報を記載することが求められます。特に、店舗の情報、運営者の情報、そして取引の種類について明確に記載することが重要です。
また、提出する書類は、原本及びコピーを用意することが基本です。さらに、申請が承認されるまでには一定の時間が必要となりますので、計画的に申請を行うことが求められます。万が一、書類に不備があった場合には、再度の提出が必要となるため、事前に十分な確認作業を行うことが推奨されます。
加えて、消費税免除の適用を受けるためには、外国公館からの正式な依頼書が必要です。この依頼書は、どのような商品やサービスが消費税免除の対象となるのかが記載されたもので、免除の条件を満たすために必須の書類となります。