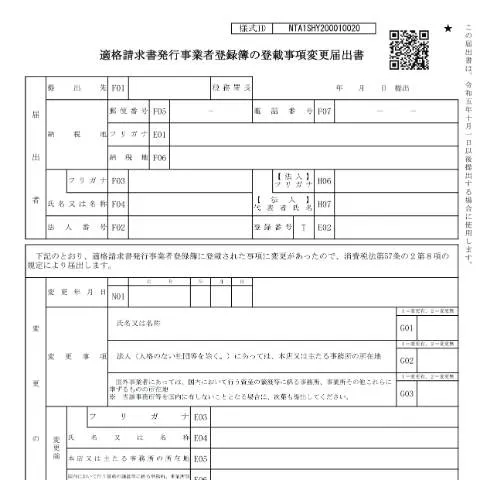
消費税適格請求書発行事業者登録簿の登載事項変更届出手続の重要性
消費税の適格請求書発行事業者登録簿は、事業者が消費税に関する様々な手続きを行うために不可欠なものです。その中で、適格請求書発行事業者登録簿の登載事項変更届出手続(D1-66)は、事業内容や業務形態が変更された際に、迅速に登録内容を更新するための手続きです。この手続きは、消費税の適正な運用を確保するために重要です。
制度の背景
消費税制度は、日本の財政基盤を支える重要な役割を果たしています。1989年に導入されて以来、消費税は日本の税収の大部分を占めています。この制度の根幹には、消費税法(法律第108号)があり、特に消費税の適格請求書発行事業者に関する条項が含まれています。この背景を理解することは、適格請求書発行事業者登録簿の変更手続きが必要な理由を明確にするためにも重要です。
消費税法の改正と適格請求書制度
消費税法の改正により、適格請求書の発行が求められるようになり、事業者はその登録を行うことが義務づけられました。この制度は、効率的な税務管理を目的とし、透明性を持たせることを意図しています。適格請求書発行事業者として登録されていることは、顧客に対し信頼性を提供し、税務処理を円滑にするための重要な要素となります。
変更届出の具体的な手続き
適格請求書発行事業者登録簿の登載事項変更届出手続は、特定の条件に基づいて実施されます。変更が生じた場合には、速やかにこの手続きを進めることが求められます。
手続きの流れ
- 変更の事由を確認する
- 必要書類を準備する
- 所定の届出書を作成する
- 提出先に提出する
- 受付確認を行う
必要書類の準備
変更届出の際には、いくつかの書類を準備する必要があります。これには、以下のようなものが含まれます:
- 法人の登記簿謄本
- 変更内容に関する証明書類
- 代表者の身分証明書
記入方法と注意点
届出書(様式第D1-66号)の記入方法には、特に注意が必要です。記入ミスがあると、手続きが遅れる可能性があります。このセクションでは、正しい記入方法について詳しく説明します。
具体的な記入フォーマット
届出書の各欄には、次のように情報を記載します:
| 欄名 | 記入内容 |
|---|---|
| 法人名 | 正式な法人名を記載する(フリガナも忘れずに) |
| 所在地 | 事業所の正確な住所を記載する |
| 変更内容 | 具体的な変更点を明記する |
変更届出後の流れ
変更届出を提出した後は、どのような流れになるのでしょうか。ここでは、その後の手続きについて説明します。
受理後の確認
届出書が受理された後は、変更が正式に登録されるまでの期間、適宜進捗を確認することが重要です。通常、数週間内に処理されますが、状況によっては早まることもあります。
登録内容の公表
登録内容が更新されると、国税庁のホームページに情報が公表されます。これは、透明性を保つためにも重要です。
エラーや不備があった場合の対処法
変更届出のプロセスにおいて、エラーや不備が発生した場合には、迅速に対応する必要があります。ここでは、具体的な対処法について説明します。
エラーの発見と修正手続き
もし、提出した書類にエラーが見つかった場合、速やかに訂正手続きを行う必要があります。以下の手順で進めてください:
- エラー内容を特定する
- 訂正届出書を作成する
- 訂正書を提出する
提出期限の遵守
訂正手続きには提出期限が設定されていますので、注意が必要です。期限を過ぎると、再度手続きを行うことになり、時間がかかる可能性があります。
事例紹介:実際の変更手続き
ここでは、実際に変更手続きを行った事例を紹介し、具体的な流れを見ていきます。
ケーススタディ:法人名変更の場合
ある法人が、業務拡大に伴い新たなブランド名に変更した場合、次のような手続きが行われました:
- 法人名の変更理由を明確化した。
- 新しい法人名での登記簿謄本を取得した。
- 適切な書類を作成し、所定の手続きを実施した。
このような事例は多く、迅速に手続きを進めることが求められます。
まとめ:手続きの重要性と注意点
適格請求書発行事業者登録簿の登載事項変更届出手続は、事業者にとって不可欠な手続きであり、その重要性はますます高まっています。変更内容や提出期限を遵守することが、適切な税務管理に繋がります。正確な手続きを行うことで、事業の信頼性を高めることができるでしょう。
適格請求書発行事業者登録簿の登載事項変更の対象となる事項
適格請求書発行事業者登録簿における登載事項の変更には、さまざまな対象が考えられます。具体的には、以下のような変更が含まれます:
- 事業者名の変更:法人名や商号を変更した場合には、速やかに登録簿に登載されている名称を更新する必要があります。
- 所在地の変更:事業所の所在地を移転した場合、旧住所の情報を削除し、新しい住所を登録することが求められます。
- 代表者の変更:法人の場合、代表取締役が変更された際には、その情報を更新しなければなりません。
- 業種の変更:事業の内容が大きく変わる際には、業種の変更も登載事項に反映させる必要があります。
これらの変更は、適格請求書の発行を行う上で重要な要素であり、適切な情報を維持することは、税務上のトラブルを避けるためにも不可欠です。さらに、変更を行う際には、関係機関に対する通知義務があるため、手続きの漏れがないように注意が必要です。
登載事項変更手続に伴う留意点
適格請求書発行事業者登録簿の登載事項変更手続においては、いくつかの留意点があります。これらを把握しておくことで、スムーズに手続きを進めることができます。
- 提出期限の確認:変更届出は、改正があった日から一定の期間内に行う必要があります。具体的な期限は、変更内容に応じて異なるため、事前に確認しておくことが重要です。
- 必要書類の準備:変更手続きには、様々な書類が必要となる場合があります。例えば、法人名義変更の場合には、定款の変更や取締役会議事録などの添付が求められることがあります。
- オンライン申請の活用:最近では、MyNa Portalを通じてオンラインで手続きを行うことが可能になっています。これにより、書類の提出や変更の確認が迅速に行えるため、積極的に利用することをお勧めします。
これらの留意点を押さえておくことで、手続きの効率化が図られ、不要なトラブルを避けることが可能です。
登載事項変更後の確認とフォローアップ
適格請求書発行事業者登録簿の登載事項を変更した後には、確認作業を行うことが重要です。具体的には、以下のステップを踏むことが推奨されます。
- 変更内容の確認:登録簿に変更内容が正確に反映されているかを確認します。特に、事業者名や所在地など、顧客や取引先に影響を及ぼす重要な情報はダブルチェックが必要です。
- 取引先への通知:変更があった場合には、取引先にも速やかに通知し、関連する請求書や契約書の情報を更新してもらうようお願いすることが望ましいです。
- 定期的な確認:登録情報は随時変動する可能性があるため、定期的に確認し、必要に応じて更新を行う体制を整えることが推奨されます。
これらのフォローアップを行うことで、適格請求書の発行が円滑に行えるだけでなく、取引先との信頼関係を維持することも可能となります。