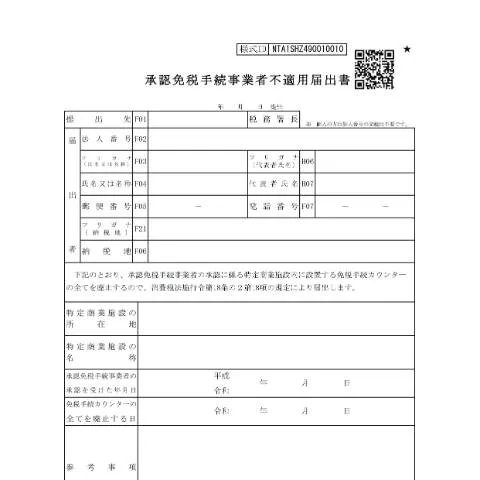
消費税承認免税手続事業者不適用届出書の意義と背景
消費税制度は、企業活動に深く根付いた日本の税制であり、その運用には厳密な手続きが求められます。特に、承認免税手続事業者が適用されない場合、所定の手続きを経てその旨を届け出る必要があります。この承認免税手続事業者不適用届出書(D1-41)は、企業が免税の適用を受けないことを宣言する重要な書類であり、適切な手続きが行われることで、税務上のリスクを軽減する役割を果たします。
法的枠組みと歴史的背景
日本の消費税制度は、1990年代に導入され、以来何度か改正が行われています。特に、消費税法の改正に伴い、一定の条件を満たす事業者には免税が適用されるようになりました。しかし、免税の適用を受けるためには、特定の要件を満たす必要があり、またその適用を停止する場合には、適切な届出が求められます。このプロセスを明確化するために、D1-41が定められています。
届出書の提出者とその義務
この届出書は、承認免税手続事業者が不適用となる場合に、税務署に提出する義務があります。具体的には、以下のような事業者が対象です:
- 消費税の免税を受けている事業者
- 免税の適用を停止したい事業者
提出することで、事業者は今後の税務処理に関して明確な立場を持つことができます。
届出書の具体的な構成と記入方法
D1-41の記入は複数のセクションに分かれており、それぞれの項目には特定の情報を入力する必要があります。以下に、主なセクションについて詳述します。
基本情報の記入
最初のセクションには、事業者名、所在地、担当者の情報などを記入します。重要なのは、フリガナも正確に記載することです。また、法人の場合は法人番号を記入する必要があります。
特定商業施設の情報
次に、特定商業施設の所在地や名称を記入します。この情報は、税務署における確認作業において非常に重要です。誤った情報は、処理の遅延や不適合の原因になるため、正確を期す必要があります。
免税手続きの受理日
免税手続きの受理日も重要な情報です。この日付は、免税の適用が始まる日となり、適切に記載されていない場合、処理が行われない恐れがあります。
提出方法と提出先
届出書の提出は、所轄の税務署に対して行います。提出方法には、対面での持参、郵送、および一部の手続きにおいてはオンラインでの提出も可能です。重要なのは、提出期限を守ることです。
提出期限について
通常、免税の適用を停止する場合には、その適用を希望する年度の始まりまでに届け出る必要があります。具体的な期限は年度ごとに異なるため、前年度の税務署からの通知や公式ウェブサイトで確認することが推奨されます。
不備や拒否の際の対処法
届出書に不備があった場合、税務署からの連絡が来ることがあります。この場合、速やかに修正を行い再提出する必要があります。具体的な手続きは以下の通りです:
- 不備の内容を確認します。
- 必要な修正を行います。
- 所定の提出先に再提出します。
拒否された場合には、理由をしっかりと把握し、必要に応じて再度の申請を行うか、専門家に相談することが推奨されます。
提出後のフローと影響
届出後、税務署からの承認や連絡を待つことになります。承認が下りると、免税手続きが正式に終了し、今後の消費税の処理が通常のルールに則って実施されます。これにより、事業者には負担が増えることになりますが、適切に手続きを行うことで、逆にトラブルを回避することが可能です。
影響の具体例
承認が得られなかった場合、税務署からのペナルティや追徴課税のリスクが生じるため、十分に注意が必要です。また、消費税の計算方法が変わることで、経営にも影響を及ぼします。事業者は、これらのリスクを事前に認識し、適切な対策を講じることが求められます。
まとめと今後の展望
消費税の承認免税手続事業者不適用届出書は、事業者にとって重要な手続きであり、その遵守が求められます。今後、デジタル化が進む中で、オンラインでの手続きも一層便利になると予想されます。しかし、基本的な知識を持ち、適切な手続きを行うことが、事業者の責任であることに変わりはありません。
承認免税手続事業者不適用届出書の提出方法
承認免税手続事業者不適用届出書の提出に際しては、以下の手順を踏むことが求められます。まず、必要な情報を正確に記入することが重要です。特に、事業者の名称、所在地、法人番号(または個人番号)などの情報は、正確に記載しなければなりません。
届出書は、所定の形式である様式第1号を使用し、必要事項を記入した後、管轄の税務署に提出する必要があります。提出は郵送または直接持参することが可能ですが、郵送の場合には書類到着の確認が重要です。提出期限については、課税期間の末日から1ヶ月以内に行うことが望ましいとされています。
また、書類に不備がある場合は、再提出を求められることがありますので、提出前に十分なチェックを行うことをお勧めします。特に、税務署からの問い合わせに迅速に対応できるよう、関連書類や証明書を用意しておくと良いでしょう。
承認免税手続事業者不適用届出書の審査基準
承認免税手続事業者不適用届出書が提出された後、税務署では一定の審査基準に基づいて内容を確認します。審査基準には、事業者の規模、経営状況、申請理由などが含まれます。特に、事業活動がどのように行われているか、消費税の負担軽減が必要かどうかが重視されます。
審査結果は、通常、提出から1ヶ月以内に通知されます。承認される場合は、承認通知書が交付されますが、不適用と判断された場合は、その理由が明示されます。理由によっては、再度申請することが可能な場合もありますので、柔軟な対応が求められます。
また、特定の事業者に対しては、審査が厳格に行われることもあります。例えば、過去の申告内容に不備があった場合や、税務調査で問題が指摘された事業者は、特に注意が必要です。そのため、日頃から適切な帳簿管理を行い、税務署とのコミュニケーションを密にすることが重要です。
承認免税手続事業者不適用届出書の影響とフォローアップ
承認免税手続事業者不適用届出書を提出することは、事業者にとって大きな影響を与える可能性があります。特に、承認が下りた場合、消費税の計算や申告方法において変更が必要になります。このため、事業者は新たな税務処理についての知識を深める必要があります。
承認後は、定期的に税務署からの通知を確認し、必要な手続きを迅速に行うことが求められます。また、消費税の還付を受けることができる場合もあるため、その申請手続きについても把握しておくべきです。
さらに、税制改正や新たな規則の導入に伴い、承認免税手続事業者不適用届出書の内容や提出基準が変更されることもありますので、最新の情報を常に確認し、必要に応じて専門家に相談することが推奨されます。