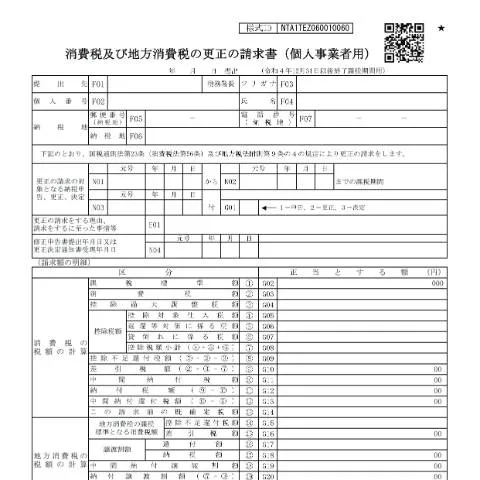
消費税及び地方消費税の更正の請求手続とは
日本における消費税及び地方消費税の更正の請求手続は、個人事業者が税務署に対して行う重要な手続きです。この手続きは、誤った税額の申告や認識不足によって生じた問題を解決するために欠かせません。個人事業者が誤った金額を申告した場合、これを訂正するための正式な文書が必要です。この文書が「消費税及び地方消費税の更正の請求書」です。
この請求書を提出する場合の具体的な状況
請求書を提出する場面は多岐にわたりますが、主に次のような状況が考えられます。
- 誤って少ない消費税を申告した。
- 過去の取引において適用される税率が誤っていた。
- 税務署からの通知に基づき、訂正を求められた。
これらの状況では、速やかに適切な手続きを行うことが求められます。
提出の流れ:初めの一歩から最終的な受理まで
消費税及び地方消費税の更正の請求書の提出には、一連のステップがあります。以下はその典型的な流れです。
- 誤りの認識:最初に、申告した税金に誤りがあることに気づきます。
- 資料の確認:過去の取引データや税金の計算を確認し、どの部分が誤っているかを特定します。
- 請求書の作成:必要な情報をもとに、消費税及び地方消費税の更正の請求書を作成します。
- 提出:完成した請求書を税務署に提出します。
- 処理の待機:税務署が請求内容を確認し、適切な処理が行われるまで待機します。
- 結果の受領:税務署からの結果通知を受け取ります。
記入すべき項目と注意点
消費税及び地方消費税の更正の請求書には、いくつかの記入が必要です。以下はその主な項目と注意点です。
| 項目 | 詳細 | 注意点 |
|---|---|---|
| 納税地 | 事業を行っている地域を記入。 | 正確な情報が求められます。 |
| 氏名 | 個人事業主の名前を正確に記載。 | フリガナも忘れずに。 |
| 個人番号 | My Numberを記入。 | 情報漏洩に注意しつつ、正確に。 |
| 更正の請求をする理由 | 誤りの内容を詳述。 | 明確に記載することで、処理がスムーズに。 |
| 訂正額 | 訂正を求める金額を記入。 | この金額が重要ですので、計算に注意。 |
処理の進行:税務署からの連絡について
請求書を提出した後は、税務署からの連絡を待つことになります。この段階での理解が必要です。
- 提出後、税務署は通常数週間以内に処理を行いますが、時期により変動することがあります。
- 税務署が追加の情報や書類を要求することもありますので、迅速に対応することが肝要です。
- 結果が通知される際、承認または不承認の理由も明示されますので、理解しておくことが重要です。
更正請求が却下された場合の対処法
万が一、請求が却下される場合もあります。その際の対処法について具体的に解説いたします。
- 却下理由の確認:通知された理由を確認し、再度見直します。
- 修正の検討:別の視点からの修正が可能か検討します。
- 再申請の準備:必要に応じて、再度の申請を行います。この際、前回の却下理由を盛り込むことが重要です。
請求手続きの影響と義務
この請求手続きは、単に税金の額を訂正するだけではありません。個人事業者としての義務と権利についても理解しておく必要があります。
- 税務署への報告義務:適切な手続きを行わなければ、後に問題が発生する可能性があります。
- 権利の保護:適正な税額が適用されることにより、税金の過剰支払いを防ぐことができます。
- 財務の安定:適切な税務処理は、事業運営の安定に寄与します。
最新の税制改正とその影響
消費税及び地方消費税は、法改正によってその取り扱いが変わることがあります。特に、最近の税制改正では、税率の変更や控除の内容に影響がありますので、最新情報を把握しておくことが大切です。
これにより、個人事業者は自らの取り組みを見直し、対応を講じる必要があります。税務署の公式ウェブサイトや公的な情報を参照し、常に最新の情報をキャッチアップすることが求められます。
消費税及び地方消費税の更正請求におけるよくある質問
消費税及び地方消費税の更正請求手続きにおいて、個人事業者様が直面する可能性のある疑問にお答えいたします。まず、どのような場合に更正請求を行うべきかについてご説明いたします。過少申告や過剰な納付が認められる場合、または誤って申告した場合には、更正の請求が必要です。特に注意すべきは、過剰に納付した場合はその納付額の返還を求めることができますが、そのためには適切な書類を添付する必要があります。
更正請求を行う際に必要な書類としては、消費税及び地方消費税の更正の請求書(様式第X号)や、訂正を行う事由を証明する資料が含まれます。また、請求書にはMy Numberの記載が求められるため、事前にご用意しておくことをお勧めいたします。特に、個人事業主の方は、消費税の税額控除を受けるためにも正確な申告が求められるため、注意が必要です。
更正請求手続きにおける提出期限とその取り扱い
更正請求手続きには、提出期限が設けられています。具体的には、納税申告を行った年度の翌年度の3月末までに行う必要があります。このため、例えば令和4年度に納税申告を行った場合、令和5年の3月31日までに更正請求を提出する必要があります。
提出期限を過ぎた場合、原則として更正請求は受け付けられませんが、例外として、納税者が合理的な理由に基づいて申告をしていないと認められる場合には、認められることもあります。このような場合、税務署への相談を行い、具体的な状況をお伝えすることで、柔軟な対応をお願いすることが可能です。
更正請求における具体的な書類の準備と注意点
更正請求を行う際には、必要な書類を正確に揃えることが重要です。請求書自体は、様式第X号を用意する必要がありますが、これに加え、申告内容の訂正を示す根拠資料や、場合によっては領収書の写しなども求められることがあります。特に、訂正の理由が明確でない場合、税務署から追加の資料提出を求められることが一般的です。
また、書類を提出する際には、記載内容に誤りがないか確認することが必要です。誤記があった場合、再度修正を行う必要が生じ、手続きが煩雑になるため、注意が必要です。更に、提出した書類は必ず控えを取り、保管しておくことをお勧めいたします。これは、将来的な税務調査などに備えるための重要なステップです。