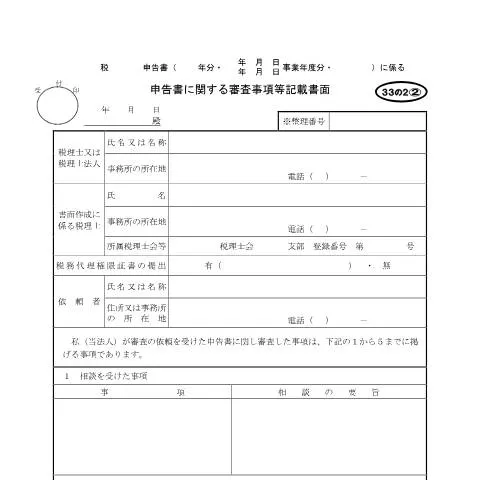
審査事項等を記載した書面の重要性
日本において、事業を運営する際に必要な手続きの一つに「審査事項等を記載した書面」があります。この書面は、税務署に提出する申告書に関連する情報を整理し、審査を円滑に進めるためのものです。特に税理士や法人がこの書面を活用することが多く、正確に記載することが求められます。
書面の活用シーン
税理士や法人がこの書面を使用する際は、以下のような場面が考えられます:
- 新たに事業を開始する際の登録手続き
- 事業年度ごとの税務申告
- 税務調査に備えた資料整理
申告書による審査事項の整理
この書面は、申告書に記載した内容を補足するものであり、審査に必要な情報を明示に記載することが求められます。具体的な内容としては、以下のポイントが挙げられます:
必要な情報の具体例
| 項目 | 具体的な内容 |
|---|---|
| 申告者名 | 法人名または個人名を正確に記載 |
| 事業所の所在地 | 現行の住所を明記 |
| 相談した事項 | 具体的な相談内容を記載 |
書面作成に際しての留意点
この書面を作成するにあたり、いくつかの注意点があります。特に正確性と一貫性が求められるため、事前に以下の点を確認しておくことが重要です:
- 過去の申告内容との整合性
- 必要な附属書類の確認
- 専門家の助言を受けることも有効
提出の流れとタイミング
この書面の提出は、税務申告の一環として行われます。以下の流れで進めることが一般的です:
提出のタイミング
- 申告書の作成:毎年4月から3月までの年度をカバー。
- 必要書類の準備:提出する前に全ての必要書類を整理する。
- 書面の提出:期限内に郵送または直接税務署に持参。
提出方法の選択肢
書面は、複数の方法で提出することが可能です。以下にそれぞれの方法の特徴を示します:
オンラインとオフラインの比較
| 提出方法 | メリット | デメリット |
|---|---|---|
| オンライン提出 | 迅速かつ手軽 | システムの不具合などリスクあり |
| 郵送提出 | 書面の確認が容易 | 到着の遅延の可能性がある |
| 窓口提出 | 直接確認ができる | 時間がかかる可能性がある |
審査後の対応について
書面を提出した後は、税務署からの審査結果を待つことになります。結果によっては次のような対応が必要です:
承認と不承認の影響
- 承認された場合:次のステップに進む準備を行う。
- 不承認となった場合:理由を確認し、必要に応じて修正や再提出を行う。
拒否やエラーが発生した場合の対処法
審査において拒否やエラーが発生することもあります。その際の対処法について、以下のポイントを参考にしてください:
具体的な対処手段
- 拒否理由の詳細を確認し、必要な修正を行う。
- 専門家に相談し、改善策を検討する。
- 再度、正確な書面を提出する。
審査事項に関連する法的枠組み
この書面の背後には、行政手続法(法令番号88の1993年)があり、これに基づいた手続きが求められます。法律に従った申請は、適正な審査を受けるためにも重要です。
法的根拠と関連規定
審査に関する法律や規定は、定期的に改正されることがあります。そのため、最新の情報を常に確認することが大切です。特に、税務に関わる法律は、社会情勢や経済環境の変化に応じた改正が行われることが多いです。
まとめておきたいポイント
この書面を扱う上で、特に覚えておくべきポイントは以下の通りです:
- 正確な情報を提供することが重要。
- 提出期限を厳守すること。
- 専門家のアドバイスを受けることで、リスクを軽減できる。
これらのポイントを押さえ、スムーズな手続きを実現しましょう。
H2-4 審査事項等を記載した書面の添付
申告書に関する審査事項等を記載した書面は、税務署への提出時に非常に重要な役割を果たします。これらの書面は、税務署が申告内容を正確に審査するための基礎資料となり、適切な税務処理を行うための透明性を確保します。
審査事項の重要性と法的根拠
申告書に添付される審査事項等記載書面は、行政手続法(平成5年法律第88号)に基づいて、正確かつ公正な審査を受けるための必須要件として位置づけられています。これにより、税務署は納税者の申告内容だけでなく、その根拠や背景を理解し、適切な助言を提供できるようになります。
書面の具体的な内容とフォーマット
審査事項等を記載した書面には、通常以下の情報が含まれます:
- 申告書提出者の基本情報(氏名、住所、My Numberなど)
- 申告対象となる所得や控除の詳細
- 関連する書類の一覧(領収書や契約書など)
- 特に注意すべき事項や過去の税務署からの指摘事項
これらの書面は、一般的にPDF形式で作成し、219KB以下であることが求められます。様式第X号を利用することで、税務署からの求めに応じた情報を簡潔にまとめることが可能となります。
審査事項等記載書面の提出方法
審査事項等記載書面は、オンラインでの提出が推奨されています。MyNa Portalを通じて提出することで、手続きの効率化を図ることができ、さらに処理の進行状況をリアルタイムで確認することも可能です。
提出時は、提出先の税務署を確認し、書面が正しく添付されているか再度確認することをお勧めします。万が一、不備があった場合、追加の書類提出を求められることがありますので、あらかじめ準備を整えておくことが重要です。
H2-5 よくある質問とその対応策
申告書や審査事項等記載書面の提出にあたって、納税者が直面する可能性のある疑問や問題点について解説します。
書面の不備に関するトラブル
申告書に添付する書面に不備があった場合、税務署からの指摘を受けることがあります。この場合、以下の手順で対応することが推奨されます:
- 指摘された内容を正確に把握する。
- 必要な訂正を行い、修正した書類を準備する。
- 再提出の際には、修正の理由を明記した説明書を添付する。
税務署とのコミュニケーションの重要性
税務署との円滑なコミュニケーションは、申告手続きの成功に欠かせない要素です。疑問点や不明点がある場合は、早めに税務署に問い合わせることが重要です。また、書面提出後も定期的に進捗を確認し、必要に応じて追加情報を提供する姿勢が求められます。
オンライン提出のメリットと注意点
MyNa Portalを通じて申告書と審査事項等記載書面をオンラインで提出することには、多くのメリットがありますが、いくつかの注意点も存在します。オンライン提出の際は、必ず以下のポイントに留意してください:
- 提出期限を厳守すること。
- デジタルデータのバックアップを取ること。
- 提出後は、必ず受領証を保存すること。
これにより、後々のトラブルを避け、安心して申告手続きを進めることができます。