石油石炭税とその背景
日本における石油石炭税は、石油製品や石炭の使用による環境への影響を軽減する目的で設けられた重要な税制です。この制度の背景には、エネルギーの効率的な利用や環境保護に向けた国の方針があり、特に温暖化対策が強調されています。歴史的には、1989年に設立され、その後も様々な改正が行われてきました。
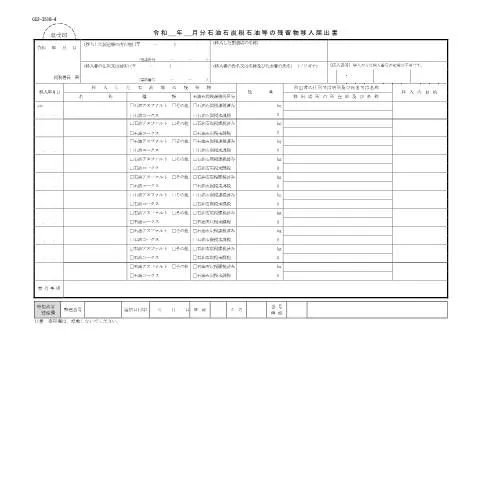
この税制は、石油や石炭を使用する事業者に課税されるもので、事業者は定期的にその使用量を報告しなければなりません。その際に必要となるのが、「D7-16 石油石炭税石油等の残留物移入届出手続」です。
D7-16の具体的な役割と意義
D7-16は、石油等の残留物の移入に関する届出を行うための公式な文書です。この届出を通じて、事業者は自身の石油や石炭の使用状況、またその残留物の処理状況を明らかにします。これにより、行政は環境への影響を把握し、適切な政策を策定するためのデータを収集します。
この届出には特に以下のような意義があります:
- 環境保護: 残留物の適切な処理に関する情報を得ることで、環境に対する負荷を減少させることができます。
- 透明性の確保: 事業者がどのように資源を使用しているかを明らかにすることにより、環境に対する責任を果たすことが求められます。
- 政策決定の支援: 集められたデータは、将来の政策決定に重要な役割を果たします。
誰がD7-16を提出するのか
D7-16を提出するのは、主に石油や石炭を扱う事業者です。具体的には、以下のような事業者が該当します:
- 石油製品を販売・流通させる企業
- 石炭を採掘・使用する事業者
- 残留物を処理する事業者
また、特別な規制を受ける事業者や、大量の残留物を扱う事業者など、状況に応じて提出義務が生じることもあります。各事業者の状況により、必要な書類や手続きが異なるため、注意が必要です。
D7-16の記入方法と注意点
D7-16を正確に記入するためには、以下の手順を踏むことが求められます。
- 基本情報の記入: 事業者名、住所、担当者名などの基本情報を正確に記入します。
- 移入した残留物の詳細: 残留物の種類や量、使用目的など、具体的な情報を記入します。
- 記入例に従う: 各項目には記入例が示されている場合が多いため、それを参考にしてください。
- 誤記の防止: 記入後は、見直しを行い、誤記がないか確認します。
特に、残留物の量や種類については、過去のデータと整合性が取れているか確認することが重要です。誤った情報を提出すると、ペナルティが科される可能性があります。
提出方法の選択肢
D7-16の提出方法には、主に以下の3つの選択肢があります。
| 提出方法 | 特徴 | 利点 | 欠点 |
|---|---|---|---|
| オンライン提出 | MyNa Portalを通じて提出 | 迅速で便利 | インターネット環境が必要 |
| 郵送提出 | 書類を郵送して提出 | 物理的な証拠が残る | 時間がかかる可能性がある |
| 窓口提出 | 管轄の税務署に直接提出 | その場で確認ができる | 待ち時間が発生する可能性がある |
それぞれの方法には利点と欠点があり、事業者の事情に応じて適切な方法を選択することが重要です。
提出後の流れとフォローアップ
D7-16を提出した後、どのような流れになるのかを把握しておくことが大切です。以下は、一般的な流れです。
- 受理確認: 提出後、受理されたかどうかの確認を行います。オンライン提出の場合は、システム上で受理の確認ができます。
- 審査: 提出された内容が正当であるか、税務署による審査が行われます。
- 結果通知: 審査結果が通知され、必要に応じて追加情報を求められることがあります。
- ペナルティ: 誤情報があった場合、ペナルティが科される可能性があります。
このプロセスの中で、進捗状況を確認するためには、定期的に税務署に連絡することが推奨されます。また、特に問題が発生した場合には、早期に対応することが重要です。
事業者の特性に応じた対応
D7-16の提出に関しては、事業者の特性によって様々な状況が考えられます。例えば、大規模な製造業と小規模な事業者では、取り扱う残留物の量や種類が異なるため、求められる情報も異なります。
また、特に過去に問題があった場合や、特定の環境規制に該当する場合には、追加の書類が求められることもあります。これらの点を十分に理解し、自社の状況に合った対応を行うことが求められます。
次のステップへ進むために
D7-16の提出が完了し、無事に受理されると、事業者は次のステップに進むことができます。具体的には、以下のような手続きがあります。
- 通常の税務手続きの継続
- 環境対策に関する新しい取り組みの計画
- 次回の届出に向けた準備
これらのステップを通じて、事業者はより良い環境管理と持続可能な事業運営を目指すことができます。今後の展望に向けて、必要な情報をしっかりと管理し、適切な手続きを心がけることが重要です。
石油石炭税に関する重要な用語と手続きの概要
石油石炭税に関連する手続きにおいては、いくつかの重要な用語および手続きが存在します。まず、石油石炭税とは、石油や石炭の使用に伴う環境負荷を軽減するために課される税金です。この税金は、特に化石燃料の使用を抑制し、再生可能エネルギーの導入を促進する目的があります。石油石炭税の計算においては、具体的な残留物の量や種類が重要となります。
また、石油等の残留物移入届出手続は、特定の残留物が新たに施設に移入される際に必要な手続きです。この際、移入される残留物の分析結果や、適切な保管方法、さらには処理方法に関する詳細な情報を提出する必要があります。これにより、環境への影響を最小限に抑える努力が求められています。
残留物移入届出の具体的な流れと注意点
残留物移入届出の手続きは、以下のステップで進められます。まず、事業者は移入する予定の残留物に関する情報を収集し、必要な書類を整えます。この際、様式第XX号に基づく届出書を作成することが求められます。届出書には、移入予定の残留物の量、成分分析結果、保管方法、および処理方法の詳細を記載する必要があります。
次に、作成した届出書を地方税事務所に提出します。提出後、地方税事務所にて内容の審査が行われます。この審査において、必要に応じて追加情報の提供を求められることがありますので、迅速に対応できるよう準備をしておくことが重要です。審査が終了し、問題がない場合は、移入が認可されます。
ただし、注意が必要なのは、移入が認可された後も、残留物の保管や処理に関しては、環境基準を遵守しなければならない点です。違反があった場合には、罰則が適用される可能性がありますので、法令に従った適正な管理が求められます。
石油石炭税に関連する減免制度とその申請方法
石油石炭税においては、特定の条件を満たす場合に減免が認められる制度があります。これは、環境保護活動や再生可能エネルギーの利用を促進するために設けられたもので、例えば、再生可能エネルギーを導入している施設や、省エネルギー対策を講じている事業者に対して減免が適用されることがあります。
減免の申請は、所定の様式第YY号に基づいて行います。この申請書には、減免を希望する理由や、実施している環境保護活動の内容、さらには実績に関する証明書等を添付する必要があります。申請書は、所轄の地方税事務所に提出し、審査を受けます。
なお、減免制度は各地域によって異なる場合があるため、具体的な条件や手続きについては、必ず事前に地方税事務所に問い合わせることが重要です。これにより、適切な措置を講じ、無駄な手続きを避けることができます。