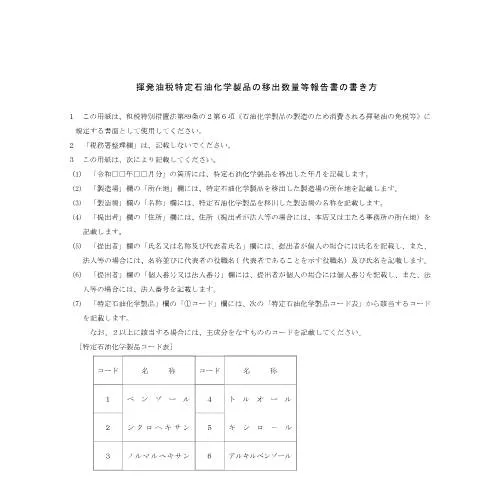
揮発油税特定石油化学製品の移出数量等報告手続の重要性
揮発油税および地方揮発油税の枠組みの中で、特定石油化学製品に関する移出数量を正確に報告することは、税務管理の透明性と効率性を確保するために欠かせません。この報告手続は、企業の税務負担や政府の収入に直接影響を及ぼすため、正確な手続きが求められます。
この手続きに関与する主体とその役割
揮発油税特定石油化学製品の移出数量報告手続には、主に以下のような主体が関与します。
- 製造者: 特定石油化学製品を製造し、移出する法人や個人です。
- 税務署: 提出された報告書を受理し、適正な課税を行います。
- 監査機関: 報告内容の監査を行い、誤りや不正を防止します。
手続きの流れと必要な情報
この報告手続は、以下のステップで実施されます。
- 必要な情報を収集することが第一歩です。具体的には移出数量、製造場所、製品名などが含まれます。
- 所定の様式第D3-25を用いて、必要事項を記入します。
- 記入後、所轄税務署に提出します。提出は郵送または対面で行うことができます。
報告書の具体的な記入方法
報告書を正確に記入するためには、以下のポイントに留意してください。
- 製造場所: 正確な住所を記入します。
- 製品名: 特定石油化学製品の具体的な名称を、指定されたコードとともに記入します。
- 移出数量: 単位も含めて正確に記入します。
記入例として、以下の表を参考にしてください。
| 製品名 | 移出数量(リットル) |
|---|---|
| ベンゼン | 1000 |
| トルエン | 500 |
提出後の処理とフォローアップ
報告書を提出した後には、税務署からの通知を待つことになります。以下のようなアクションを考慮することが有益です。
- 受理確認: 提出後、受理通知が届くか確認します。
- 問題が発生した場合: 不備があった場合には、速やかに修正申請を行うことが重要です。
歴史的背景と法的枠組み
揮発油税制度は、1993年に制定された行政手続法に基づいて設けられました。この制度の目的は、燃料の適正な課税を通じて、環境保護を促進することにあります。特定石油化学製品に対する税率は、時代とともに変化しており、現在の適用税率は特定の基準に基づいて決定されています。
エラーや欠落に対する対応策
提出した報告書に不備があった場合、以下の点に注意してください。
- 再提出の手続き: 必要な修正を行い再提出します。
- 罰則の回避: 期限内に正確な情報を提出することで、ペナルティを避けることができます。
利用者に求められる義務と権利
この手続きに関与する者は、以下のような義務を負います。
- 正確な報告: 法律に基づき、正確かつ誠実に報告を行う義務があります。
- 情報の保管: 提出した報告書に関する記録を一定期間保管する義務があります。
また、報告者には以下の権利も与えられます。
- 異議申し立て: 課税内容に異議がある場合、所定の手続きで申し立てが可能です。
- 情報の訂正: 誤った情報を訂正する権利があります。
揮発油税特定石油化学製品の移出数量等報告手続の目的と意義
揮発油税特定石油化学製品の移出数量等報告手続は、環境保護および地方財政の健全化を図るために重要な役割を果たしています。この手続きは、特定石油化学製品の移出に関する正確なデータを収集し、税務当局が適切な税収を確保することを目的としています。また、これにより、国家のエネルギー政策や環境政策を効果的に実施することが可能となります。特に、揮発油に関する税制は、国の財政に大きな影響を与えるため、移出数量や価格の正確な把握が求められます。
報告手続に必要な書類と記入方法
揮発油税特定石油化学製品の移出数量等報告手続には、主に以下のような書類が必要となります。
- 様式第25号(移出数量等報告書)
- 様式第26号(移出先の確認書)
- 移出した製品の成分分析報告書
様式第25号については、移出数量、移出先、移出日などの情報を正確に記入する必要があります。記入にあたっては、製品の特性や移出先の所在地に応じて、細かい注意が必要です。また、移出先の確認書では、受取人情報や移出条件についての詳細を明記しなければなりません。これらの書類は、税務当局による監査や確認のために保管することが求められます。
特定石油化学製品の分類と税率の変動
揮発油税における特定石油化学製品は、様々な製品に分類されており、それぞれに適用される税率が異なります。このセクションでは、いくつかの主要な製品カテゴリを取り上げ、税率の変動状況を概観します。
例えば、軽油や重油は、一般的に揮発油税が適用されるが、その税率は年度によって見直されることがあります。また、製品の輸出や特定用途(例えば、農業用や公共交通機関向け)に応じて、税率の減免が適用される場合もあります。こうした税率の変動は、経済状況や政策の変更によって影響を受けるため、最新の情報を税務当局の公式発表や関連する法令に基づいて確認することが重要です。
したがって、企業や事業者は、自社の業務に関連する特定石油化学製品の税率を定期的に見直し、適切な移出報告ができるように努める必要があります。特に、国際的な取引を行う場合、外国との税務協定や関税についても理解しておくことが求められます。