揮発油税及び地方揮発油税納税申告手続の重要性と利用シーン
日本国内において揮発油税(揮発油税及び地方揮発油税)は、行政運営の根幹を支える重要な税収の一つです。この制度に基づく納税申告は、燃料を製造・販売する業者や法人にとって不可欠です。特に、税務署に対する適切な申告を通じて、法的義務の遵守が求められるため、申告書の正確な提出がすべてのビジネスにおいて重要な意味を持ちます。
この申告書を用いる対象者の多様性
揮発油税及び地方揮発油税納税申告書(D3-7)は、以下のような多様な対象者によって利用されます:
- 製造業者:揮発油を製造する工場や会社が主な対象です。
- 流通業者:揮発油の流通や販売を行う企業。
- 輸出業者:揮発油を国外に輸出する際に、税金の還付を受けるための申告が必要となります。
- 相続人:被相続人が揮発油税の申告を行っていた場合、その相続人も申告義務を負います。
これらの対象者がそれぞれ異なる背景や状況に応じて申告書を提出する必要があるため、具体的な条件や手続きは異なります。特に相続人の場合、特別なルールが適用されることがあります。
申告プロセスの全容:タイムラインによる視覚化
申告書を提出するプロセスは、いくつかのステップから構成されています。以下のタイムラインに沿って、各ステップを解説します。
| ステップ | 内容 | 提出期限 |
|---|---|---|
| 1 | 税額の計算 | 毎年の会計年度終了後(3月末) |
| 2 | 納税申告書の作成 | 毎年4月1日から5月31日まで |
| 3 | 提出方法の選択 | 随時 |
| 4 | 税務署への提出 | 期限内提出が求められる |
| 5 | 税務署からの確認通知 | 随時 |
このプロセスを理解することにより、必要な準備を円滑に行うことができます。特に、納税申告書の作成は慎重に行い、万が一修正が必要な場合は、修正申告書を提出することが求められます。
申告書各欄の詳細解説:正確な記入のポイント
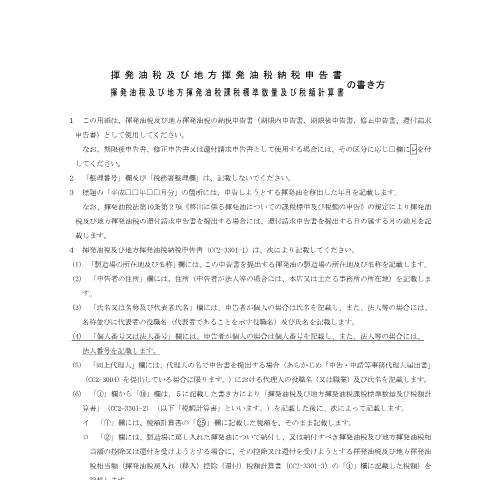
揮発油税及び地方揮発油税納税申告書は、細かい項目が多く含まれており、正確な記入が必要です。主な欄について詳しく見ていきましょう。
- 製造場の所在地及び名称:実際に揮発油を製造している場所の正確な住所と名称を記入します。これにより、税務署はどの事業者が納税を行うのかを明確に認識できます。
- 申告者の住所:申告者が法人であれば本社所在地、個人であれば住民票の住所を記入します。
- 氏名又は名称及び代表者氏名:法人の場合、正式名称と代表者名を記載する必要があります。
- 個人番号又は法人番号:税務手続き上、必須となる情報です。個人の場合は12桁の個人番号、法人の場合は法人番号を正確に記載してください。
特に、金額や数値の記入においては、誤記入を避けるために、過去の申告内容を参考にすることが有用です。
納税申告の提出方法とその比較
納税申告書の提出方法には、主に以下の3つがあります。それぞれの特徴を見ていきましょう。
- オンライン提出:MyNa Portalを通じて、電子的に申告を行うことができます。この方法は手間が少なく、即座に確認が取れる利点があります。
- 郵送提出:必要書類を郵送して申告する方法です。郵送の場合、書類が到着した確認が行えないため、注意が必要です。
- 窓口提出:税務署に直接持参する方法です。その場で相談や質問ができるため、不明点があれば解消できます。
各方法にはメリットとデメリットが存在しますので、自社の状況に応じて最適な方法を選択することが重要です。
準備すべき附属書類の種類とその重要性
申告書を提出する際、必要な附属書類を準備することが求められます。これらの書類は、申告内容を裏付ける証拠として機能します。
- 税額計算書:税額の計算根拠を示す資料が必要です。これには過去の取引記録や発注書が含まれます。
- 移出証明書:揮発油を移出した事実を証明する書類です。これには取引先からの受領書などが必要です。
- 金融機関の口座情報:還付請求を行う場合、振込先の金融機関情報も必要となります。
附属書類を用意することで、申告手続きがスムーズに進むほか、万が一の税務調査においても安心です。
申告忘れや誤記入がもたらす影響
申告の不備や期限を過ぎた提出は、法的な問題を引き起こす可能性があります。具体的なリスクを見ていきましょう。
- ペナルティの発生:期限後申告による加算税など、追加の納付が必要になる場合があります。
- 税務調査の対象:申告内容に不正が見られる場合、税務署から調査を受ける可能性が高まります。
- 信用の低下:事業者としての信用が失われ、取引先との関係にも影響が出ることがあります。
このため、申告の正確性と期限厳守が極めて重要となります。
実際の申告後の流れと重要なポイント
申告後は、税務署が提出された内容を確認し、必要に応じて確認通知を送付します。この段階で留意すべき点を以下に示します。
- 確認通知を受け取る:税務署からの通知に留意し、万が一不備があった場合は迅速に対処する必要があります。
- 還付金の受取:還付請求を行った場合、指定した金融機関に還付金が振り込まれるまで確認が必要です。
- 記録の保管:申告書及び関連書類は、最低5年間は保管することが求められます。
これらのポイントを押さえることで、申告後の手続きもスムーズに進めることができます。
2024年度に向けた準備:新しい税制における考慮事項
2024年度からの税制改正に影響を受ける可能性があるため、事前に情報を集めておくことが求められます。特に、以下の点に注意が必要です:
- 税率の見直し:新しい税率に基づいて計算を行う必要があります。
- 新しい書式の導入:税務署から新しい書式が発表される可能性があるため、最新情報を常に確認してください。
- オンライン申請の促進:デジタル化が進む中で、オンライン申請を活用することが推奨されています。
これらを考慮することで、2024年度の申告もスムーズに行えることでしょう。
揮発油税及び地方揮発油税の納税義務者の特定
揮発油税及び地方揮発油税の納税義務者は、主に揮発油を販売する事業者です。この納税義務者には、ガソリンスタンド等の小売業者のほか、卸売業者や製造業者も含まれます。特に、製造業者は揮発油を製造または輸入する際に、納税義務が生じます。納税義務者として登録されるためには、国税庁に必要書類を提出し、承認を受ける必要があります。この際、揮発油の販売方法や取扱量、過去の納税履歴などが審査されます。
また、納税義務者としての特定に関しては、例えば特定の取引先から揮発油を大量に仕入れる場合、その取引の内容や仕入れ価格により、納税義務が発生することがあります。地方揮発油税を適正に納付するためには、これらの取引の記録管理が重要です。義務者としての責任を果たすために、定期的に検討を行い、適切な対応を行うことが求められます。
揮発油税及び地方揮発油税の申告書類の記載要領
揮発油税及び地方揮発油税の申告手続きには、具体的な書類の作成が不可欠です。具体的には、揮発油税及び地方揮発油税納税申告書(様式第1号)の他に、課税標準数量及び税額計算書(様式第2号)を用いることが求められます。これらの書類は、法令に従って正確に記載する必要があります。
申告書に記載する際は、揮発油の販売数量や取引先、販売価格など、詳細な情報を正確に反映させることが重要です。税額計算書においては、揮発油の課税標準数量を元に税額を算出しますが、誤った記載や不正確なデータがあった場合、後の修正申告や追徴税が発生する恐れがあります。
さらに、申告書には、必要に応じて証拠資料や取引先からの領収書、契約書などを添付し、申告内容を裏付ける必要があります。これにより、税務調査に備える準備が整うことになります。特に、デジタル化の進展により、電子申告を行うことで、手続きの迅速化や正確性が向上しますので、可能な限り利用を検討されることをお勧めいたします。
揮発油税及び地方揮発油税に関連する税務調査と注意点
揮発油税及び地方揮発油税に関する税務調査は、納税義務者にとって避けて通れない課題です。税務調査は通常、申告内容の正確性を確認するために行われ、特に申告書に不備があった場合や、業界全体の動向に基づいて選定されることがあります。調査官は、取引書類や販売記録、仕入れ記録などの詳細な確認を行います。
調査前に準備すべきこととして、過去の申告書類や関連する資料を整理し、税務調査が行われる際に迅速に提出できるようにしておくことが効果的です。また、税務調査中には、疑問点や不明点があれば、躊躇せずに調査官に確認し、誤解を避けることが重要です。
さらに、税務調査の結果、過少申告や過剰な還付が発覚した場合、追徴税やペナルティが課されることがあります。これを避けるためには、日頃からの正確な帳簿管理や、定期的な内部監査を実施し、法令に準拠した運営を行うことが求められます。特に、税務署からの求めに応じて迅速に対応できる体制を整えておくことが、納税者としての信頼を高めることにつながります。