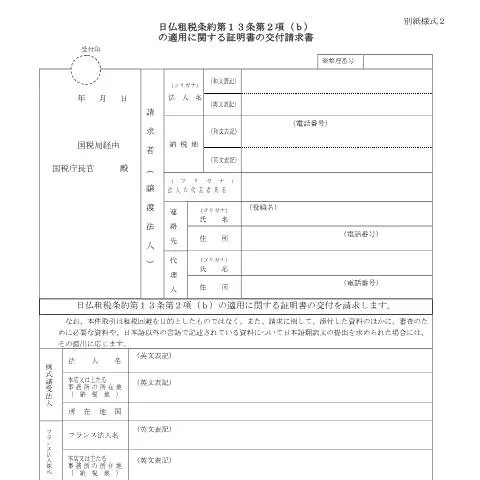
日仏租税条約第13条第2項(b)の適用に関する証明書の交付手続き
日仏租税条約第13条第2項(b)に基づく証明書の交付を受けるためには、特定の手続きが必要です。まず、申請者は必要書類を正確に準備し、提出することが求められます。この証明書は、二重課税を回避するための重要な文書であり、適用条件を満たしていることを証明するものです。一般的に必要となる書類には、申請者の身分証明書、所得証明書、そして該当する税務申告書のコピーが含まれます。
さらに、申請者は具体的な申請理由を明記する必要があります。この理由は、条約の適用を受けるためにその所得がどのように発生したのか、またはどのように使用されるのかに関連するものでなければなりません。これにより、税務当局が申請の適正性を判断する助けとなります。
証明書の交付に関する問い合わせは、所轄の税務署で行うことができます。税務署の職員が申請手続きについて具体的なアドバイスを提供し、必要に応じて追加書類の提出を求めることがあります。また、証明書の発行までに通常数週間を要するため、早めの申請が推奨されます。
証明書交付の際の注意点
証明書の交付を請求する際には、いくつかの注意点があります。まず、申請書類が不完全または不正確な場合、交付が遅れる、または拒否される可能性があるため、事前に必要書類を確認することが重要です。このため、事前に税務署や専門家に相談することが推奨されます。
また、日仏間での税務処理には、文化や慣習の違いが影響することもあります。そのため、日本の税法やフランスの税法に対する理解を深めることが重要です。特に、税務当局の指示や要求にしっかりと従うことが、スムーズな手続きの鍵となります。
さらに、証明書の有効期限についても注意が必要です。一般的には、発行された証明書には有効期限が設定されており、その期間内に使用しなければならない場合があります。無効になる前に、必要な手続きや申請を完了させることが重要です。
日仏租税条約に関するFAQ
日仏租税条約第13条第2項(b)に関して、よくある質問を以下にまとめました。
- Q1: 証明書は誰が請求できますか?A1: 申請者が直接請求することができますが、法人の場合は代表者が行う必要があります。
- Q2: 証明書交付にかかる費用はありますか?A2: 基本的には証明書交付に際して手数料は不要ですが、必要書類の取得にかかる費用は自己負担となります。
- Q3: 申請にかかる期間はどのくらいですか?A3: 通常、数週間から1ヶ月程度が目安ですが、申請内容によって異なる場合があります。
- Q4: 証明書の有効期限はどのくらいですか?A4: 有効期限は通常1年程度ですが、具体的な期限は交付された証明書に記載されています。
- Q5: 申請書類に不備があった場合、どうなりますか?A5: 不備があった場合は、追加の情報を求められるか、申請が拒否されることがありますので、注意が必要です。
これらの質問に対する理解を深めることで、証明書の交付手続きがより円滑に進むことでしょう。