企業再編におけるC6-6届出の重要性と影響
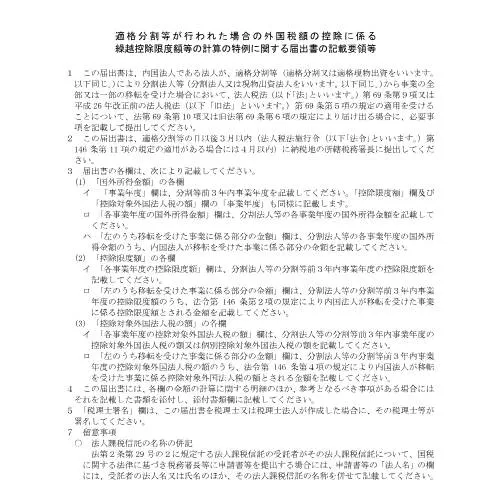
企業の再編や分割を行う際、適切な税務管理が不可欠です。その中で、「C6-6 適格分割等が行われた場合の外国税額の控除に係る繰越控除限度額等の計算の特例に関する届出」は、特に重要な役割を果たします。この届出は、外国税額を控除し、企業が負担する税金を軽減するための特例に基づくもので、適切に提出することが求められます。
この届出が影響を及ぼす具体的なケース
例を挙げると、ある企業が海外に子会社を持っており、その子会社から受け取る配当金に対して外国税が課せられる場合、この届出を通じてその税額を控除することができます。これにより、最終的に企業の税負担を軽減できるため、経営資源を有効に活用することが可能となります。
手続きの流れと各ステップの詳細
この届出を行うためには、いくつかのステップを踏む必要があります。以下に、手続きの流れを示します。
- 届出者の特定: 企業の代表者がこの届出を行います。
- 必要情報の収集: 過去の税務関連情報や外国税額の明細が必要です。
- 届出の記入: 各項目を正確に記入する必要があります。
- 提出先の確認: 提出先の税務署を確認し、必要な書類を整えます。
- 提出の完了: 提出後は、受理証明書の取得を忘れずに。
細部にわたるフォームの記載ポイント
この届出の記入において、各項目の正確な理解が必要です。以下のような項目があります。
| 項目 | 記入内容 | 注意点 |
|---|---|---|
| 法人名 | 法的に登録された法人名 | 略称ではなく正式名称を記載すること。 |
| 法人番号 | 企業の法人番号 | 数字を誤らないように確認。 |
| 外国税額 | 該当する税額を記入 | 領収書等の証拠を保持。 |
オンラインと紙媒体での提出方法の違い
この届出は、オンラインと紙媒体の両方で提出可能ですが、それぞれに特徴があります。
- オンライン提出: MyNa Portalを通じて提出できます。手続きが迅速で、書類の追跡も容易です。
- 紙媒体提出: 郵送または税務署の窓口に持参。対面での確認ができますが、処理に時間がかかる場合があります。
提出後のフォローアップと問い合わせ方法
提出後は、必ず受理証明書を確認し、必要に応じてフォローアップを行うことが重要です。
- 受理証明書の保管: 提出した証明書は、将来の問い合わせやトラブルに備えて必ず保管してください。
- 問い合わせ先の確認: 不明点がある場合は、提出した税務署に直接問い合わせることができます。
- 経過観察: 処理状況を定期的に確認し、必要な際には追加書類を提出します。
届出後の影響と企業に与える利益
この届出を適切に行うことで、企業は税負担を軽減し、資金の流動性を高めることができます。具体的には、次のような利益が考えられます。
- 資金の有効活用による経営の安定
- 税務リスクの軽減
- 再投資の機会の拡大
特例適用の条件と留意点
特例が適用されるためには、一定の条件を満たす必要があります。これらの条件を理解し、適用可能なケースを把握することで、より有利な税務戦略が可能となります。
- 適格分割の要件: 法律で定められた適格分割の基準を満たすこと。
- 税務申告の完了: 適用年度の税務申告が完了している必要があります。
- 証拠書類の整備: 必要な証拠書類を適切に整備し、次回の確認に備えること。