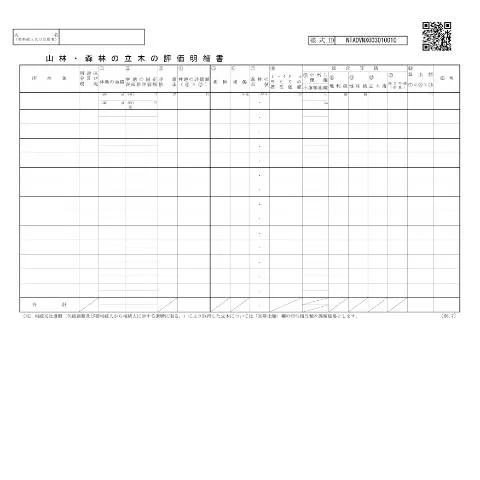
山林・森林の立木の評価明細書 B2-12 の重要性
日本の財産評価において、山林・森林の立木の評価明細書(B2-12)は重要な役割を担っています。この書類は、立木の評価を適切に行うための基礎資料となり、特に相続や贈与に関連する税務手続きにおいて必要不可欠です。例えば、山林を相続する際には、その評価額が相続税の算出に直接影響を与えるため、正確な記入が求められます。
評価明細書の提出主体と手続きの流れ
この評価明細書は、主に森林所有者や相続人が提出します。手続きは以下のように進行します。
- 立木の評価を行うための情報を集める。
- 評価明細書(B2-12)を記入する。
- 記入後、所轄の市町村に提出する。
提出先は地方自治体の財産評価課ですが、提出する際には事前に必要な添付書類があるか確認しておくことが重要です。
提出期限と評価の有効性
評価明細書の提出期限は、通常、評価対象となる年の3月31日までです。この期限を過ぎてしまうと、評価が認められない場合があるため、早めの手続きをおすすめします。また、一度提出した評価は、税務署からの問い合わせや審査においても基準となるため、正確な情報を記入することが求められます。
評価明細書の内容:各欄の詳細解説
評価明細書(B2-12)は、複数の項目から構成されており、各項目に正確な数値を記入する必要があります。主な項目は以下の通りです。
| 項目 | 説明 |
|---|---|
| ①林地の面積 | 土地登記簿に基づく面積を記入。 |
| ②林地の固定資産税評価額 | 市町村が定める評価額を記入。 |
| ③評価倍率 | 財産評価基準に従って倍率を記入。 |
| ④林地の評価額 | 評価額を計算して記入。 |
| ⑤樹種 | 立木の種類を記入。 |
| ⑥樹齢 | 立木の年齢を記入。 |
これらの項目は、評価の正確性を左右するため、注意して記入する必要があります。特に、「③評価倍率」や「④林地の評価額」に関しては、正確な計算が求められます。
誤記や不備があった場合の対処法
評価明細書の提出後に誤記や不備が発覚した場合、速やかに訂正申請を行うことが必要です。訂正手続きは基本的に次のようになります。
- 訂正が必要な事項を確認する。
- 訂正申請書を記入し、必要な書類を添付する。
- 所轄の市町村に再提出する。
特に、税務署からの照会がある場合には、迅速に対応し、必要な証明書類を添付して再提出することが求められます。
評価明細書の一部が欠けている場合
万が一、必要な書類が不足している場合、評価明細書は受理されない場合があります。このような場合には、不足している書類を用意し、再度提出を行うことになりますが、評価の再確認や再計算が行われることもありますので、注意が必要です。
特別なケースにおける手続き
外国人の場合や未成年者が関与する場合、手続きは少々異なることがあります。例えば、外国人が日本国内で立木を所有する場合、特定の書類(パスポートや在留カードなど)の提示が求められることがあります。
未成年者の場合
未成年者が相続する場合、保護者の同意書や、場合によっては家庭裁判所の許可が必要になることがあります。このため、手続きの前に法律的なアドバイスを受けることをお勧めします。
評価明細書の技術的な裏付け
この評価明細書は、行政手続法に基づいて設計されており、適正な評価を行うための一手段です。評価基準は、地域ごとの市場状況や、立木の状態、用途に応じて異なります。そのため、明細書の正確な記入は、財産評価の信憑性を高める重要な要素です。
法的根拠と評価基準の変遷
財産評価における法的根拠は、1993年に施行された「行政手続法」に基づいています。この法律は、手続きの透明性や公正性を保障することを目的としており、評価明細書の運用にも影響を与えています。そのため、法改正に伴う評価基準の変更についても定期的に確認することが必要です。
評価明細書がもたらす影響
評価明細書(B2-12)は、相続税や贈与税の課税評価額を算出するための基盤となります。このため、適正な評価を行うことで、高額な税額を回避することが可能です。特に、相続が発生する前に、立木の評価を行っておくことで、税負担を軽減することが期待できます。
相続税評価の特殊性
相続の場合、特別控除を受けることができるケースもあります。これにより、評価額が大幅に減少し、支払い税額を軽減することが可能です。この特例については、事前に専門家と相談することが推奨されます。
次のステップと注意事項
評価明細書を無事に提出した後も、注意すべき点があります。まずは、提出後の確認を怠らないことです。提出した書類に対して、税務署からの照会がある場合には、速やかに対応しなければなりません。また、評価の有効性を維持するために、毎年の市場変動に応じた見直しも必要です。
市場調査と評価の見直し
地域の森林市場に関する情報を定期的に収集し、評価額の見直しを行うことで、資産を適切に管理することができます。特に、地域の開発計画や環境政策の影響を考慮することも評価に影響を与えるため、注意が必要です。
評価基準と手続きの詳細
山林や森林における立木の評価を行う際には、いくつかの基準が存在します。これらの基準は、樹種や樹齢、立木の状態、立地条件など、様々な要因によって異なります。特に、樹種ごとの市場価値や利用可能性が重要であり、評価士はこれらを考慮に入れる必要があります。
具体的な手続きとしては、まず立木の現地調査を行い、その情報を基に評価明細書を作成します。この際、必要な様式は「様式第12号」となっており、評価士はこの様式に基づいて詳細な情報を記入しなければなりません。また、評価結果は、各種公的手続きに使用されるため、正確性が求められます。
さらに、評価の際には、地域ごとの立木の市場状況や過去の取引データも参照することが望ましいです。これにより、より客観的で信頼性の高い評価が可能となります。特に森林が多く存在する地域では、地元の市場における価格変動にも留意する必要があります。
環境保護と持続可能な管理の視点
近年、環境保護の観点から、山林や森林の立木評価は、単なる経済的価値の評価だけでなく、持続可能な管理の視点からも重要視されています。森林は生態系の一部であり、生物多様性の維持にも寄与しています。そのため、評価に際しては、環境保護の視点を取り入れることが求められます。
具体的には、立木の評価を行う際には、その立木が生態系に与える影響、例えば周囲の植物や動物との関係、土壌の保全、炭素の吸収能力などを考慮することが必要です。このような環境的要素を評価に組み込むことで、持続可能な森林管理が促進されるのです。
また、様式第12号に記載する評価明細書には、立木が環境に与える影響についての考察を加えることが推奨されています。これにより、評価が単なる資産価値の算出に留まらず、地域社会や環境に対する責任を持ったものとなることが期待されます。
地域ごとの評価の違いと特例措置
日本国内では、地域によって森林の種類やその利用方法に大きな違いがあります。たとえば、北海道の針葉樹林と九州の広葉樹林では、評価基準や市場価値が異なるため、それぞれの地域特性に応じた評価が必要です。特に、地方によっては、伝統的な森林管理方法が存在し、それが立木の評価にも影響を与えることがあります。
また、特例措置についても理解することが重要です。例えば、特定の地域においては、国や地方自治体が設定した保護区内の森林に対しては、一般的な評価基準とは異なる特別な基準が適用されることがあります。これにより、自然環境の保護を優先するための措置が取られるのです。
さらに、地域振興や観光資源としての利用を促進するために、特定の森林の保全や再生に関する基金が設けられている場合もあります。このような地域づくりに貢献するためには、立木の評価がどのように行われるか、またそれが地域社会にとってどのような恩恵をもたらすかを理解することが必要です。