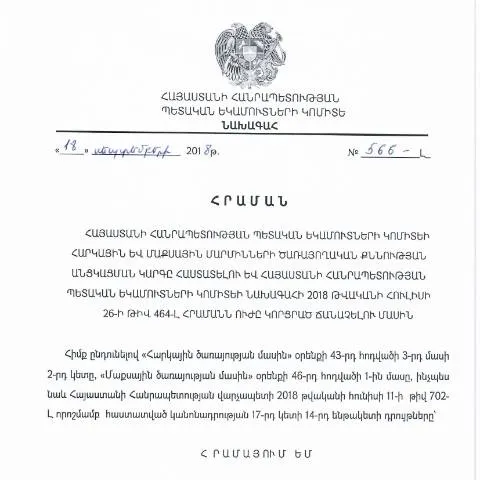
Մաքսային ծառայողական քննության կարգը՝ N464-Լ
Հայաստանի Հանրապետությունում մաքսային ծառայողական քննությունները կարևոր դեր զբաղեցնում են մաքսային համակարգի արդյունավետության բարձրացման և արդար աշխատանքային պայմանների ապահովման հարցերում: 2018 թվականի սեպտեմբերի 18-ի թիվ 566-Լ հրամանով հաստատված կարգը նախատեսում է մաքսային մարմինների ծառայողական քննությունների կազմակերպման և անցկացման ձևը, ինչը կարևոր է ինչպես աշխատողների, այնպես էլ հասարակության համար:
Քայլերի մոդել՝ ծառայողական քննության անցկացման գործընթացում
Ծառայողական քննությունը ենթադրում է մի շարք փուլեր, որոնց միջոցով իրականացվում է քննության ընթացակարգը:
-
Սփառնման ակցիաների արձանագրում:
Կայունություն ապահովելու համար նախանշվում են ծառայողական քննության նախաձեռնող և դրա իրականացնող մարմինները: Պետք է ներկայացվեն բոլոր անհրաժեշտ փաստաթղթերը:
-
Ծառայողական քննության անցկացում:
Հիմնադիր որոշումների հիման վրա, մաքսային մարմինները կազմակերպում և իրականացնում են քննությունը:
-
Վերլուծություն և գնահատում:
Ծառայողական քննության արդյունքները դիտարկվում են և գնահատվում են համապատասխան մարմինների կողմից:
-
Արդյունքների արձանագրում:
Վերջնական գնահատականները պաշտոնապես արձանագրվում են: Այս փուլում իրականացվում են անհրաժեշտ գործողությունները:
Քրոնոլոգիական ընթացակարգ՝ ծառայողական քննության իրականացումը
Ծառայողական քննության գործընթացը միշտ չէ, որ պարզ է: Այն կարող է ներառել բազմազան փուլեր, որոնք պետք է պատվիրում և կազմակերպի համապատասխան մարմինը:
Ինֆորմացիայի հավաքում
Ծառայողական քննության համար անհրաժեշտ ինֆորմացիաները պետք է հավաքվեն, ներառյալ բոլոր համապատասխան փաստաթղթերը:
Քննության անցկացման փուլեր
Քննությունը պետք է անցնի փուլերով, որպեսզի ապահովվի այն, որ բոլոր կողմերը կհետաքրքրվեն:
Վերջնական արդյունքների գնահատում
Արդյունքները պետք է գնահատվեն և թույլատրվեն համապատասխան մարմինների կողմից:
Հիմնաբանությունն ու պատմությունը
Հրամանի ընդունման հիմքում ընկած են միջազգային նորմերը և պահանջները: Հայաստանի Հանրապետությունում մաքսային ծառայողական քննությունների կարգը հիմնված է ներդրված և փորձարկված պրակտիկայի վրա:
Ստորագրման ու թվայնացման ընդգրկումը
Այս կարգը ենթադրում է նաև թվայնացման խնդիրների լուծում: Ժամանակակից տեխնոլոգիաների օգտագործումն ու թվային ստորագրման հնարավորությունները մեծապես նպաստում են գործընթացի արագությանը և արդյունավետությանը:
Իրավական ակտերի համադրություն
| Իրավական ակտ | Նպատակ | Հիվանդություն |
|---|---|---|
| ՀՀ Անկախության հռչակագիր | Հիմնարար իրավունքների պաշտպանություն | Ստեղծում է իրավական հիմք |
| ՀՀ Մաքսային օրենսդրություն | Մաքսային կարգի հաստատում | Համապատասխանեցում միջազգային նորմերին |
| ՀՀ վարչական կարգի օրենսդրություն | Ծառայողական քննության ընթացակարգի կարգավորում | Ապահովում է աշխատանքային գործընթացի անխափանություն |
Ինչ անել մերժման դեպքում
Երբեմն, ծառայողական քննության արդյունքները կարող են լինել բացասական: Այս դեպքում անհրաժեշտ է հետևել որոշակի քայլերին:
- Առաջին քայլ: Նժդեհի առկայությունը:
- Երկրորդ քայլ: Նախագահական դիմում ներկայացնել:
- Երրորդ քայլ: Ամբողջական փաստաթղթերի հավաքում:
Արդյունավետության բարձրացման հեռանկարները
Այս կարգի ընդունումը պաշտպանում է մաքսային աշխատանքը և դեռ ավելի է բարձրացնում արդյունավետությունը համակարգում: Այն նաև ապահովում է աշխատողների իրավունքների պահպանման ու պաշտպանության համակարգ:
Ստեղծելով այս կարգը, Հայաստանը հետևում է միջազգային չափանիշներին՝ նպատակ ունենալով բարելավել մաքսային ծառայությունների որակը:
Հայաստանի Հանրապետությունում հարկային և մաքսային ծառայողական քննության գործընթացը
ՀՀ ՊԵԿ նախագահի 2018 թվականի սեպտեմբերի 18-ի թիվ 566-Լ հրամանը սահմանում է հարկային և մաքսային մարմինների ծառայողական քննության անցկացման կարգը, որը կարևոր դեր է խաղում պետական կառավարման համակարգում: Ծառայողական քննությունը նպատակ ունի պարզել հարկային օրենքների և կանոնների ենթակայությունը, որոշելու համար, թե արդյոք ուշացումով կամ ոչ պատշաճաբար կատարված են հարկային պարտականությունները:
Այս գործընթացը կարգավորում է քննության շրջանակները, անցկացման ժամկետները և պատասխանատու անձանց վերաբերող պահանջները: Շրջանաձևում հատուկ ուշադրություն է դարձվում քննության արդյուքների փաստաթղթավորման վրա, որը պետք է իրականացվի համապատասխան ձևաչափերով:
Ծառայողական քննության արդյունքում ձեռք բերված տվյալների օգտագործումը
Ծառայողական քննության ընթացքում հավաքված տեղեկատվությունը կարող է ծառայել որպես հիմք տարբեր իրավական քայլերի համար: Այս տվյալները օգտագործվում են ինչպես հարկային մարմինների, այնպես էլ իրավապահ ուժերի կողմից, երբ հարկերի ու մաքսերի խախտումների մասին հարցումներ են բարձրանում:
Հնարավոր խախտումները կարող են հանգեցնել վարչական պատասխանատվության, իսկ առավել լուրջ դեպքերում՝ քրեական վարույթների սկսմանը: Այսպիսով, հարկային մարմինները պարտավոր են ապահովել, որ քննության ընթացքում հավաքված տեղեկատվությունը օգտագործվի միայն օրենքով սահմանված նպատակներով:
Քննության ընթացակարգերի արդյունավետությունն ու հանրային վերահսկողությունը
ՀՀ ՊԵԿ նախագահի հրամանները նախատեսում են նաև հանրային վերահսկողության մեխանիզմներ, որոնք ապահովում են, որ ծառայողական քննությունները անցկացվեն թափանցիկ և արդարացի պայմաններում: Այսպիսով, ստուգումների արդյուքները պետք է մատչելի լինեն որոշակի հանրային ավանդույթների շրջանակներում:
Հանրության հետ կապերի ամրապնդումը, ինչպես նաև տեղեկատվության հրապարակումը նպաստում են հասարակական վստահության ստեղծմանը հարկային և մաքսային մարմինների նկատմամբ: Կարևոր է, որ քաղաքացիները տեղեկացված լինեն իրենց իրավունքների և պարտականությունների մասին, ինչպես նաև գիտակցեն ծառայողական քննության ծագման պատճառները: