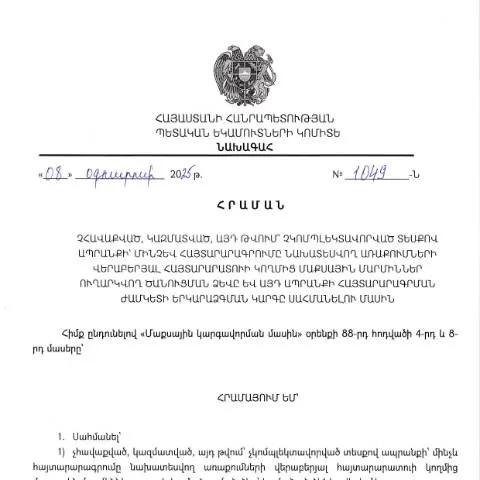
Երեք հիմնական քայլեր՝ Ն1049-Ն ձևի լրացման համար
Ինչպես հստակեցված է ՀՀ ՊԵԿ նախագահի 2025թ․ օգոստոսի 8-ի N 1049-Ն հրամանով, «Չհավաքված, կազմատված, այդ թվում՝ չկոմպլեկտավորված տեսքով ապրանքի` մինչև հայտարարագրումը նախատեսվող առաքումների վերաբերյալ հայտարարատուի կողմից մաքսային մարմիններ ուղարկվող ծանուցման ձևը և այդ ապրանքի հայտարարագրման ժամկետի երկարաձգման կարգը սահմանելու մասին»՝ այս ձևը նախատեսված է՝ մաքսային մարմնին տված ծանուցումներով ապահովելու համար, երբ ապրանքը դեռևս մաքսային հայտագրման ենթակա չէ: Դրա միջոցով հայտատուները կարող են տեղեկացնել մաքսային մարմիններին նախատեսվող առաքումների մասին:
Քայլ 1: Ծրագրել ժամկետները
Ծրագրել ժամկետները կարևոր է՝ նպատակ ունենալով ապահովել, որ բոլոր պահանջները բավարարվեն ժամանակին:
- Նստաշրջանների ժամկետները: Ն1049-Ն ձևը պետք է լրացվի մինչև ապրանքի հայտարարագրումը:
- Առաքման ժամկետներ: Ծանուցումները պետք է ուղարկվեն առնվազն 48 ժամ առաջ:
Քայլ 2: Ներդրել տեղեկությունը
Հիմնական տեղեկությունները, որոնք պետք է ներառեք ձևում՝
- Ապրանքի նկարագրությունը: Նշեք ապրանքի տեսակը, քանակը և արժեքը:
- Ապրանքի մատակարարի տվյալները: Նշեք մատակարարի անունը, հասցեն և կապի տվյալները:
- Հանդիպող կարգը: Համապատասխան կարգը նշել:
Քայլ 3: Ներդրելու կարգը
Հայտարարատուները պետք է ապահովեն, որ ձևը լրացված լինի պատշաճ ձևով:
Ծառայությունը կարևորվում է, եթե փաստաթուղթը ներկա է ցանկացած փոխակերպման փուլում:
Թե ինչու է կարևոր Ն1049-Ն ձևը
Ն1049-Ն ձևը կարևոր դեր է ստանձնում մաքսային գործընթացում, քանի որ այն թույլ է տալիս մաքսային մարմիններին հետևել ապրանքների շարժին:
- Երկարաձգումների կառավարում: Ն1049-Ն ձևը հնարավորություն է տալիս հայտատուներին երկարաձգել ապրանքի հայտարարագրման ժամկետները:
- Բազմամանրէ պայմանների կառավարում: Այդպիսով, ապրանքները կարող են լինել մաքսային կարգավորման գործընթացում:
Ն1049-Ն ձևի լրացման ընթացակարգ
Ն1049-Ն ձևի լրացման ընթացակարգը մի քանի փուլերից բաղկացած է:
- Առաջին փուլում՝ հայտատուները պետք է հավաքեն անհրաժեշտ փաստաթղթերը:
- Երկրորդ փուլում՝ պետք է լրացնել ձևը, ապահովել բոլոր անհրաժեշտ տեղեկությունները:
- Երրորդ փուլում՝ ձևը պետք է ներկայացնել մաքսային մարմնին:
Երբ դիմել մաքսային մարմիններին
Հայտատուները պետք է դիմեն մաքսային մարմիններին, եթե:
- Ապրանքը քաղաքացիական շրջանառության մեջ է:
- Նշված ժամկետները ուշանում են:
- Պետք է կատարվեն փոփոխություններ առաքման պայմաններում:
Ավելորդ փաստաթղթերի վերաբերյալ տեղեկատվություն
Ն1049-Ն ձևը չի պահանջում ավելորդ փաստաթղթեր, սակայն անհրաժեշտ է ներառել այդ ապրանքի վերաբերյալ տեղեկություններ:
- Ավտոմատացված տվյալներ: Կայքն առաջարկում է համապատասխան տվյալներ:
- Երրորդ կողմի տեղեկություններ: Ընդունվում են հայտարարություններ ու պայմանագրեր:
Առաջարկվող քայլեր՝ մաքսային մարմնի կողմից մերժման դեպքում
Եթե Ն1049-Ն ձևը մերժվում է, հայտատուները պետք է:
- Անհապաղ կապ հաստատեն մաքսային մարմնի հետ՝ պարզելու մերժման պատճառները:
- Դիմեն անհրաժեշտ փաստաթղթերը, որոնք կարող են աջակցել:
- Հետևեն համապատասխան ընթացակարգերին՝ նորից ներկայացնելու համար:
Հուշումներ և խորհուրդներ
Հայտարարատուները պետք է հաշվի առնեն մի քանի խորհուրդներ, երբ լրացնում են Ն1049-Ն ձևը:
- Պատասխանատվություն: Հաշվեք, որ բոլոր տեղեկությունները ճիշտ են:
- Փաստաթղթերի ստուգում: Ստուգեք բոլոր փաստաթղթերի առկայությունը:
- Ժամկետների պահպանություն: Հետևեք բոլոր ժամկետներին:
Ինչպես տարբերակել Ն1049-Ն ձևը այլ պաշտոնական փաստաթղթերից
Ն1049-Ն ձևը տարբերակվում է այլ փաստաթղթերից՝ հետևյալ հատկանիշներով:
| Հատկանիշ | Ն1049-Ն | Այլ փաստաթղթեր |
|---|---|---|
| Նպատակ | Ապրանքների հաղորդման ծանուցում | Գործընթացի փաստաթղթեր |
| Շրջապատող կանոններ | Մաքսային կանոնակարգեր | Անցկացվող կանոնակարգեր |
| Ընթացակարգ | Հայտարարություն | Վճարում կամ լրացում |
Հնարավոր խնդիրներ և լուծումներ
Ն1049-Ն ձևը լրացնելիս հնարավոր են մի շարք խնդիրներ:
- Լրացուցիչ տեղեկությունների պահանջ: Եթե լրահոսը պահանջում է լրացուցիչ տեղեկություններ, պետք է անհապաղ տրամադրել:
- Տվյալների անհամապատասխանություն: Եթե տեղեկությունները չեն համապատասխանում, հարկավոր է շտկել:
Անհրաժեշտ օրենսդրական շրջանակ
Այս փաստաթուղթը կարգավորվում է ՀՀ վարչական ընթացակարգերի օրենսգրքով:
- Օրենսդրական հիմքեր: ՀՀ վարչական ընթացակարգերի օրենսգիրք, 139-Ն:
- Առանձնահատկություններ: Հայտարարության տրամադրման ժամանակը, կարգը և պահանջները:
Հայտարարության ձևի հաջողություն և իրականացում
Ն1049-Ն ձևը հաջողությամբ իրականացնելու համար անհրաժեշտ է՝
- Խնդիրների կանխում: Հետևեք բոլոր ընթացակարգերին:
- Ապահովեք համապատասխան տեղեկություններ: Պահանջվող փաստաթղթերը պետք է ճիշտ և համապարփակ լինեն:
- Իմացեք օրենսդրության փոփոխությունները: Դրանք կարող են ազդել տարբեր ընթացակարգերի վրա:
Նորարարական մոտեցումներ և տեխնոլոգիաների կիրառում
Ն1049-Ն ձևի լրացման գործընթացը կարող է բարելավվել էլեկտրոնային ծրագրերի միջոցով:
- Էլեկտրոնային ստորագրություններ: Շահարկեք էլեկտրոնային ստորագրություններ:
- Տվյալների ավտոմատացում: Կարգավորեք տվյալների ներմուծման գործընթացը:
Եթե դուք պատրաստվում եք ներկայացնել Ն1049-Ն ձևը, ապա հետևեք վերոնշյալ քայլերին և խորհուրդներին, և դուք կունենաք ավելի բարձր հնարավորություններ:
Ծանուցման ձևի մանրամասները
Համաձայն ՀՀ ՊԵԿ նախագահի 2025 թվականի օգոստոսի 8-ի N 1049-Ն հրամանի, հայտարարվող ապրանքների ծանուցման ձևը հանդիսանում է օրենքի պահանջներից մեկը, որը ենթադրում է, որ հայտարարատուները պետք է նաև առաջարկեն անհրաժեշտ տեղեկություններ ապրանքի առաքման մասին, մինչև դրանք մաքսային մարմիններ ուղարկվեն։ Այս ծանուցումը պետք է պարունակի հետևյալ տեղեկությունները՝
- Ապրանքի անվանումը և ծածկագիրը՝ ըստ համապատասխան միջազգային ստանդարտների։
- Ապրանքի նկարագրությունը, բնութագրերը և ծավալը։
- Առաքման ամսաթիվը և տեղը։
- Հատուկ պահանջները, եթե առկա են։
- Ապրանքի ստացողի տվյալները՝ անուն, հասցե, և այլ կապի տեղեկություններ։
Ծանուցման ձևը պետք է ներկայացվի էլեկտրոնային եղանակով՝ օգտագործելով հայտարարատուի անձնական համարն ու էլեկտրոնային ստորագրությունը։ Այսպիսով, հայտարարվող ապրանքների ծանուցումը կարող է արագ processed լինել, և համապատասխան մարմինները կկարողանան դիտարկել և հաստատել մատուցված տեղեկատվությունը։
Հայտարարագրման ժամկետի երկարաձգման կարգը
Վերը նշված հրամանով նախատեսվում է, որ հայտարարված ապրանքի համար հայտարարագրման ժամկետի երկարաձգումը կարող է իրականացվել որոշակի պայմանների առկայության դեպքում։ Այսպիսի պայմաններն են՝
- Եթե ապրանքը չի կարողացել ժամկետում հասնել նշանակման վայր, ինչը կարող է լինել տարանցիկ խնդիրներ, մատակարարման ուշացումներ կամ այլ արտահերթ հանգամանքներ։
- Եթե հայտարարված ապրանքը պահանջում է լրացուցիչ փաստաթղթեր կամ թեստավորում, որոնք չեն կարող իրականացվել որոշակի ժամի ընթացքում։
- Եթե հայտարարատուն ներկայացնում է հիմնավորված պահանջ, որը վերաբերում է սպասված հանգամանքներին կամ արտաքին գործոններին, որոնք ազդել են արտադրանքի ժամկետների վրա։
Հայտարարատուները կարող են դիմել երկարաձգման համար, լրացնելով համապատասխան դիմումը (Դիմում N2), որը պետք է ուղարկվի մաքսային մարմիններին՝ նշելով բոլոր պայմանները։ Մաքսային մարմինները պարտավորվում են արձագանքել դիմումներին և ընդունել որոշումներ՝ ըստ սահմանված կարգի։
Առևտրային գործարքների առանձնահատկությունները՝ մաքսային հայտարարագրումը կատարելու գործընթացում
Մաքսային հայտարարագրումը իրականացնելու գործընթացում, կարևոր է նկատի ունենալ առևտրային պայմանները և ապրանքների կիրառելիությունը։ Հերթականություն պետք է պահպանվի, քանի որ որոշ ապրանքներ կարող են ենթարկվել հատուկ ստուգումների կամ պահանջների, ինչը կարող է ազդել ոչ միայն հայտարարագրման ժամկետների, այլև մաքսային վճարների վրա:
Առևտրային գործարքները կարող են վերաբերել ինչպես ներմուծման, այնպես էլ արտահանման, իսկ մաքսային մարմինները պատասխանատու են այդ գործարքների վավերացման և համապատասխանության վերահսկման համար։ Նշված գործընթացը պահանջում է նաև իրավական փաստաթղթերի ներկայացում, ինչպիսիք են՝ գնումների պայմանագրեր, տրանսպորտային փաստաթղթեր և այլ անհրաժեշտ փաստաթղթեր, որոնք հաստատում են ապրանքի գնումը կամ վաճառքը:
Տեղեկատվության ճշգրտությունը և ամբողջականությունը շատ կարևոր է, քանի որ մաքսային մարմինները կարող են իրականացրել ստուգումներ և վերահսկողություն, և ցանկացած սխալ կամ բացթողում կարող է հանգեցնել մինչև ֆինանսական տուգանքների կամ ապրանքի հետադարձման: