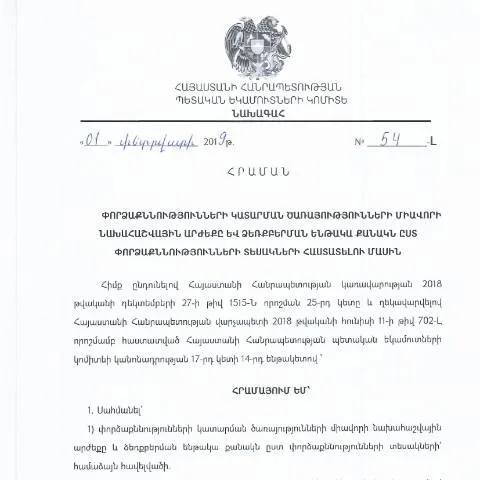
Տեղեկատվություն ՀՀ ՊԵԿ նախագահի 01.02.2019թ. հրաման N54-Լ-ի մասին
Հայաստանի Հանրապետության կառավարության աշխատանքներն առավել արդյունավետ և թափանցիկ դարձնելու նպատակով, Պետական եկամուտների կոմիտեն (ՊԵԿ) մշտապես թողարկում է պաշտոնական փաստաթղթեր, որոնք ունեն ուրույն նշանակություն և նպատակ: 2019 թվականի փետրվարի 4-ին ընդունված ՀՀ ՊԵԿ նախագահի «Փորձաքննությունների կատարման ծառայությունների միավորի նախահաշվային արժեքը և ձեռքբերման ենթակա քանակն ըստ փորձաքննությունների տեսակների հաստատելու մասին» հրաման N54-Լ-ն ավելի քան 4 տարի է, ինչ գործում է, և ունի կարևոր դերակատարում տնտեսության տարբեր ոլորտներում:
Փաստաթղթի առանձնահատկությունները և նշանակությունը
Նշված հրամանը նախատեսում է փորձաքննական ծառայությունների արժեքի և դրանց ձեռքբերման քանակի հաստատման մեթոդալրագրեր, ինչը կարևոր է ոչ միայն պետական կառույցների, այլ նաև մասնավոր հատվածի համար:
- Համակարգային մոտեցում. Հրամանը համակարգում է փորձաքննությունների իրականացման ընթացակարգերը, ինչը նվազեցնում է վարչական բեռը:
- Հստակեցում. Շնորհիվ հրամանի, հաստատվում են յուրաքանչյուր փորձաքննության համար նախատեսված գումարներն ու քանակները:
- Հաշվետվություն. Այն նպաստում է պետական բյուջեի հաշվետվողականությանը, թույլ տալով վերահսկել պետական ծախսերը:
Ովքեր կարող են դիմել այս փաստաթղթի համար
Փաստաթղթի օգտագործումը կարող է լինել նաև տարբեր կազմակերպությունների համար, որոնք զբաղվում են փորձաքննությամբ: Դիմումները ներկայացնում են:
- Պետական մարմինները, որոնք իրականացնում են փորձաքննական ծառայություններ:
- Մասնավոր ընկերություններ, որոնք ցանկանում են հաստատել իրենց կողմից մատուցվող ծառայությունների արժեքը:
Փաստաթղթի լրացման առանձնահատկությունները
Մինչև փաստաթուղթը ներկայացնելը, անհրաժեշտ է լավ ուսումնասիրել դրա բոլոր բաժինները:
- Քանակ: Հստակ նշել փորձաքննությունների քանակը:
- Արժեք: Հաստատված արժեքները պետք է համապատասխանեն շուկայական մակարդակներին:
- Զեկույցներ: Ամեն փորձաքննության համար պետք է ներկայացնել համապատասխան հաշվետվություններ:
Փաստաթղթի լրացման ժամանակ կարող են զուգորդվել հետևյալ թակարդները:
- Չհիմնավորված թվեր, որոնք կարող են դնել հարցականի տակ ծառայությունների որակը:
- Քանակի վրայով սխալներ, որոնք կարող են հանգեցնել շրջանցման:
Դիմումի ներկայացման եղանակները
Հրամանի շրջանակներում դիմումները կարելի է ներկայացնել տարբեր եղանակներով:
| Եղանակ | Նշանակություն | Հատկություններ |
|---|---|---|
| Առցանց | Եկամտի կոմիտեի պաշտոնական կայք | Ամենալավ տարբերակ, արագ և արդյունավետ: |
| Թղթային | ՊԵԿ տեղական գրասենյակ | Ավանդական եղանակ, բայց ժամանակատար: |
| Զանգով | ՊԵԿ գրասենյակներ | Տեղեկատվություն ստանալու համար: |
Հրամանի իրավաբանական հիմքերն ու պատմությունը
ՀՀ ՊԵԿ նախագահի հրաման N54-Լ-ն ընդունվել է 2018 թվականին ընդունված օրենքների հիման վրա, որոնք նպատակ ունեն բարելավելու փորձաքննությունների իրականացմանը վերաբերող նորմերը:
Այս հրամանով հաստատվում են նաև հաշվապահական սկզբունքները, որոնք հիմնված են ՀՀ «Հաշվապահական հաշվառման մասին» օրենքի վրա:
Փաստաթղթի տեղն ընդհանուր գործընթացում
Հրամանը հանդիսանում է պետական և մասնավոր հատվածների միջև գործակցության կարևոր օղակ, որտեղ ապահովվում է:
- Հավասար մրցակցություն
- Մասնավոր հատվածի մասնակցությունը պետական գործընթացներին
- Պետական ծառայությունների մատուցման որակի բարձրացում
Բաժանորդագրման և հետևողականության կարևորությունը
Հրամանի շրջանակներում երբեմն մարդիկ մոռանում են հետևել կատարած դիմումներին, ինչը կարող է հանգեցնել:
- Անհրաժեշտ տեղեկությունների բացակայություն
- Նախատեսված ժամանակի արտահոսք
- Պետական աջակցման դադարեցում
Հետևողականության ապահովումը պահանջում է տարիքային ժամկետներ և մշտական մոնիտորինգ:
Ավարտական մտքեր
ՀՀ ՊԵԿ նախագահի N54-Լ հրամանը հանդիսանում է կարևոր քայլ դեպի ավելի թափանցիկ և արդյունավետ պետական կառավարման համակարգ: Մասնավոր կազմակերպությունները պետք է ակտիվորեն ներգրավվեն այս գործընթացներում, որպեսզի կարողանան օգտվել պետական աջակցության հնարավորություններից:
Փորձաքննությունների կատարման ծառայությունների միավորի նախահաշվային արժեքի որոշման գործընթացը
ՀՀ ՊԵԿ նախագահի 54-Լ հրամանի շրջանակներում, փորձաքննությունների կատարման ծառայությունների նախահաշվային արժեքը որոշվում է մի շարք հանգամանքների հիման վրա։ Նախ, կարևոր է նշել, որ այս գործընթացը ենթադրում է հատուկ հաշվի առնել փորձաքննությունների տեսակները և դրանց սպասվող պահանջները։ Յուրաքանչյուր փորձաքննության համար սահմանվում են հիմնական ու լրացուցիչ ծառայություններ, որոնք կարող են ազդել ընդհանուր արժեքի վրա։
Այդ պատճառով, փորձաքննությունների կատարման ծառայությունների նախահաշվային արժեքը որոշելու համար, ՊԵԿ-ը հայտնաբերում է համապատասխան մասնագետների, ովքեր գնահատում են рынка-ի առաջարկն ու պահանջը՝ հիմնված գործող օրենսդրության և ընթացակարգերի վրա։ Այս գործընթացում ընդգրկված են նաև ոլորտի մասնագետները, ովքեր կարող են մատուցել իրենց մասնագիտական կարծիքները և առաջարկները։
Ծառայությունների ձեռքբերման ենթակա քանակի գնահատման մեթոդաբանություն
Ծառայությունների ձեռքբերման ենթակա քանակի որոշումը կարևոր դեր է խաղում պետական բյուջեի արդյունավետ օգտագործման գործում։ 54-Լ հրամանի շրջանակներում, ՊԵԿ-ը օգտագործում է ստատիստիկ տվյալներ և նախորդ տարիների փորձաքննությունների իրականացման քանակը։ Սա թույլ է տալիս կանխատեսել պահանջարկը և համապատասխանաբար պլանավորել բյուջետային միջոցները։
Երբ գնահատվում է ծառայությունների ձեռքբերման ենթակա քանակը, հաշվի են առնվում նաև ֆիզիկական և իրավաբանական անձանց կողմից կատարած հայտերի թիվը։ Այդ նպատակով, ՊԵԿ-ը կիրառում է էլեկտրոնային համակարգեր, որոնք հնարավորություն են տալիս հետևել դիմումների վիճակին և պահանջարկին։ Սա, իր հերթին, թույլ է տալիս ավելի ճշգրիտ գնահատել սպասվող ծառայությունների քանակը՝ ապահովելով պետական միջոցների արդյունավետ օգտագործում։
Հրամանի ազդեցությունը պետական կառավարման գործընթացների վրա
54-Լ հրամանը ոչ միայն սահմանափակվում է փորձաքննությունների ծառայությունների նախահաշվային արժեքի և ձեռքբերման քանակի որոշմամբ, այլ նաև ազդում է պետական կառավարման ամբողջ համակարգի արդյունավետությանը։ Դա պայմանավորված է նրանով, որ փորձաքննությունների ծառայությունները հաճախ հանդիսանում են բիզնեսների և միջոցների ծրագրերի իրականացման անբաժանելի մասը։
Այս հրամանով սահմանված կարգերը նպաստում են վարույթների թափանցիկությանը և պատասխանատվությանը, քանի որ նախատեսում են հանրային շահերի պաշտպանություն և մրցակցության խթանում։ Մասնավորապես, պետական մարմինները պարտավոր են ապահովել, որ փորձաքննությունների ծառայությունները մատուցվեն արդյունավետ և մատչելի, ինչը ուղիղ ազդեցություն ունի քաղաքացիների կողմից սպասվող ծառայությունների վրա։
Հետևաբար, 54-Լ հրամանով սահմանված մեթոդաբանությունները հանդիսանում են կարևոր գործիքներ, որոնք օգնում են պետական կառավարման գործընթացների բարելավմանը և քաղաքացիների վստահության բարձրացմանը պետական մարմինների նկատմամբ։