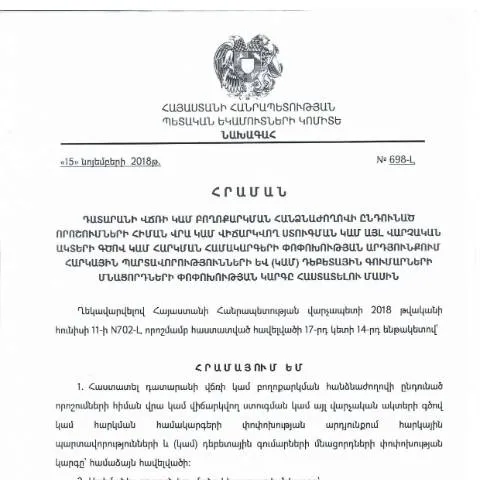
Նոր օրենքի շրջանակներում պաշտոնական փաստաթուղթը՝ N698-Լ
Համաձայն ՀՀ ՊԵԿ նախագահի 2018 թվականի նոյեմբերի 15-ի «Դատարանի վճռի կամ բողոքարկման հանձնաժողովի ընդունած որոշումների հիման վրա կամ վիճարկվող ստուգման կամ այլ վարչական ակտերի գծով կամ հարկման համակարգերի փոփոխության արդյունքում հարկային պարտավորությունների և (կամ) դեբետային գումարների մնացորդների փոփոխության կարգը հաստատելու մասին» N698-Լ հրամանի, օրենքի շրջանակներում պաշտոնական որոշում է ընդունվում, որը վերաբերում է հարկային պարտավորությունների փոփոխություններին:
Պատ/background: Որոշման հիմքերը
Այս որոշումը հիմնված է 2018 թվականի օրենքների և վարչական ակտերի վրա, որոնք նախատեսում են հարկային պարտավորությունների փոփոխությունները տարբեր իրավիճակներում: Օրենքը նպատակ ունի ապահովել հարկային համակարգի արդյունավետությունը և հաշվետվողականությունը:
- Դատարանի վճիռների հիման վրա, որոնք կարող են ազդել հարկային պարտավորությունների վրա:
- Բողոքարկման հանձնաժողովի որոշումների հիման վրա:
- Հարկման համակարգերի փոփոխությունների արդյունքում:
Ինչու է կարևոր այս փաստաթուղթը
Այս փաստաթուղթը հանդիսանում է կարևոր գործիք, որը թույլ է տալիս քաղաքացիներին և իրավաբանական անձանց փոփոխություններ կատարել իրենց հարկային պարտավորություններում, վկայակոչելով դատարանի և բողոքարկման հանձնաժողովի որոշումները:
Այսպիսով, այն կարող է լինել նաև ընդդիմության և բողոքարկման հիմք:
Ովքե՞ր են ներգրավված գործընթացում
Այս գործընթացում հիմնականում ներգրավված են հետևյալ խմբերը:
- Իրավաբանական անձինք: Կազմակերպությունները, որոնք ցանկանում են փոփոխություն կատարել իրենց հարկային պարտավորություններում:
- Հանրային մարմիններ: ՀՀ ՊԵԿ և այլ իրավասու մարմիններ:
- Իրավաբանական ներկայացուցիչներ: Ովքեր կարող են ներկայացնել դիմումներն:
Համակարգի բաղադրիչները. ներկա գործընթացի մանրամասն
Այս գործընթացը բաժանվում է մի քանի հիմնական քայլերի.
- Դիմումի պատրաստում: Նախ անհրաժեշտ է պատրաստել համապատասխան փաստաթղթերը, որոնք պետք է ներկայացվեն:
- Դիմումի ներկայացում: Դիմումը կարող է ներկայացվել էլեկտրոնային կամ թղթային ձևով:
- Պահանջվող փաստաթղթերի հավաքում: Հավաքեք անհրաժեշտ փաստաթղթեր, որոնք աջակցում են ձեր դիմումին:
- Ամփոփում և որոշման ընդունում: Արագ ստացեք պատասխան ՀՀ ՊԵԿ-ից:
Դիմումի ներկայացման ալիքները
Դիմումը կարող է ներկայացվել հետևյալ ալիքներով:
| Ալիք | Բնութագիր | Խնդիրների լուծում |
|---|---|---|
| Էլեկտրոնային | Ամենաարագ և արդյունավետ ճանապարհ | Արևելյան ծառայությունների միջոցով |
| Թղթային | Պահանջում է ֆիզիկական ներկայություն | Կիրառելիք է անձնական հարցերի դեպքում |
| Գրասենյակային | Կարող է վերցվել մենեջերների կողմից | Անհրաժեշտության դեպքում հարցեր լուծելու համար |
Ինչ անել, եթե դիմումը մերժվի
Եթե դիմումը մերժվի, կարևոր է հասկանալ, թե ինչ քայլեր պետք է ձեռնարկվեն:
- Հասկանալ մերժման պատճառները:
- Ամենաուրիշները, եթե անհրաժեշտ, լրացնել նոր դիմում:
- Հնարավորություն ունենալ վերաքննության դիմելու:
Հաշվետվությունը և վերահսկողությունը
Այնուամենայնիվ, հարկային պարտավորությունների փոփոխությունները ենթակա են վերահսկողության: Պետական մարմինները կարող են ստուգել բոլոր փոփոխությունները և պահանջել բնօրինակ փաստաթղթեր:
Կառավարման մարմինների կողմից իրականացվող ստուգումները կարող են ներառել:
- Ստուգում փաստաթղթերի ամբողջականության վրա:
- Անկախ աուդիտների իրականացում:
- Հարկերի հավաքման գործընթացի արդյունավետության գնահատում:
Հիշեցումներ ու խորհուրդներ
Այս փաստաթուղթը ներկայացնելով, կարևոր է հետևել որոշակի կանոններին:
- Ամեն ինչ պետք է լինի ճշգրիտ և մանրամասն:
- Պարունակել փաստաթղթերի ամբողջականությունը:
- Վճարել անհրաժեշտ վճարները:
Այսպիսով, այս փաստաթուղթը ծառայելու է որպես մի կարևոր գործիք, որը հնարավորություն կտա քաղաքացիներին բարելավել իրենց հարկային պարտավորությունների կառավարման գործընթացը: Այնտեղ հնարավոր է նաև բարելավել տնտեսական և ֆինանսական վիճակը:
Հարկային պարտավորությունների վերանայման գործընթաց
ՀՀ ՊԵԿ նախագահի 2018 թվականի նոյեմբերի 15-ի N698-Լ հրամանի հիման վրա հարկային պարտավորությունների վերանայման գործընթացը նախատեսում է մի շարք քայլեր, որոնք կարգավորում են հարկային պարտավորությունների փոփոխությունների ընթացքը՝ հիմնված դատարանի վճռերի կամ բողոքարկման հանձնաժողովի որոշումների վրա: Այս գործընթացում առաջին քայլը վերաբերում է համապատասխան դիմումների ներկայացմանը, որը պետք է իրականացվի առցանց՝ ՀՀ ՊԵԿ-ի պաշտոնական կայքում:
Դիմումը պետք է պարունակի բոլոր անհրաժեշտ տեղեկությունները և փաստաթղթերը, որոնք ապացուցում են հարկային պարտավորությունների վերանայման անհրաժեշտությունը: Հարկավոր է նաև ներկայացնել փաստացի տվյալները, որոնք կօգնեն հաստատել դիմող անձի հարկային պատմությունը:
Նախարարության դերակատարումը հարկային համակարգի փոփոխության գործընթացում
ՀՀ ՊԵԿ-ը, որպես հարկային համակարգի ղեկավար մարմին, պատասխանատու է ոչ միայն հարկային պարտավորությունների վերահսկման, այլև հարկային օրենսդրության փոփոխությունների ծրագրերի մշակման համար: 2018 թվականին ընդունված N698-Լ հրամանը չի միայն սահմանում ընթացակարգեր, այլ նաև մղում է նախարարությանը ակտիվորեն մասնակցել հասարակական քննարկումներին, որտեղ անդրադառնում են հարկային համակարգի թերություններն ու առաջարկվում են լուծումներ:
Նախարարությունը կարող է կազմակերպել հավաքներ, սեմինարներ կամ վեբինարներ, որոնց ընթացքում մասնակիցները կարող են հարցեր ուղղել և քննարկել հարկային նորույթները, ինչպիսիք են հարկային պարտավորությունների փոփոխությունները:
Վիճարկման գործընթացի արդիականացումը e-ծառայություններով
ՀՀ ՊԵԿ-ն մշտապես աշխատում է բարելավել իր ծառայությունները, ներառյալ վիճարկման գործընթացը: N698-Լ հրամանը նախատեսում է էլեկտրոնային համակարգի ներդրում, որը թույլ է տալիս քաղաքացիներին և ընկերություններին ներկայացնել իրենց բողոքները առցանց: Սա նվազեցնում է ժամանակի և ռեսուրսների ծախսերը, և ներդնում է թափանցիկություն գործընթացում:
Ելնելով այս մոդելից, հարկային վճիռների վիճարկման գործընթացի ժամանակ քաղաքացիները կարող են հետևել իրենց դիմումների ընթացքին, ստանալ տեղեկատվություն և անհրաժեշտության դեպքում լրացնել լրացուցիչ փաստաթղթեր: