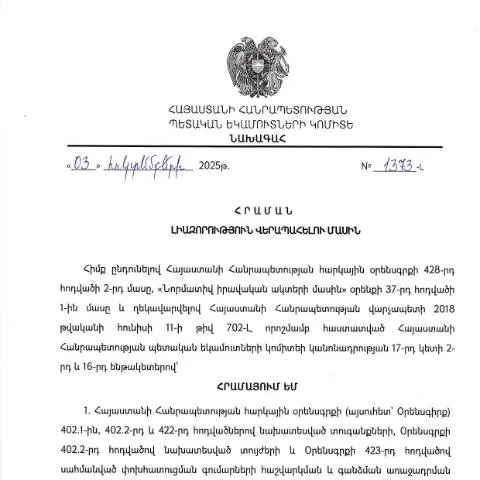
ՀՀ ՊԵԿ նախագահի 2025 թվականի հոկտեմբերի 3-ի «Լիազորություն վերապահելու մասին» թիվ 1373-Լ հրաման
2025 թվականի հոկտեմբերի 3-ին ՀՀ ՊԵԿ նախագահի կողմից տրված «Լիազորություն վերապահելու մասին» թիվ 1373-Լ հրամանը հանդիսանում է կարևոր փաստաթուղթ, որը նախատեսում է լիազորությունների վերապահում տարբեր պետական ու մասնավոր մարմինների միջև։ Այս հրամանով կարգավորվում է, թե որ մարմիններն ու կազմակերպությունները կարող են իրականացնել որոշակի վարչական գործողություններ ու վարել հաշվետվություններ։
Հրամանի նպատակն ու նշանակությունը
Այս հրամանով որոշվում են այն մարմինները, որոնք լիազորված են իրականացնել հարկային վարչարարության գործընթացները, ինչպիսիք են՝
- Հարկային պարտավորությունների կատարման վերահսկում,
- Հարկային հաշվետվությունների ընդունում ու մշակում,
- Ցանկացած այլ հարկային հարցերի կարգավորում։
Հրամանը նպատակ ունի ապահովել պետական կառավարման արդյունավետությունը և նվազեցնել վարչարարական բարդությունները, ինչն ի վերջո նպաստում է տնտեսության զարգացմանը։
Ովքեր կարող են դիմել և ինչպես
Դիմելու իրավունքը ունեն ինչպես իրավաբանական, այնպես էլ ֆիզիկական անձինք, որոնց գործունեությունը վերաբերում է հարկային ոլորտին։ Այս խմբին են դասվում.
- Մասնավոր ձեռնարկատերեր,
- Մեծ ու փոքր ընկերություններ,
- Հասարակական կազմակերպություններ։
Դիմումը պետք է ներկայացվի համապատասխան մարմնին, որը սահմանված է հրամանով։ Դիմումը կարող է լինում ինչպես էլեկտրոնային, այնպես էլ ֆիզիկապես ներկայացված։
Դիմումի ներկայացման ալիքները
| Ալիք | Նկարագրություն | Առավելությունները |
|---|---|---|
| Էլեկտրոնային | ՀՀ ՊԵԿ պաշտոնական կայքում | Արագություն, հստակություն, նվազագույն ջանք |
| Ֆիզիկապես | Պետական մարմնի գրասենյակում | Նվազագույն տեխնիկական պահանջներ |
| Փոստով | Ուղարկելով դիմումը՝ գրավոր ձևով | Հնարավորություն հեռավորությունից դիմելու |
Դիմումը լրացնելու գործընթացը
Դիմումը լրացնելու համար անհրաժեշտ է հետևել որոշ քայլերի, որպեսզի ապահովվի դրա ճիշտ ձևակերպումը։ Այս քայլերը ներառում են՝
- Կազմել դիմում, որտեղ նշվում է դիմողի անձնական տվյալները,
- Ներդնել համապատասխան հիմնավորումները,
- Բացարձակապես բոլոր պահանջվող փաստաթղթերը կցել,
- Մշակված դիմումը ուղարկել կամ ներկայացնել համապատասխան մարմնին։
Հրամանի կիրառման գործընթացը
Դիմումը ներկայացնելուց հետո գործընթացը շարունակվում է՝
- Դիմումը ստացվում է և գրանցվում՝ նշելով գրանցման համար ու ամսաթիվը,
- Դիմումը ենթարկվում է վերլուծության՝ պարզելու համար՝ արդյոք բավարարում է բոլոր պահանջներին,
- Եթե գործընթացը հաջող է, ապա որոշումը կայացվում է՝ տրամադրվելու է պետական մարմնին լիազորությունները փոխանցելու մասին տեղեկագիր,
- Հնարավոր խնդիրների դեպքում դիմողին կտեղեկացվի հավելյալ փաստաթղթերի կամ տեղեկությունների մասին։
Մասնավորապես արտասահմանյան դիմումները
Եթե դիմումը ներկայացնում է դիմորդ, ով զբաղվում է գործունեությամբ արտերկրում, ապա պետք է հաշվի առնել հետևյալը՝
- Նրա ներկայացրած փաստաթղթերը պետք է ունենան վավերացում,
- Հաշվի առնել տարբեր ժամանակային գոտիները,
- Հնարավոր ստեղծել հավելյալ փաստաթղթեր, որոնք հաստատում են նրա գործունեությունը։
Այս հարցերում շատ կարևոր է իրավաբանական խորհրդատվությունը, որպեսզի բացառվեն ցանկացած վարչական խնդրներ։
Օրինակներ հատուկ իրավիճակների համար
Դիմումները կարող են տարբերակվել կախված դիմողի կարգավիճակից, օրինակ՝
- Դիմողը՝ անչափահաս՝ պետք է ներկայացնի ծնողների կամ իրավահաջորդի վավերացված համաձայնությունը,
- Ընկերության դիմումը՝ եթե այն ունի մասնաճյուղեր արտերկրում, միջազգային կազմակերպությունների կողմից պետք է ներառվեն լրացուցիչ փաստաթղթեր։
Հրամանի տրամաբանական կապերը այլ փաստաթղթերի հետ
«Լիազորություն վերապահելու մասին» հրամանն առնչվում է այլ կարգավորող փաստաթղթերի ու հրամանների հետ, այսինքն՝
- Այն կարող է կիրառվել միաժամանակ այլ վարչական գործողությունների հետ,
- Դրա միջոցով կարելի է ստանալ ավելին՝ գիտելիքներ, փորձ, համապատասխան աշխատանքներ կատարելև,
- Հրամանը կարող է վերանայվել կամ փոխվել՝ կախված տնտեսագիտական կամ վարչական փոփոխություններից։
Այսպիսի խորը կցումների շնորհիվ, փաստաթուղթը ձեռք է բերում նոր դեր և նշանակություն, որը բխում է ոչ միայն իր գոյությունից, այլեւ նաև տնտեսության զարգացման հեռանկարներից։
Դիմումների վերաբերյալ հաղորդակցությունը
Դիմողներին խորհուրդ է տրվում միշտ պահել կապ՝ համապատասխան մարմնի հետ, որպեսզի արագ արձագանքի ցանկացած հաճախորդի հարցերին։ Այս կապը կարող է իրականացվել՝
- Էլեկտրոնային փոստի միջոցով,
- Հեռախոսային կապով,
- Ծառայությունների պորտալների միջոցով, որտեղ կարող են ներկայացնել հարցումներ։
Հաճախ հարցերը կապված են փաստաթղթերի կարգավորման հետ, որտեղ ևս ամենակարևորն է՝ ստանալ ճշգրիտ ու արագ պատասխան։
Հրամանի արձագանքները և ազդեցությունը
Այդ հրամանով նախատեսված լիազորությունների փոխանցումը բերում է նոր ուղղություններ՝ ինչպես պետական մարմինների, այնպես էլ մասնավոր հատվածի համար։ Չնայած, որ գործընթացը կարող է հասկանալի թվալ, այն պահանջում է մանրակրկտորեն հետևել բոլոր քայլերին, որպեսզի ապահովվի լիարժեք կատարողականություն։
Մասնավոր դեպքեր՝ հաջողությունները և դժվարությունները
Կան բազմաթիվ դեպքեր, որտեղ իշխող հրամանների հիման վրա իրականացվել են արդյունավետ գործառույթներ, սակայն կան նաև դեպքեր, որտեղ բախվել են համանման խնդիրների։ Այսպիսով, անհրաժեշտ է լինել պատրաստված՝ յուրաքանչյուր նոր իրավիճակի համար, ունենալ նախապատրաստվածություն՝ կանխատեսել հնարավոր խնդիրները:
Հրաման 1373-Լ-ի նշանակությունը հարկային վարչարարության մեջ
ՀՀ ՊԵԿ նախագահի 2025 թվականի հոկտեմբերի 3-ի «Լիազորություն վերապահելու մասին» թիվ 1373-Լ հրամանը կարևոր դեր ունի երկրի հարկային վարչարարության համակարգում։ Այս հրամանով նախատեսվում է նոր լիազորությունների փոխանցում՝ պետական մարմիններին, որոնք պատասխանատու են հարկային ականջաբույսերի և արդար հարկային համակարգի ապահովման համար։ Սա, ընտրովի կամ հատուկ միջավայրերում, կարող է հանգեցնել ավելի ճկուն և արդյունավետ վարչարարության, ինչպես նաև հարկ վճարողների ու հարկային մարմինների միջև վստահության ամրապնդմանը։
Հրամանի կիրառման դեպքերը և պայմանները
Հրամանն ունի մի շարք կիրառման դեպքեր և պայմաններ, որոնք կարևոր են միջազգային պրակտիկայի և ազգային օրենսդրության համատեքստում։ Հրամանի համաձայն, պետական մարմինները կարող են մուտք ունենալ հարկային տվյալներ և հասանելիություն տարբեր էներգետիկ ու ֆինանսական աղբյուրների, ինչը կարող է խթանել հարկային վերահսկողությունը։ Սա կարող է, օրինակ, կիրառվել այն ժամանակ, երբ հարկ վճարողը առաջացնում է բարձր ռիսկեր՝ կապված ֆինանսական հոսքերի կամ գույքային հայտարարագրերի հետ, կամ երբ հարկային մարմինները պետք է արագ արձագանքեն հարկային խախտումներին։
Տեղեկատվական համակարգերի ինտեգրումը և էլեկտրոնային ծառայությունները
Հրամանի 1373-Լ-ի շրջանակներում կարևոր է նաև տեղեկատվական համակարգերի ինտեգրումը, որը կարող է մեծ առավելություններ ներդնել հարկային վարչարարության արդյունավետության բարձրացման գործում։ Այս համակարգերի միջոցով կարելի է ավտոմատացնել հարկային հայտարարությունների ստացման, մշակման և վերահսկողության գործընթացները, ինչը կնպաստի ժամանակի և ռեսուրսների խնայողությանը։ Վերջերս տեղադրված էլեկտրոնային ծառայությունների միջոցով, հարկ վճարողները կարող են ինքնուրույն լրացնել հայտերը, ստանալ տեղեկատվություն հարկային պարտականությունների վերաբերյալ, ինչպես նաև հետևել իրենց ֆինանսական ընթացիկ վիճակին։ Սա, ի վերջո, կհանգեցնի ավելի գերազանց, արագ և թափանցիկ հարկային միջավայրի ձևավորմանը։