Գիտակցելու հրամայականը. Ովքե՞ր են շահագրգիռ կողմերը
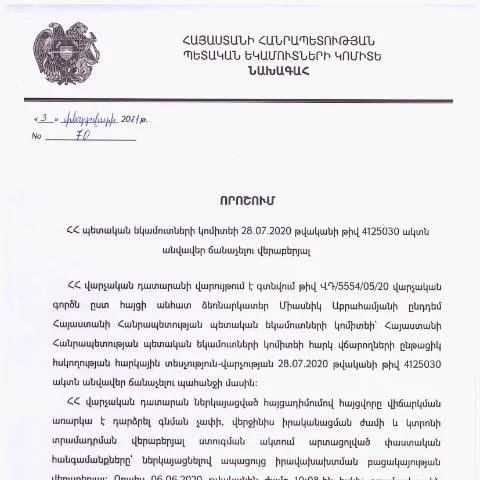
ՀՀ ՊԵԿ նախագահի 2021 թվականի փետրվարի 3-ի թիվ 70 որոշումը, որը վերաբերում է ՀՀ պետական եկամուտների կոմիտեի 28.07.2020 թվականին ընդունված թիվ 4125030 ակտերի անվավեր ճանաչմանը, ուժի մեջ է մտնում այն անձանց համար, ովքեր դիմել են համապատասխան փաստաթղթերի նկատմամբ պահանջների կատարման համար:
Այդ որոշման հիմքում ընկած է հարկային պարտավորությունների և իրավական հարաբերությունների պահպանման անհրաժեշտությունը, իսկ որոշումը, ըստ էության, ազդում է ֆինանսական հաշվետվությունների վավերացման և մուտքերի հաշվառման գործընթացների վրա:
Ինչպես հստակեցնել անհրաժեշտ փաստաթղթերը
Սույն որոշումը ենթադրում է, որ դիմողները պետք է գտնեն և ներկայացնեն բովանդակային հայտարարություններ, որոնք պետք է համապատասխանեն օրենսդրությանը:
- Փաստաթղթերի համալիրում պետք է ընդգրկվեն բացատրական գրություններ, որոնք կբացատրեն, թե ինչու են տվյալ ակտերը անվավեր ճանաչվում:
- Այլ փաստաթղթեր, որոնք հաստատում են հարկային պարտավորությունների կատարման ընթացքը:
Դիմումի լրացման գործընթացի առանձնահատկությունները
Նախատեսված դիմումը (դիմումի ձևը) պետք է լինի լրացված հստակ և առանց սխալների:
Դիմումի հիմնական բաժինները
- Անուն և ազգանուն: լրացնել անուն-ազգանունը, ինչպես նաև պատկան մարմնին ներկայացնելու համար պետական լիազորությունները:
- Հասցե: նշել մշտական բնակության հասցեն:
- Ելքային փաստաթղթերի համարը: շատ կարևոր է նշել նախկին փաստաթղթերի համարը, որոնք անվավեր են ճանաչվում:
Հիշեք, որ ցանկացած սխալ կարող է հանգեցնել դիմումը մերժման:
Ինչպես déposer le dossier
Դիմումը կարելի է ներկայացնել երեք տարբերակով՝ առցանց, անձամբ կամ փոստային ծառայություններով:
Առցանց ուղարկելու տարբերակներ
Բազմաթիվ կազմակերպություններ այժմ առաջարկում են էլեկտրոնային ծառայություններ՝ մուտքային դիմումների համար:
- Պետք է ունենալ էլեկտրոնային ստորագրություն և անձնական համարը:
- Ներբեռնել անհրաժեշտ փաստաթղթերը:
- Լրացնել առցանց ձևը:
Անձամբ ներկայացնել
Այս եղանակով դիմումը կարելի է ուղարկել կառավարական գրասենյակին:
- Ձեզ անհրաժեշտ կլինի ցուցակագրված փաստաթղթերը:
- Գրասենյակում լրացնել դիմումի ձև:
Փոստային ուղարկում
Եթե ցանկանում եք դիմումը ուղարկել փոստով, համոզվեք, որ այն դիմումի ձևով լինում է լրացված:
Հասցեագրման համար հարկավոր է հաշվի առնել հետևյալը:
- իրավաբանական հասցեն և գրանցման տվյալները:
- պատրաստել բացիկ՝ գրանցման համար:
Ինչ կարելի է անել սխալի դեպքում
Եթե դիմումը մերժվել է, կա մի շարք քայլեր, որոնք կարող եք ձեռնարկել:
Փոփոխություններ կատարելը
Կարող եք դիմել սխալի ուղղման համար:
- Հավաքել ու ներկայացնել համապատասխան փաստաթղթեր:
- Լրացնել նոր դիմում:
Որպեսզի դիմումը չմերժվի
Անհրաժեշտ է ուշադիր լինել ոչ միայն հարցերի, այլ նաև փաստաթղթերի համաչափությանը:
- Առաջին հերթին ստուգեք, թե արդյոք բոլոր փաստաթղթերը ստացված են:
- Երրորդ կողմ՝ իրավաբան կամ խորհրդատու:
Վերջնական փաստաթղթերի պատրաստումը
Նախքան ներկայացնելը, անհրաժեշտ է կատարել մասնագիտական ստուգումներ:
- Վավերացնել փաստաթղթերը համապատասխան մարմիններում:
- Մշտական վերահսկում՝ դիմումի ընթացքն ապահովելու համար:
Հասարակական գիտակցության ձևավորումը
Դիմումի միջոցով հարկային պարտավորությունների կատարումները թափանցիկ դարձնելու նպատակով, կարևոր է հասարակության տեղեկացվածությունը:
- Հաճախակի կազմակերպվող հանդիպումներ՝ հասարակական կազմակերպությունների հետ:
- Հարկային էվոլյուցիայի թեմայով սեմինարներ:
Հարկային պարտավորությունների պատասխանատվությունը
Հարկային պարտավորությունների ուշացման դեպքում կարող են կիրառվել պատժամիջոցներ:
- Հարկային հաշվետվությունների ժամկետները:
- Ձեռք բերված ծանուցումների ժամանակակից միջոցները:
Ամփոփում
ՀՀ ՊԵԿ նախագահի 2021 թվականի փետրվարի 3-ի թիվ 70 որոշումը որոշակի փոփոխություններ է մտցնում հարկային համակարգում և պահանջում է, որ բոլոր դիմողները կատարեն անհրաժեշտ քայլեր:
Կարևոր է, որ դիմողները լինեն համառ և հետևողական՝ գործում են իրենց իրավունքների պաշտպանությունը:
Վարչական ընթացակարգերի վարումը պետական եկամուտների համակարգում
ՀՀ պետական եկամուտների կոմիտեի (ՊԵԿ) 2021 թվականի փետրվարի 3-ի թիվ 70 որոշումը, որը վերաբերում է 28.07.2020 թվականի թիվ 4125030 ակտերի անվավեր ճանաչելուն, կարևոր քայլ է վարչական ընթացակարգերի կատարելագործման գործում։ Այս որոշումն ընդգծում է, թե ինչպես է ՊԵԿ-ը գերազանցում վարչական գործընթացների թափանցիկությունն ու արդյունավետությունը։
Ակտերի անվավեր ճանաչումը վերաբերում է վարչական իրավական ակտերի, որոնք, ըստ ՊԵԿ-ի գնահատման, չեն համապատասխանում օրենսդրությանը կամ ունեն այլ տեսակի իրավական անարդարություններ։ Այդ պատճառով, հարկային վճարումների կամ հաշվետվողականության ընթացակարգերին այնպիսի փոփոխություններ են իրականացվում, որոնք ունեն ազդեցություն հարկ վճարողների իրավունքների և պարտականությունների վրա։
Տվյալ գործընթացի մեջ ընդգրկված են նաև հարկ վճարողների կողմից արտահայտված բողոքներն ու առաջարկությունները, որոնք գնահատվում են ՊԵԿ-ի կողմից՝ գործում իրավական սկզբունքները պահպանելու նպատակով։ Այսպիսով, հարկային վարչարարությունն ավելի հասկանալի ու մատչելի է դառնում, ինչը բարձրացնում է քաղաքացիների վստահությունը պետական համակարգի նկատմամբ։
Իրավական հետևանքները և հարկ վճարողների պաշտպանությունը
ՊԵԿ-ի 2021 թվականի որոշումը նաև կարևոր նշանակություն ունի հարկ վճարողների իրավական պաշտպանության տեսանկյունից։ Չնայած որ որոշումը վերաբերում է նախորդ ակտերի անվավեր ճանաչմանը, այն նույնականացնում է նաև հարկ վճարողների իրավունքները՝ անհիմն թերակատարման դեպքում։
Իրավական առումով, առանցքային դերն ունի նաև այն, որ այս որոշման արդյունքում կարող է ի հայտ գալ հարկ վճարողների ֆինանսական պարտավորությունների վերանայման հնարավորություն, եթե դրանք հիմնվել են անվավեր ճանաչված ակտերի վրա։ Հարկ վճարողները հնարավորություն ունեն դիմելու վարչական դատարան, եթե կարծում են, որ իրենց իրավունքները խախտվել են։
Այսպիսով, ՊԵԿ-ի կողմից իրականացված գործողությունները ոչ միայն ուղղված են վարչական գործընթացների բարելավմանը, այլև հարկ վճարողների իրավունքների պաշտպանության ապահովմանը։ Դրանք ապահովում են օրենքի և արդարության սկզբունքների պահպանման կենսունակ համակարգ, որը հնարավորություն է տալիս քաղաքացիներին ունենալու լիարժեք վստահություն իրենց իրավունքների պաշտպանության հարցում։
Էլեկտրոնային ծառայությունների զարգացումը և ՊԵԿ-ի դերը
Պետական եկամուտների կոմիտեն (ՊԵԿ) մշտապես աշխատում է բարելավելու էլեկտրոնային ծառայությունների համակարգը, որպեսզի քաղաքացիները կարողանան առավել արդյունավետ կերպով օգտվել հարկային վարչարարության մասին տեղեկություններից և ծառայություններից։ 2021 թվականի թիվ 70 որոշման իրականացման շրջանակներում առանձնահատուկ ուշադրություն է դարձվում էլեկտրոնային հավելվածներին, որոնք դառնում են օրինական ուղեցույցներ և իրազեկում են հարկ վճարողների համար։
Էլեկտրոնային ծառայությունների կիրառումը թույլ է տալիս հարկ վճարողներին տարբեր միջոցներով դիմելու հնարավորություն՝ հստակեցնելով կարգերը և նվազեցնելով ժամանակի վատնումը։ Դիմումների, հաշվետվությունների և արդյունքների ստացման գործընթացները փոխակերպվում են դյուրին, հասանելի, և ժամանակակից տեխնոլոգիաներով աշխատող համակարգերի միջոցով։
Եթե հարկ վճարողները ցանկանում են հարցնումներ կատարել, կամ ակնկալում են արդիականացված տեղեկատվություն, նրանք կարող են դիմել էլեկտրոնային ծառայությունների հայեցակարգերին, որոնք ապահովում են 24/7 հասանելիություն՝ համալրված նորարարություններով, ինչպիսիք են QR-կոդերը և էլեկտրոնային ստորագրությունները, որոնք վերջերս դարձել են ՊԵԿ-ի ծառայությունների բաղկացուցիչ մասը։