Հաշվետվության նշանակությունը և նպատակները
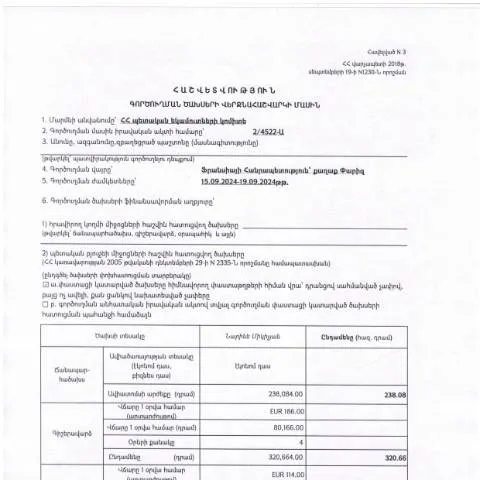
2024 թվականի սեպտեմբերի 15-19-ը Ֆրանսիայի Հանրապետության Փարիզ քաղաքում անցկացված գործուղման ծախսերի վերջնահաշվարկը, որը ներկայացվում է Հաշվետվություն կազմակերպության կողմից, հանդիսանում է պաշտոնական փաստաթուղթ, որն անհրաժեշտ է պետական և մասնավոր կառույցների կողմից արտասահմանյան գործուղումների ֆինանսական հաշվետվության համար։ Այս հաշվետվումը պարտադիր է, որպեսզի գործուղման ծախսերը պատշաճ կերպով հաշվարկվեն և հաստատվեն։
Հաշվետվության նպատակն է հավելյալ տեղեկություններ տրամադրել և հաստատել ժամանած ծախսերի օրինականությունը, ինչը կարևոր փուլ է պետական ֆինանսների կառավարման գործընթացում։
Գործողությունների հերթականություն և ժամկետներ
Հաշվետվության մշակման և ներկայացման գործընթացը սկսվում է գործուղման ավարտից հետո անմիջապես։ Ծախսերի վերջնահաշվարկը պետք է ներկայացվի Հաշվետվություն մարմնին 2024 թվականի սեպտեմբերի 20-ից մինչև հոկտեմբերի 15-ը։
- Գործուղման ընթացքում իրականացված ծախսերի մանրամասն տվյալների հավաքագրում։
- Հաշվետվության ձևակերպում, ներառյալ բոլոր անհրաժեշտ փաստաթղթերի հավաքում։
- Գանձառու մարմնին հաշվետվության ներկայացում՝ սահմանված ժամկետներում։
- Հաշվետվության ընդունման վերաբերյալ հաստատման ստացում։
Ծախսերի տեսակները և դրանց վավերացումը
Հաշվետվությունում պետք է արտացոլվեն հետևյալ հիմնական ծախսերի տեսակները։ Յուրաքանչյուր ծախս պետք է ներկայացվի համապատասխան փաստաթղթերով, որոնք ապացուցում են դրանց օրինականությունը։
- Տրանսպորտային ծախսեր - ինքնաթիռի, գնացքի կամ ավտոմեքենայի տոմսեր;
- Հյուրանոցային ծախսեր - հյուրանոցներում մնալու վճարներ;
- Հիմնական սննդի ծախսեր - սննդի համար ծախսված գումար;
- Ակնկալվող այլ ծախսեր - գործուղման ընթացքում առաջացած այլ ծախսեր, որոնք կարող են ներառվել հաշվետվության մեջ։
Հաշվետվության լրացման գործընթացը
Հաշվետվության լրացման համար անհրաժեշտ է հետևյալ քայլերին՝
- Նվազագույնը մեկ օրինակ լրացնել և որպես հիմք վերցնել։
- Ուշադրություն դարձնել, որ բոլոր տեղեկատվությունները պետք է լինեն ճշգրիտ և համաչափ՝ ըստ տրամադրված փաստաթղթերի։
- Գործերով հաշվետվության ձևաչափը պետք է լինի համապատասխան՝ Հաշվետվություն մարմնի պահանջներին, ներառյալ QR կոդ և 16-հետանիշի վավերացման նշում։
Հաստատման և մերժման դեպքերը
Եթե հաշվետվությունը մերժվում է, ապա պետք է հետևել որոշակի քայլերին՝:
- Ամենայն առաջին հերթին պետք է ստուգել մերժման պատճառները՝ որոնք կարող են լինել ձևակերպման սխալներ կամ բացակայող փաստաթղթեր;
- Ապա անհրաժեշտ փաստաթղթերը հավաքել և նորից ներկայացնել հաշվետվությունը, ազատվելով նախորդ սխալներից;
- Եթե անհրաժեշտ է կապ հաստատել համապատասխան մարմնի հետ՝ խուսափելու համար հնարավոր դրսևորումներից;
Դրա առանձնահատկությունները
Այս հաշվետվությունը տարբերակում է մյուս նմանատիպ փաստաթղթերից, քանի որ այն ընդգրկում է հատուկ գործուղման ծախսերի վերջնահաշվարկը, որը չի կարող համատեղվել այլ հաշվետվությունների հետ, ինչպիսիք են հակառակ ուղղությամբ սահմանված հաշվետվությունները։
Հաշվետվության մեջ ներկայացված տվյալները պետք է լինեն նշված ժամանակահատվածի ընթացքում կատարված՝ սկսած գործուղման առաջին օրվանից մինչև վերջին օրը։
Հաշվետվության մոնիտորինգ և հետագա քայլեր
Երբ հաշվետվությունը ներկայացված է, կարևոր է հետևել դրա մշակման ընթացքին՝
- Հաշվետվության ընդունման մասին հաստատման ստանալը;
- Պարբերաբար ստուգել Հաշվետվություն մարմնի կայքում համապատասխան տեղեկությունները;
- Եթե օրենքի պահանջները չեն տեղավորվում, ապա անհրաժեշտ է վերանայել փաստաթղթերը և խնդիրների դեպքում դիմել իրավաբանի օգնությանը։
Գործուղման իրավական հիմքերը
Հաշվետվության մշակման գործընթացում կարևոր նշանակություն ունի ՀՀ վարչական գործընթացների օրենսդրությունը, որը սահմանում է, թե ինչպես պետք է իրականացվեն պետական ֆինանսների հաշվարկները։
Որպես այսպիսին, հաշվի առնել, որ հաշվետվության մշակման գործընթացի դյուրեցման համար կարևոր է քննության ենթարկել վարչական գործընթացների օրենսգրքի պահանջները:
Այսպիսով, հաշվետվությունը պետք է համապատասխանի ՀՀ վարչական գործընթացների օրենսգրքի բոլոր դրույթներին՝ ապահովելով ընթացակարգի թափանցիկությունը և իրավական անվտանգության ապահովումը։
Գործուղման ծախսերի կարգավորում և հաշվետվություն
Գործուղման ծախսերի հաշվետվությունը պետք է իրականացվի ըստ ՀՀ-ում գործող վարչական կանոնի (ՀՀ վարչական ընթացակարգերի օրենսգիրք, HO-139-N, փոփոխված 2025թ.):
Ծախսերի հաշվետվությունը կգործի՝ հիմնվելով գործուղման առթիվ ստացված փաստաթղթերի վրա, որոնք պետք է լինեն առկա և նորմատիվ պահանջներին համապատասխան:
Խնդիրը հստակեցնելն է, թե ինչպես պետք է կատարվեն հաշվետվությունները, ի՞նչ փաստաթղթեր են անհրաժեշտ, և ինչպիսի ժամանակահատվածները պետք է հաշվի առնվեն:
- Բոլոր ծախսերը պետք է հաստատված լինեն համապատասխան ղեկավարության կողմից:
- Հաշվետվությունը պետք է ներառի բոլոր փաստաթղթերի սկանավորված տարբերակները:
- Ծախսերը պետք է գրանցվեն ըստ կատեգորիաների` ճանապարհածախս, հյուրընկալություն, սննդի ծախսեր և այլն:
Ծախսերի հաստատման գործընթացը
Ծախսերի հաստատման գործընթացը պաշտպանում է կազմակերպության ֆինանսական շահերը և ապահովում է, որ հաշվետվությունները լինեն ճշգրիտ, լիարժեք և թղթաբանությունը` ճիշտ:
Յուրաքանչյուր կազմակերպություն ունի իր կառավարման չափանիշները և ընթացակարգերը, որոնք պետք է պահպանվեն գործուղման ծախսերի հաստատման գործընթացում:
Հայաստանում գործուղման ծախսերի հաստատելու համար անհրաժեշտ են հետևյալ քայլերը:
- Հաստատման հայտ: Կազմակերպության ղեկավարությունը պետք է հաստատի գործուղման ծախսերի սակագները, որը ներկայացվում է համապատասխան ձևով:
- Փաստաթղթերի հավաքագրում: Ծախսերի փաստաթղթերը պետք է հավաքագրել և ներկայացնել հաշվետվության համար՝ ապահովելով, որ բոլոր փաստաթղթերը համապատասխանեն պահանջներին:
- Հաստատում: Ծախսերը պետք է հաստատի ֆինանսական ծառայությունը, որից հետո հաշվետվությունը կարող է ուղարկվել սահմանված կարգով:
Հաշվետվության ներկայացման ժամկետները
Գործուղման ծախսերի հաշվետվությունը պետք է ներկայացվի համապատասխան մարմիններին սահմանված ժամկետներում, որպեսզի կազմակերպությունը կարողանա ապահովել դրամական միջոցների պատշաճ օգտագործում:
Շատ կարևոր է, որ հաշվետվությունը ներկայացվի մինչև 2024 թվականի սեպտեմբերի 30-ը, որպեսզի այն կարողանա երաշխավորել ֆինանսական հաշվետվությունների ժամանակին իրականացումը:
Եթե հաշվետվությունը չի ներկայացվում ժամանակին, կարող են ի հայտ գալ հետևյալ հետևանքները:
- Ֆինանսական պատժիչ միջոցներ կազմակերպության համար:
- Հետագա գործուղումների հնարավորությունների սահմանափակում:
- Անհրաժեշտության դեպքում, լրացուցիչ փաստաթղթերի ներկայացման պահանջ: