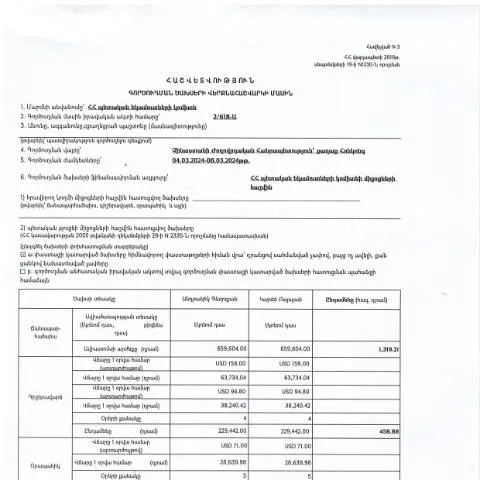
Գործուղման ծախսերի վերջնահաշվարկի փորձառություն
2024թ. մարտի 4-ից մարտի 8-ը Չինաստանի Ժողովրդական Հանրապետություն (Քաղաք Հոնկոնգ) գործուղման ծախսերի վերջնահաշվարկի համար ներկայացված Հաշվետվություն (rapport) կարևոր դեր ունի պետական աշխատողների և կազմակերպությունների համար, ովքեր կատարում են միջազգային գործուղումներ։ Համաձայն նոր մողբայների և բյուջետային գործընթացների, այս հաշվետվությունը անհրաժեշտ է մասնագիտական և ֆինանսական հստակության ապահովման համար։
Ինչու է կարևոր այս հաշվետությունը
Հաշվետվությունը մեծապես տարբերվում է այլ փաստաթղթերից, որոնք կարող են օգտագործվել տրանզակտորային ծախսերի հաշվարկման համար։ Այս հաշվետվությունը նախատեսված է բացառապես գործուղումների ծախսերի հաշվարկման համար, իսկ մյուս ձևերը կարող են անդրադառնալ այլ կարիքների։ Այս փաստաթուղթը ներկայացնում է իրական ծախսերի մուտքագրումը, ինչը թույլ է տալիս կառավարությանը հետևել և վերահսկել պետական ռեսուրսների օգտագործումը։
Հաշվետվության պատրաստման գործընթացը
Հաշվետվությունը կազմում է այն անձը, որը մասնակցել է գործուղմանը, անկախ նրանից՝ նա պետական ծառայող է, թե մասնավոր հատվածի ներկայացուցիչ։ Պատրաստման գործընթացը արվում է հետևյալ քայլերով:
- Գործուղման ընթացքում կատարված ծախսերի գրանցումը.
- Ծախսերի հավաքագրումը և դասակարգումը ըստ կատեգորիաների (ախտորոշման, տեղափոխման, սննդի և այլն).
- Պատրաստված հաշվետվության ձևակերպումը նախատեսված ձևաչափով.
Հաշվետվության ձևը և լրացման կանոնները
Հաշվետվությունը պետք է լրացվի հետևյալ կետերով՝
- Անձնական տվյալներ: լրացնել անձի անունը, ազգանունը, պաշտոնը, և աշխատավայրի անունը.
- Գործուղման վայր: նշել Չինաստանի Ժողովրդական Հանրապետությունը (Քաղաք Հոնկոնգ).
- Ծախսերի տեսակները: նշելու են տեղափոխման,住宿, սննդի և այլ ծախսերի գումարները.
Հաշվետվությունը լրացնելիս պետք է մտահոգված լինել բոլոր ցուցանիշների հստակությամբ և ճշգրտությամբ, քանի որ դրանք կարող են ենթարկվել ստուգումների:
Հաշվետվության ներկայացման ժամկետները
Հաշվետվությունը պետք է ներկայացվի 2024թ. մարտի 8-ին, ինչը կարևոր է նաև բյուջետային հաշվետվության շրջանակներում։ Եթե հաշվետվությունը չի ներկայացվում ժամանակին, ապա կարող են լինել ֆինանսական պատիժներ կամ այլ վարչական հետևանքներ։ Անհրաժեշտության դեպքում ներկայացման ժամկետը կարող է երկարաձգվել, բայց դա պետք է համաձայնեցվի համապատասխան մարմնի հետ:
Էլեկտրոնային ներկայացման հնարավորություններ
Շատ պետական մարմիններ առաջարկում են էլեկտրոնային ներկայացման համակարգեր, որոնք թույլ են տալիս ավելի հեշտ, արագ և անվտանգ ձևով ուղարկել հիմնական փաստաթղթերը։ Այս համակարգերը հաճախ ապահովում են հավելյալ անվտանգություն՝ հաշվի առնելով տեխնոլոգիայի զարգացումները:
Էլեկտրոնային ներկայացման առավելությունները
- Ավելի արագ գործընթաց՝ հնարավորություն ունենալով ստանալ արագ հաստատում.
- Կանոնավորություններն ու ձևաչափերը ավտոմատացված են, ինչը նվազեցնում է սխալի ռիսկերն.
- Անհրաժեշտ փաստաթղթերը կարելի է պահպանել և տպել անմիջապես համակարգից:
Պաշտպանություն և սպասարկում
Հաշվետվությունը ներկայացնելուց հետո, դիմողը կարող է ստանալ պատասխան տիրույթում, որտեղ կարող են լինել կասկածներ կամ հարցեր տվյալ փաստաթղթի վերաբերյալ։ Հնարավոր է նաև, որ վարչական մարմինները պահանջեն լրացուցիչ տեղեկատվություն կամ ապացույցներ կներկայացնեն:
Անհրաժեշտության դեպքում, դիմողը կարող է ընդլայնված հարցում կատարել և տեղեկանալ իր ներկայացրած հաշվետվության կարգավիճակի մասին:
Իրավական հիմքեր և կարգավորումներ
Այս հաշվետվությունը կարգավորվում է Հայաստանի Հանրապետության վարչական գործընթացների օրենսդրությամբ (HO-139-N, փոփոխված 2025թ.), որը վերահսկում է փաստաթղթերի ներկայացման, գնահատման և հաշվետվության գործընթացները։ Նույնիսկ եթե դիմողը ունի պատմական տվյալներ կամ անցյալում հաջողությամբ ներկայացրել է նմանատիպ հաշվետվություններ, միշտ կարևոր է հետևել ընթացիկ կարգավորումներին:
Գործունեության ավարտ և հետագա գործողություններ
Հաշվետվության ներկայացումից հետո, պետական մարմինը համապատասխան եզրակացություն է անում, որն ուղարկվում է դիմողին։ Եթե հաշվետվությունը ընդունվում է, ապա ֆինանսական միջոցները կարող են տրամադրվել, իսկ եթե մերժվում է, ապա կարող է հայտնվել բողոքարկման գործընթաց:
Յուրաքանչյուր դիմող պետք է պատրաստ լինի դիմելու հետագա գործողություններին, եթե անհրաժեշտ լինի:
Արժեքավոր տեղեկություններ և շուկայի վիճակը
Հաշվետվությունները, որոնք ներկայացվում են պետական մարմիններին, միշտ ենթակա են շուկայի վիճակի և ենթադրյալ փոփոխությունների ազդեցություններին։ Այսինքն, պետական ծառայողները և մասնավոր հատվածի ներկայացուցիչները պետք է մշտապես հետևեն օրենսդրական փոփոխություններին և հասարակական խնդիրներին, որպեսզի կարողանան ճիշտ և ժամանակին հաշվետվություններ կազմել:
Արդյունքում, այս հաշվետվությունը, որը վերաբերում է 2024թ. մարտի 4-ից մարտի 8-ը Չինաստանի ժողովրդական Հանրապետություն (քաղաք Հոնկոնգ) գործուղման ծախսերի վերջնահաշվարկին, կարևոր փաստաթուղթ է, որը թույլ է տալիս ապահովել ֆինանսական հստակություն և հաշվետվողականություն:
Գործուղման ծախսերի կատեգորիաները
Գործուղման ընթացքում ծախսերը կարող են բաժանվել մի քանի կատեգորիաների, որոնց հասկանալը կարևոր է վերջնահաշվարկի կազմման համար: Դրանք ներառում են, բայց չեն սահմանափակվում հետևյալներով:
- Մուտքի վիզա և այլ քաղաքացիական ծախսեր: Հոնկոնգում մուտքի վիզա ձեռք բերելու ծախսերը, ինչպես նաև այլ անհրաժեշ փաստաթղթերի մշակման համար պահանջվող գումարները:
- Տրանսպորտ: Վերադարձի և ժամանման տոմսերի արժեքները, ինչպես նաև տեղական տրանսպորտի ծախսերը (մետրո, ավտոբուս, տաքսի):
- Հյուրանոց: Գիշերակացների համար վճարված գումարները, համաձայն գործուղման ժամկետի:
- Սնունդ: Գործուղման ժամանակ սննդի համար ծախսված գումարը, որն էական է հաշվետվության կազմման համար:
Հարկային պարտավորություններ և հաշվետվության ներկայացում
Գործուղման ծախսերի վերջնահաշվարկը պետք է ներկայացվի Հայաստանի Հանրապետության հարկային մարմիններին, ինչը ենթադրում է հարկային պարտավորությունների կատարում: Խորհուրդ է տրվում հետևել մի քանի կարևոր քայլերի:
- Հարկային քաղաքականություն: Պետք է ճանաչել, որ յուրաքանչյուր ծախս, որը ներկայացվում է որպես գործուղման ծախս, պետք է համապատասխանի ՀՀ հարկային օրենսդրությանը:
- Առկայություն փաստաթղթերի: Յուրաքանչյուր ծախսի համար անհրաժեշտ է ունենալ համապատասխան փաստաթղթեր (տոմսերի, վիզաների, սննդի և հյուրանոցի հռչակագրեր):
- Հարկային հաշվետվությունների ներկայացման ժամկետներ: Գործուղման ծախսերի հաշվետվությունը պետք է ներկայացվի 30 օր 2024 թվականի մարտի 8-ից հետո, համապատասխանաբար:
Էլեկտրոնային ծառայությունների օգտագործումը
Ներկայումս այս ոլորտում գործընթացների հարմարեցման նպատակով կարևոր է օգտագործել էլեկտրոնային ծառայություններն ու միջոցները: Օրինակ, կարող եք օգտագործել ՀՀ պետական կառավարման համակարգի էլեկտրոնային հարթակները:
- էլեկտրոնային մակագրություն: Գործուղման ծախսերի հաշվետվությունները կարող են ներկայացվել էլեկտրոնային ձևով, ինչը արագացնում է գործընթացը:
- QR-կոդերի օգտագործում: Ամեն մի փաստաթղթի հետ կարող եք ստանալ QR-կոդ, որը հեշտացնում է հակառակ կողմի կողմից փաստաթղթի վավերությունը:
- Էլեկտրոնային ստորագրություն: Հայտարարությունները կարող են ստորագրվել էլեկտրոնային ստորագրությամբ, ինչը նրանց ուժը ավելացնում է: