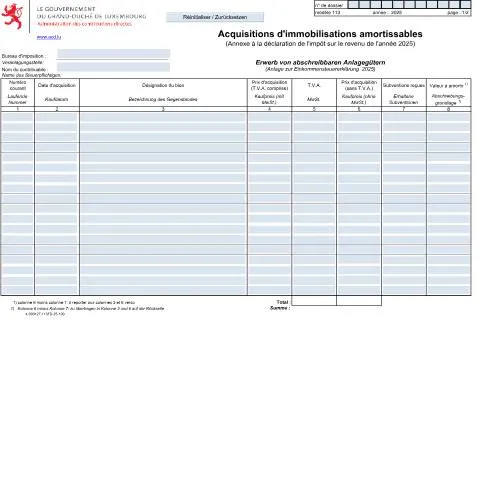
Éclaircissement sur le Tableau d'Amortissement : Un Outil Indispensable pour les Contribuables
Dans le paysage fiscal luxembourgeois, le Tableau d'amortissement Erwerb von abschreibbaren Anlagegütern, identifié par le code 113, s'impose comme un élément clé pour les entreprises et les particuliers ayant acquis des biens amortissables. Ce document joue un rôle crucial dans la déclaration d'impôt sur le revenu, car il permet de justifier les investissements réalisés et d'établir les montants à déduire de l'impôt. Mais au-delà de cette fonction, quel est le véritable impact de ce tableau sur votre situation fiscale ?
Un Outil Essentiel pour Optimiser votre Fiscalité
Lorsque vous investissez dans des biens amortissables, tels que des machines, des équipements ou des véhicules, il est impératif de bien comprendre le fonctionnement du tableau d’amortissement. Ce document est conçu pour retracer l’historique d’acquisition de ces biens et pour déterminer leur valeur amortissable.
- Déclaration des biens : Chaque bien acquis doit être renseigné avec précision dans le tableau, indiquant la date d'acquisition, le prix d'achat inclusif de la TVA, et les subventions perçues le cas échéant.
- Calcul de l’amortissement : Le tableau permet de calculer l’amortissement annuel, essentiel pour réduire votre base imposable.
Origine et Cadre Réglementaire : Un Document sous Surveillance
La nécessité de remplir un tableau d’amortissement découle de la législation fiscale luxembourgeoise, qui impose un cadre clair concernant la déclaration des revenus. Le cadre légal se base sur les lois sectorielles et les règlements grand-ducaux, publiés au Mémorial A sur Legilux.lu.
Les obligations relatives à la déclaration des amortissements se sont renforcées au fil des années, visant à assurer la transparence et la conformité des déclarations fiscales. Le tableau d'amortissement a donc évolué pour s'adapter aux besoins des contribuables et aux exigences de l’Administration des contributions directes (ACD), garantissant ainsi une meilleure gestion fiscale.
Les Évolutions Législatives
Au cours des dernières années, plusieurs réformes ont été introduites, visant à simplifier le processus de déclaration tout en renforçant le contrôle fiscal. Il est donc fondamental pour les contribuables de se tenir informés des modifications législatives, car elles peuvent avoir un impact direct sur la manière dont les amortissements doivent être déclarés.
Calendrier de Soumission : Restez à l’Affût des Échéances
Le tableau d’amortissement doit être soumis dans le cadre de votre déclaration d'impôt sur le revenu, qui suit un calendrier fiscal bien défini. Les contribuables doivent porter une attention particulière aux dates limites afin d'éviter toute pénalité.
Chronologie des Déclarations
- Ouverture de la période de déclaration : En général, la période pour déposer votre déclaration fiscale commence le 1er janvier de l'année suivant l'année d'imposition.
- Date limite de soumission : Les déclarations doivent être soumises au plus tard le 31 mars de l'année suivante.
- Suivi des demandes : Après la soumission, l'ACD peut vous contacter pour obtenir des précisions sur les éléments déclarés.
Il est donc conseillé de ne pas attendre la dernière minute pour remplir le tableau d’amortissement et de le préparer dès que possible après l’acquisition des biens.
Différences Notables avec d’Autres Formulaires Fiscaux
Il existe plusieurs documents liés aux déclarations fiscales, mais le tableau d’amortissement se distingue par sa spécificité. Contrairement à d'autres formulaires tels que la déclaration d'impôt sur le revenu standard, le formulaire 113 se concentre exclusivement sur les biens amortissables et leur gestion.
Comparaison avec d'Autres Formulaires
| Type de Formulaire | Objectif | Informations Requises |
|---|---|---|
| Formulaire 113 | Déclarer les amortissements des biens | Date d'acquisition, prix d'achat, amortissement calculé |
| Déclaration d'impôt sur le revenu | Déclarer l'ensemble des revenus | Revenus divers, déductions fiscales générales |
| Formulaire de remboursement de TVA | Demander un remboursement de TVA | Chiffre d'affaires, dépenses assujetties à la TVA |
Cette distinction est cruciale pour éviter des erreurs de déclaration qui pourraient entraîner des complications fiscales.
Cas Particuliers : Contribuables en Situation Spécifique
Le tableau d’amortissement doit également tenir compte de situations particulières qui peuvent affecter la déclaration. Par exemple, les contribuables étrangers ou ceux ayant des biens partagés entre usages personnels et professionnels peuvent rencontrer des défis uniques.
Difficultés Fréquemment Rencontrées
- Contribuables non résidents : Pour ces derniers, la déclaration peut nécessiter des ajustements spécifiques selon les conventions fiscales internationales.
- Partages d’usage : Dans le cas de biens utilisés à la fois à des fins professionnelles et personnelles, il est crucial de déterminer la juste valeur d’amortissement applicable à chaque usage.
- État des biens : Il peut arriver que le bien soit vendu ou cédé durant l’exercice, ce qui impose un recalcul de l’amortissement à déclarer.
Les contribuables dans ces situations sont encouragés à solliciter l'assistance d'un professionnel pour garantir la conformité et l'exactitude de leur déclaration.
Compléter le Tableau d'Amortissement : Guide Pratique
La complétion du tableau d’amortissement requiert minutie et attention. Pour assurer que votre déclaration soit acceptée sans réserve, suivez ces étapes précises :
Étapes de Complétion
- Identification des biens : Commencez par renseigner chaque bien amortissable acheté durant l'année.
- Prix d’acquisition : Indiquez le prix d'achat total, TVA incluse, sur la première ligne du tableau.
- Calcul de la valeur à amortir : Soustrayez toute subvention reçue pour déterminer la valeur à amortir.
- Détermination du taux d'amortissement : Utilisez les barèmes en vigueur pour trouver le taux d'amortissement applicable à chaque catégorie de bien.
- Saisir l’amortissement : Reportez l’amortissement calculé dans les colonnes appropriées et vérifiez les totaux.
Une attention particulière doit être portée aux mises à jour des barèmes d’amortissement, qui peuvent changer d'une année à l'autre.
Le Dépôt du Tableau : Mode d'Emploi
Une fois le tableau complété, il reste une étape cruciale : le dépôt du document. Ce dernier doit se faire via la plateforme sécurisée MyGuichet.lu, garantissant la protection de vos données personnelles.
Processus de Dépôt
- Authentication : Connectez-vous à MyGuichet.lu avec votre authentification eID ou LuxTrust.
- Accès à la section des déclarations fiscales : Sélectionnez l’option appropriée pour le dépôt des annexes fiscales.
- Téléversement : Ajoutez le tableau d’amortissement complété, en vérifiant que tous les champs sont bien renseignés.
- Confirmation : Une fois le dépôt effectué, conservez la confirmation de soumission, qui constitue une preuve en cas de contrôle.
Ne négligez pas cette étape, car une absence de dépôt ou des erreurs dans le tableau peuvent entraîner des complications administratives.
Suivi et Éventuelles Rectifications : Anticiper l'Avenir
Une fois le tableau d'amortissement déposé, le contribuable doit se préparer à un éventuel suivi de la part de l’ACD. Il est fréquent que l'administration demande des précisions sur des éléments déclarés, surtout dans des situations où des montants importants sont en jeu.
Préparer une Éventuelle Contrôle
- Documentation : Rassemblez toutes les factures et preuves d'acquisition des biens déclarés.
- Assistance professionnelle : Envisagez de consulter un expert-comptable pour anticiper les questions qui pourraient être posées par l'ACD.
En fin de compte, le tableau d’amortissement représente bien plus qu’un simple formulaire. Il est un levier essentiel pour optimiser la fiscalité de votre entreprise ou de votre situation personnelle, et nécessite une attention particulière tout au long du processus de déclaration.
Pour toute question relative à la complétion ou à la soumission du tableau d’amortissement, le site de l’ACD et la plateforme MyGuichet.lu sont les ressources à consulter en priorité.
Importance du tableau d'amortissement pour les entreprises luxembourgeoises
Le tableau d'amortissement est un outil fondamental pour les entreprises au Luxembourg, et ce, pour plusieurs raisons. Tout d'abord, il permet de planifier la dépréciation des actifs, mais également de mieux gérer la trésorerie. En effet, une bonne gestion des amortissements peut avoir un impact significatif sur les résultats financiers d'une entreprise.
Les entreprises doivent choisir une méthode d'amortissement appropriée, que ce soit linéaire ou dégressif, en fonction de la nature des biens acquis. Par exemple, les actifs dont la perte de valeur est rapide, comme les équipements technologiques, peuvent bénéficier d'une méthode dégressive, tandis que les biens avec une durée de vie plus stable, tels que les terrains, pourraient être mieux gérés par une méthode linéaire. Cela permet aux entreprises d'optimiser leur charge fiscale en étalant la dépréciation sur plusieurs exercices comptables.
De plus, un tableau d'amortissement correctement établi facilite la conformité avec les exigences de l'Administration des Contributions Directes (ACD). En effet, celui-ci doit être tenu à jour et être en mesure de justifier la dépréciation des actifs en cas de contrôle fiscal. La mise à jour régulière du tableau d'amortissement garantit également que toutes les informations nécessaires sont disponibles lors de la préparation des déclarations fiscales, évitant ainsi des erreurs pouvant mener à des amendes.
Éléments clés d'un tableau d'amortissement performant
Pour qu'un tableau d'amortissement soit efficace, plusieurs éléments doivent y figurer et être soigneusement remplis. Tout d'abord, il est essentiel d’identifier le type d’actif et sa catégorie d’amortissement, car cela déterminera la méthode à utiliser. Ensuite, il convient d’indiquer le coût d’acquisition de l’actif, qui doit comprendre non seulement le prix d’achat mais aussi tous les frais annexes liés à son acquisition, tels que les frais de transport et d’installation.
Après avoir établi le coût d’acquisition, la durée de vie prévue de l’actif doit être déterminée. Cette durée doit se baser sur des estimations réalistes, tenant compte de l'utilisation de l'actif ainsi que des normes de l'industrie. De plus, il est impératif d’estimer la valeur résiduelle de l’actif, qui correspond à la valeur estimée à la fin de sa durée de vie utile. Ces deux éléments sont cruciaux pour effectuer des calculs d’amortissement précis.
Outre ces éléments, il est également utile d'inclure des colonnes pour suivre les amortissements cumulés ainsi que la valeur comptable nette de l'actif au fil du temps. Cela permet à l'entreprise d'avoir une vision claire de l'impact des amortissements sur sa situation financière. En outre, il est recommandé de réaliser un suivi régulier des actifs pour détecter d'éventuels changements dans leur valeur ou leur durée de vie, qui pourraient nécessiter un ajustement du tableau d'amortissement.
Les conséquences d'un tableau d'amortissement mal géré
La gestion inadéquate d'un tableau d'amortissement peut engendrer des conséquences financières et fiscales importantes pour les entreprises. Dans un premier temps, une dépréciation incorrecte des actifs peut fausser les états financiers de l'entreprise, donnant une image biaisée de sa rentabilité et de sa position financière. Cela peut avoir des répercussions sur la crédibilité de l'entreprise vis-à-vis des investisseurs, des banques et des partenaires commerciaux, nuisant ainsi à sa réputation.
En outre, du point de vue fiscal, une mauvaise gestion des amortissements peut entraîner des erreurs dans les déclarations fiscales, provoquant des redressements par l'ACD. Cela peut se traduire par des pénalités financières et des intérêts de retard, augmentant ainsi la charge fiscale de l'entreprise. Les entreprises doivent donc faire preuve de rigueur dans la tenue de leur tableau d'amortissement et s'assurer qu'il est conforme aux réglementations en vigueur.
Enfin, les entreprises qui ne mettent pas en place un tableau d'amortissement efficace pourraient également rencontrer des difficultés lorsqu'il s'agit de planifier des investissements futurs. Un manque de visibilité sur la valeur de leurs actifs peut affecter leur capacité à prendre des décisions éclairées concernant l'acquisition de nouveaux équipements ou l'évaluation de projets d'investissement. Ainsi, un tableau d'amortissement bien structuré est non seulement un outil de conformité, mais aussi un instrument stratégique pour la gestion financière de l'entreprise.