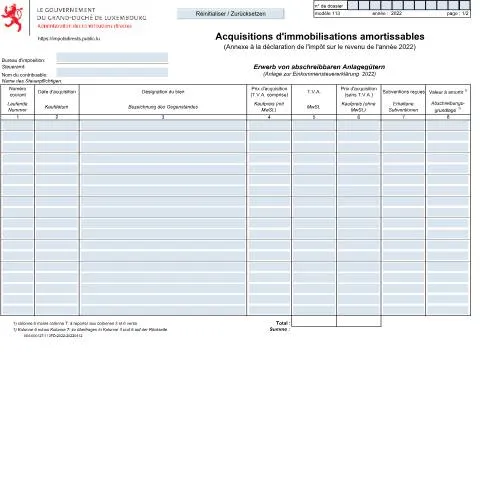
Amortissement et Fiscalité : comprendre le tableau pour les immobilisations
Les entreprises au Luxembourg sont souvent confrontées à la gestion de leurs actifs et des implications fiscales qui en découlent. L'un des documents clés pour cette gestion est le Tableau d'amortissement pour l'acquisition d'immobilisations amortissables (modèle 113). Ce document, bien plus qu'un simple formulaire, joue un rôle essentiel dans la déclaration de l'impôt sur le revenu, permettant aux contribuables d'intégrer de manière précise et conforme leurs biens amortissables dans leur comptabilité fiscale.
Public ciblé : les interlocuteurs variés derrière le formulaire
Le tableau 113 est destiné à un public diversifié, allant des petites entreprises aux grandes sociétés, sans oublier les indépendants. Chacune de ces catégories peut avoir des situations particulières et des exigences spécifiques. Voici une vue détaillée des acteurs concernés :
- Petites entreprises : Souvent confrontées à des budgets serrés, elles doivent maximiser les déductions fiscales pour favoriser leur croissance.
- Grands groupes : Avec des actifs diversifiés et parfois complexes, ils doivent s’assurer que chaque amortissement est correctement reporté.
- Indépendants et professions libérales : Ces contribuables doivent justifier l’amortissement de leurs équipements, souvent essentiels à leur activité.
- Associations : Les ONG et associations à but non lucratif peuvent également déclarer des immobilisations amortissables, bien que les règles d’amortissement puissent varier.
Les cas spécifiques à considérer
En fonction de leur statut, les contribuables peuvent rencontrer des situations spécifiques :
- Étrangers résidant au Luxembourg : Ils peuvent avoir des obligations fiscales particulières, notamment en ce qui concerne les biens acquis à l’étranger.
- Mineurs : Dans le cas d’un mineur exerçant une activité professionnelle, des démarches adaptées et parfois une tutelle peuvent être nécessaires.
- Sociétés en liquidation : Un traitement distinct est prévu pour l'amortissement des actifs dans le cadre des procédures de liquidation.
Modalités de dépôt : le choix entre numérique et papier
Le dépôt du tableau 113 peut se faire par différents canaux, chacun ayant ses spécificités :
- MyGuichet.lu : Ce canal en ligne offre une plateforme sécurisée où les utilisateurs peuvent déposer leur tableau 113 électroniquement. L’authentification se fait via eID ou LuxTrust, garantissant la sécurité des données.
- Dépôt papier : Les utilisateurs peuvent remplir le formulaire à la main et l'envoyer par voie postale à leur bureau d'imposition. Il est crucial de s’assurer que le document est parfaitement complété afin d’éviter tout retard.
- Dépot au guichet : Ce mode permet de remettre le tableau directement à son bureau d'imposition. Les contribuables peuvent ainsi poser des questions en direct et obtenir des conseils sur leur dossier.
Un regard approfondi sur le contenu du tableau d'amortissement
Le tableau se compose de plusieurs colonnes qui nécessitent une attention particulière. Les informations demandées incluent :
| Désignation du bien | Date d'acquisition | Prix d'acquisition (T.V.A. comprise) | Valeur à amortir | Amortissement de l'exercice |
|---|---|---|---|---|
| Matériel informatique | 01/02/2022 | 1 200 € | 1 000 € | 200 € |
Les valeurs à indiquer
Chaque ligne du tableau doit comporter des valeurs précises, comme :
- Date d'acquisition : Moment où le bien a été acheté.
- Prix d'acquisition : Montant total, incluant la T.V.A. pour le calcul initial.
- Valeur à amortir : Montant après déduction des subventions éventuelles reçues.
Les implications fiscales : entre obligations et opportunités
Remplir le tableau 113 n'est pas qu'une simple formalité. Cela permet aux entreprises de bénéficier d'amortissements qui viendront réduire leur base imposable, et par conséquent, leur charge fiscale. Toutefois, plusieurs éléments doivent être pris en compte :
- Régime d'amortissement : Selon le type de bien, différentes durées d'amortissement peuvent s'appliquer, influençant le montant déductible chaque année.
- Documentation à l'appui : Les contribuables doivent s'assurer de conserver tous les justificatifs liés aux acquisitions pour prouver la valeur à amortir en cas de contrôle fiscal.
Les conséquences d'une déclaration incomplète
Un tableau mal rempli ou incomplet peut entraîner des conséquences fâcheuses :
- Ajustements fiscaux : L'administration fiscale peut recalculer l'impôt dû, entraînant des frais supplémentaires.
- Pénalités : Des amendes peuvent être appliquées pour non-respect des obligations fiscales.
L'historique et le cadre réglementaire du tableau d'amortissement
Le tableau d'amortissement est régi par des textes législatifs qui encadrent la comptabilité et la fiscalité au Luxembourg. Les dispositions relatives à l’amortissement sont régulièrement mises à jour et font partie intégrante des lois sur l’impôt sur le revenu. Chaque année, le gouvernement publie des lignes directrices, ajustant les taux et les modalités.
Les enjeux de la transparence fiscale
Dans un contexte d'évolution des normes fiscales, la transparence est primordiale. Le tableau 113 s'inscrit dans une logique de lutte contre la fraude fiscale, en permettant un suivi rigoureux des immobilisations des entreprises.
Préparation des justificatifs : une étape cruciale
Pour remplir correctement le tableau 113, une bonne préparation des documents est indispensable. Voici les principaux justificatifs à rassembler :
- Factures d'achat : Ces documents doivent être clairs et détaillés, indiquant le prix d'achat ainsi que la T.V.A.
- Contrats de financement : Si le bien a été acquis par le biais d’un financement, il est important de conserver tous les contrats liés.
- Rapports d’évaluation : Pour certains biens, une évaluation professionnelle peut être nécessaire pour justifier la valeur amortissable.
Classement des documents par situation
Il est conseillé de classer les documents par type d'actif ou de bien, afin de faciliter la déclaration et d’éviter toute confusion :
- Matériel informatique : Regroupez toutes les factures et contrats pertinents.
- Mobilier : Conservez les achats et les éventuels plans de financement.
- Immobilier : Préparez les actes notariés et relevés de propriété.
Anticiper les révisions fiscales : un impératif
Une bonne gestion du tableau d'amortissement permet non seulement de respecter les obligations fiscales, mais aussi d’anticiper d’éventuelles vérifications. En régularisant au préalable tous les éléments, les entreprises peuvent se prémunir des complications futures.
Le rôle indispensable de la comptabilité
Enfin, il est crucial de rappeler que le tableau 113 s'intègre dans une démarche comptable plus large. Les entreprises doivent travailler en étroite collaboration avec leurs comptables pour s'assurer que toutes les informations soient à jour, précises et conformes aux exigences légales.
En conclusion, le tableau d'amortissement modèle 113 est à la fois un outil de gestion essentielle et un document clé pour la fiscalité des entreprises au Luxembourg. En le remplissant avec soin et en respectant les procédures de dépôt, les contribuables peuvent optimiser leur situation fiscale tout en respectant les obligations légales.
Comprendre les amortissements des immobilisations : cadre juridique et fiscal
Au Luxembourg, le traitement fiscal des amortissements des immobilisations est régi par le Code de l'Impôt sur le Revenu, notamment à travers le règlement grand-ducal du 4 décembre 2006 portant exécution de la loi concernant l'impôt sur le revenu des personnes physiques et morales. Ce cadre légal précise les modalités d'amortissement, les taux appliqués selon les catégories d'actifs, ainsi que les obligations déclaratives des contribuables.
Les actifs à amortir se divisent en plusieurs catégories, dont les immobilisations corporelles et incorporelles. Les immobilisations corporelles, telles que les bâtiments, machines, et équipements, sont généralement amorties sur une durée de 5 à 10 ans selon leur nature. Les actifs incorporels, par exemple, un brevet ou une licence, sont souvent amortis sur une durée plus longue, pouvant atteindre 15 ans. La loi prévoit également des exceptions pour certains actifs spécifiques, comme les investissements dans les énergies renouvelables, qui peuvent bénéficier d'un régime d'amortissement accéléré.
Il est essentiel pour les entreprises de tenir un registre précis de leurs immobilisations, afin de justifier les amortissements devant l'Administration de l'Enregistrement et des Domaines (AED) lors d'un contrôle fiscal. Cela inclut la date d'acquisition, le coût d'acquisition, et le mode d'amortissement appliqué.
Les spécificités des amortissements pour les PME et les start-ups
Les petites et moyennes entreprises (PME) ainsi que les start-ups peuvent bénéficier de dispositions spécifiques concernant l’amortissement de leurs actifs. En effet, le gouvernement luxembourgeois met en place des mesures incitatives pour soutenir ces entreprises dans leur phase de développement. Parmi ces mesures, un amortissement dégressif peut être appliqué afin de réduire la charge fiscale en début d'activité, permettant ainsi une meilleure gestion de la trésorerie.
Pour les PME qui investissent dans des immobilisations, il est important de se renseigner sur les aides disponibles, telles que les subventions ou les prêts à taux réduit, qui peuvent venir alléger l'impact financier de ces investissements initiaux. En outre, une attention particulière doit être accordée à l'intégration des crédits d'impôt pour la recherche et le développement, qui peuvent influencer la stratégie d'amortissement des actifs liés à l'innovation.
Les entreprises doivent également être conscientes des délais pour la déclaration des amortissements dans leur déclaration fiscale annuelle. L'ACD exige que les informations relatives aux amortissements soient correctement renseignées dans le Formulaire 100, afin de garantir une prise en compte adéquate lors du calcul de l'impôt sur le revenu des sociétés.
Impact des amortissements sur les états financiers et la planification fiscale
L'amortissement des actifs d'une entreprise a des implications significatives sur ses états financiers et sa planification fiscale. En effet, l'amortissement est une charge comptable qui réduit le bénéfice imposable, ce qui permet de diminuer la charge fiscale globale de l'entreprise. Cela soulève des enjeux importants en matière de stratégie financière, de gestion de trésorerie et de projection des résultats futurs.
Il est recommandé de réaliser une analyse régulière des actifs et des méthodes d'amortissement afin d’optimiser la situation fiscale de l’entreprise. Par exemple, une entreprise peut choisir de passer d’un amortissement linéaire à un amortissement dégressif pour des actifs qui perdent rapidement de la valeur, augmentant ainsi les déductions fiscales dans les premières années d'utilisation.
De plus, une bonne gestion des amortissements peut améliorer l'image de l'entreprise vis-à-vis des investisseurs et des créanciers, car elle reflète une gestion proactive des ressources et des risques. Les entreprises devraient également envisager d'intégrer des prévisions d'amortissement dans leur budget prévisionnel pour mieux anticiper les impacts sur la trésorerie.
Enfin, faire appel à un expert-comptable ou à un consultant fiscal peut s'avérer judicieux pour naviguer dans les complexités des amortissements et optimiser la stratégie fiscale selon la situation spécifique de l'entreprise. Un audit régulier des pratiques en matière d'amortissement peut également aider à éviter d'éventuelles erreurs qui pourraient conduire à des redressements fiscaux ultérieurs.